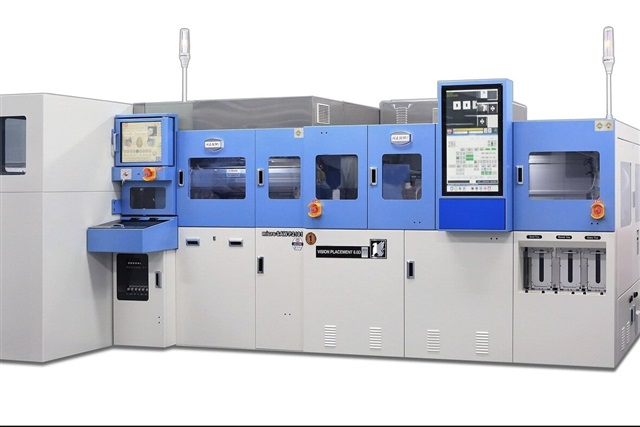
Lam Researchは、韓国で初の国別半導体ベンチャーファンドを立ち上げると同時に、現地製造の節目として15,000台目のプロセスチャンバーを出荷した。重要なのは金額そのものではなく、その構造にある。装置ベンダーはもはや単に機器を販売するだけでなく、それを消費するエコシステムに資金を提供しているのだ。
グローバルには、これは資本設備メーカーが自らの地位を守る方法における戦略的シフトを示している。輸出規制、地域補助金競争、そして国内回帰する半導体工場が存在する世界では、物理的拠点と現地ベンチャーキャピタルの組み合わせは地政学的ヘッジとなる。戦略的な半導体製造拠点にファンドを設置することで、Lamは次世代プロセス要件への早期可視性、現地の人材とスタートアップへのパイプライン、そして自社を排除することを困難にする政治的信用を獲得する。競合他社も追随すると予想される。装置メーカーの競争の場は、純粋な性能から、エコシステムへの関与の深さへとシフトしており、地域のイノベーション基盤に最も深く組み込まれたベンダーが長期サイクルを制することになる。
より鋭い読み方もある。ベンチャー部門は情報ネットワークとしても機能する。ファンドは、発注が届く前にデバイスメーカーの向かう先を体系的に把握する窓をLamに提供し、ロードマップに反応するのではなく形成することを可能にする。この選択肢こそが真の資産だ。
日本にとって、この対比は示唆に富む。日本は先端ノードへの野心と受け入れファウンドリ能力にわたる半導体再興に公的資金を注ぎ込んでいるが、重点は補助金と工場建設に偏っており、Lamが韓国で試しているようなベンダー主導のエコシステム資本はあまり活用されていない。日本には既にグローバルに重要な装置・材料プレイヤーが存在するため、Lamが韓国でテストしている現地化プラスキャピタルモデルは、国内企業が自国で実施し、工場、スタートアップ、装置メーカーをより緊密なループに結びつけることができる。リスクは受け身の姿勢だ。日本のデバイスメーカーが相互戦略なしに単に外国ベンダーの資本を吸収するだけなら、ロードマップへの影響力を放棄することになる。
SIerと現地エンジニアリングチームにとって、短期的な機会は実務面にある。工場の建設と新規装置群は、プロセス制御ソフトウェア、装置統合、データパイプライン、工場自動化作業への持続的需要を生み出す。これを単発プロジェクトではなく持続的なプラットフォーム関係に転換する企業が利益を獲得する。経営幹部は、装置関連ベンチャーキャピタルが次に日本に到達するかどうかを注視し、その下流ではなく内部に位置するよう準備すべきだ。