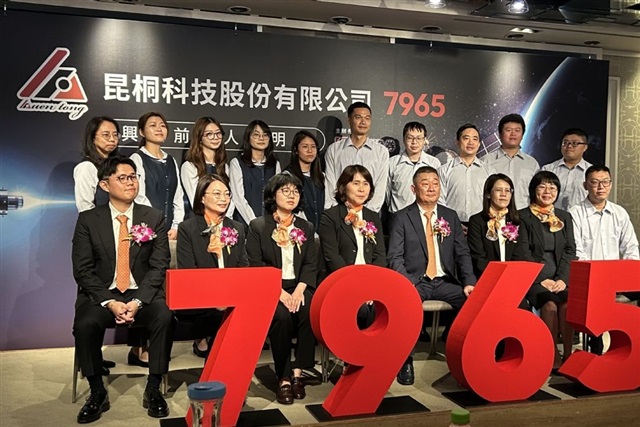
米国の低軌道衛星事業者に供給する台湾の精密金属部品メーカーKuen Tong Technologyが、上櫃興櫃市場にNT$390(約US$12.03)の参考価格で上場した。同社は2027年にタイでの生産能力拡大を計画し、AIサーバー液体冷却と半導体装置分野への参入を進めている。
戦略的シグナルはIPOの仕組みの下に潜んでいる。この10年間で最大規模のハードウェア構築である衛星コンステレーションとAIデータセンターの2つは、いずれも必要な公差と生産量で製造できる企業が少ない精密加工金属に依存している。衛星構造部品とサーバー用コールドプレートの両方に対応できるサプライヤーは、同時にピークを迎える可能性が低い2つの需要曲線の交差点に位置しており、単一の最終市場向け部品ベンダーを通常苦しめる循環性を平準化する。
AI冷却への転換がより重要な賭けである。ラック電力密度が上昇するにつれて、空冷からチップ直接冷却の液体システムへと移行しており、ボトルネックはチップから、熱を移動させるマニホールド、コールドプレート、精密継手へとシフトしている。これらは加工の問題であり、シリコンの問題ではなく、金属加工の深い知見を持つ企業に価格決定力を与える。タイでの拡張計画も、教科書的な地理的リスク分散として読み取れる。コンステレーションとデータセンターの両方を構築する顧客は、単一管轄区域外のサプライベースをますます要求している。
日本にとって、これは同国の精密加工基盤への直接的な競争シグナルである。日本の中小企業は世界クラスの公差を持っているが、それをAIデータセンター周辺で形成されつつある液体冷却部品フランチャイズに転換することが遅れている。コールドプレートと流体ハードウェアを供給する窓口は、標準がまだ固まっていない間に開いている。待つことは、それを台湾とタイの生産能力に譲ることを意味する。
日本のシステムインテグレーターとデータセンター事業者にとって、教訓は、AI構築計画において冷却サプライチェーンを調達の後付けではなくスケジュールリスクとして扱わなければならないということである。国内クライアント向けにGPUクラスターを設計している企業は、早期に複数の液体冷却部品供給元を認定すべきであり、投資家は日本の加工セクターがサプライヤー名簿が固まる前に自動車部品からコンピューティング部品へ移行するかどうかを注視すべきである。