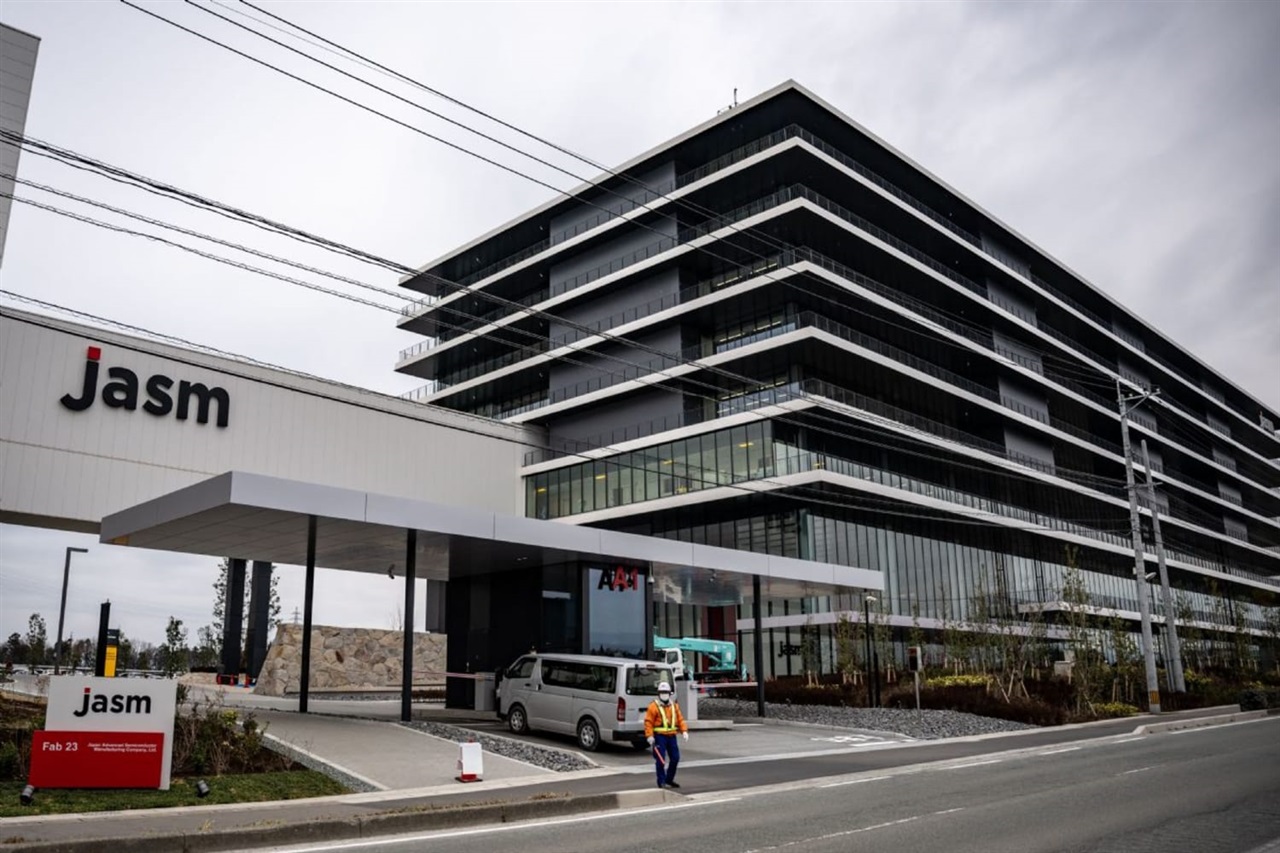
九州の地域半導体エキスポが3分の1以上拡大し、初の設計ゾーンを追加したことは、小さなデータポイントながら大きなシグナルを発している。真の物語は、日本が過去10年間果たしてきた役割―材料、装置、クリーンルーム労働の信頼できるサプライヤー―から、利益率の高い上流層である半導体設計とアーキテクチャへと卒業しようとする試みである。TSMCの熊本工場が重力の錨となり、今やエコシステムは、シリコンを価値あるものにする人材、EDAスキル、IP創造が、工場と共に輸入されるのではなく地域に根付くことができるかを試している。
グローバルに見れば、これは各国政府が製造能力だけでは商品化の罠であることに気付くパターンに適合している。台湾、韓国、米国はすべて、周辺の設計とツーリング経済を伴わない工場では、価値の大部分―そして強靭性の大部分―がオフショアに残ることを学んだ。半導体エキスポと次世代エネルギー展示会を組み合わせることは偶然ではない。先端ノード工場は地球上で最も電力・水集約的な産業資産の一つであり、いかなる地域も電力方程式を解決せずに半導体の野心を拡大することはできない。この連携は、AIアクセラレーター需要がデータセンターと工場のエネルギー消費を同時に複合化させるにつれて、さらに強まるだろう。
日本にとって特に、設計への転換はより困難で重要な賭けである。日本はアナログ、パワー半導体、センサー、材料において深い強みを持つが、AIとHPCシリコンに価値が集中する最先端デジタル設計においては人材層が薄い。設計ゾーンを構築するのは安価だが、最新のEDAフロー、チップレット統合、先端パッケージングに精通したアーキテクトの持続的なパイプラインを構築することは、10年規模の組織的プロジェクトである。問題は、九州が真の設計ハブになるのか、それともアーキテクチャが新竹とカリフォルニアに留まる中でバックエンドレイアウトを扱う衛星にとどまるのかである。
日本企業とSIerにとって、その影響は具体的である。成熟しつつある国内半導体クラスターは、現在地域にほとんど存在しないソフトウェアとシステム層への需要を生み出す:工場自動化、MES統合、装置レベルのデータパイプライン、そして競争力ある製造を定義するAI駆動の歩留まり分析である。これは、これらの工場を一般的な工場クライアントとして扱うのではなく、半導体ドメインの専門知識を構築する意欲のあるSIerにとって自然な隣接領域である。工場デジタル化のリファレンスアーキテクチャを開発し、日本の業務規律とTSMCがもたらすデータ集約的プラクティスを橋渡しできる企業は、持続可能で高利益のニッチを所有することになる。
地域の開発チームと広範なRPAからAIへの移行にとって、教訓は防御可能なスキルが今どこにあるかということである。バックオフィス業務の機械的な自動化は急速に商品化している。希少な能力は、半導体やエネルギーのような物理的で高価値な産業に結びついたドメイン固有のエンジニアリングである。九州のエキスポ成長は、日本がAI時代における存在感への最も明確な道は、フロンティアモデルの構築を通じてではなく、AI経済全体が依存するハードウェアとエネルギーインフラにとって不可欠な存在になることを通じてかもしれないことを思い起こさせる。