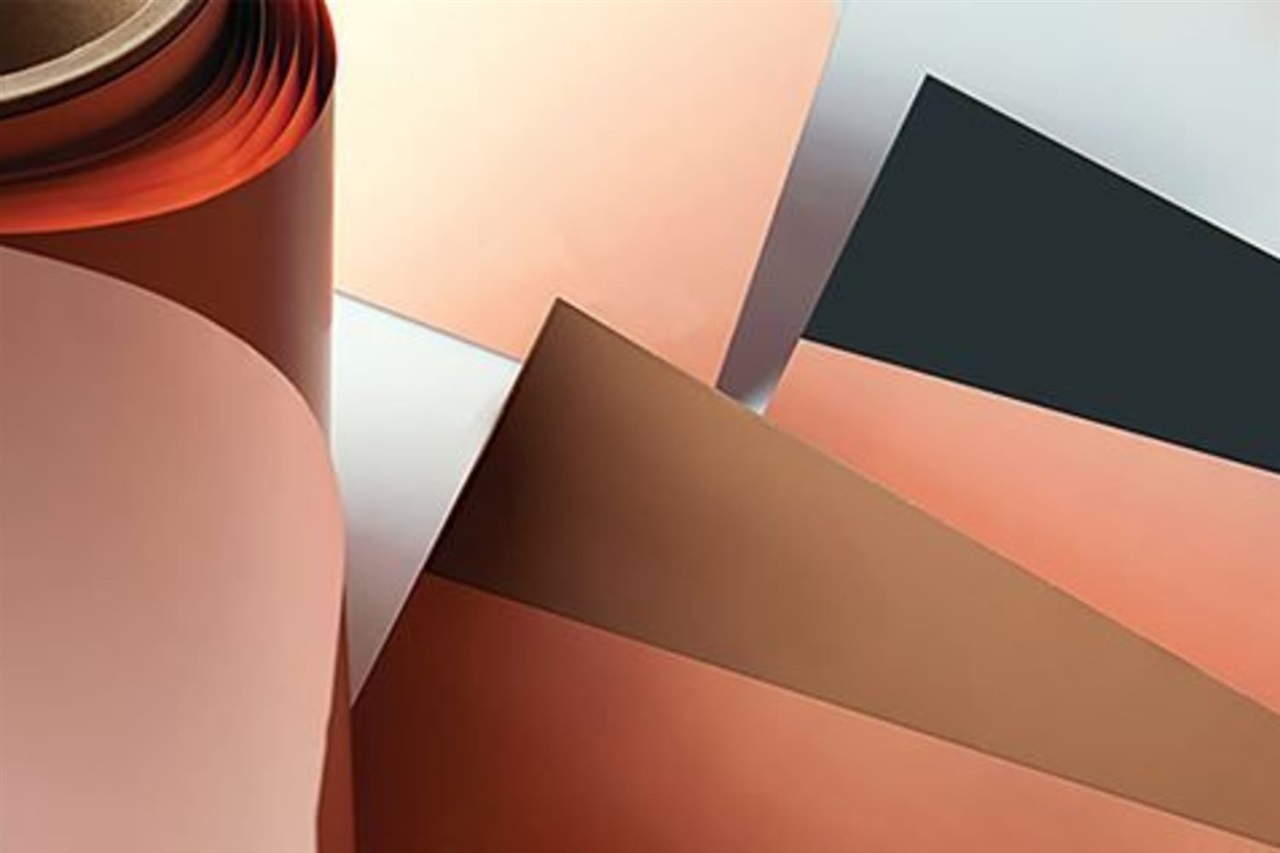
韓国の銅張積層板(CCL)輸出急増の背後にあるシグナルは、国内貿易の話ではなく、サプライチェーンの話である。CCLは、AIサーバーや先端半導体パッケージ内のプリント基板のベース材料であり、その需要はGPUやHBM不足を引き起こしているのと同じ力によって牽引されている。アクセラレーターの密度が高まり、パッケージング基板がより大型化・多層化するにつれ、基板1枚あたりの材料要件は出荷台数よりも速いペースで増加している。これが、韓国サプライヤーの収益が広範な電子機器ボリュームではなく、AIインフラ支出によって増加している理由である。
グローバルには、これはAIサイクルにおけるマージンがどこに発生するかのシフトを示している。注目はチップやクラウド設備投資に集中しているが、制約は高周波・低損失ラミネート、ABF基板、そしてそれらを支える特殊樹脂やガラスクロスといったスタックの下層へと移行している。これらは長納期で容量制約のある投入材であり、新しいラインの認定には数年を要する。材料割当を早期に確保したハイパースケーラーやOEMは、AIハードウェアをスケジュール通りに出荷するだろう。一方、ラミネートをコモディティとして扱っていた企業は、困難な形でボトルネックを発見することになる。チップメーカーの2層下にまで及ぶ垂直購買契約や前払いが増加すると予想される。
日本にとって、これは直接的に関連性がある。なぜなら、韓国や台湾のCCLメーカーが依存する上流の化学材料——高速信号性能を決定するエポキシ樹脂、低誘電材料、ガラスファブリック——を日本企業が支配しているからである。韓国の輸出力は、ある意味で日本の材料リーダーシップの川下での表れである。日本のサプライヤーにとっての戦略的課題は、部品ベンダーとして留まるか、AIサーバー価値のより多くを取り込む統合的で認定されたモジュール提供へと移行するかである。
日本の企業やSIerにとって、実務的な教訓はAIインフラ構築における調達リスクである。サーバーやネットワーキングハードウェアのリードタイムは、シリコン単独ではなく、基板とラミネートの入手可能性によってますます左右されている。オンプレミスAIクラスターやクライアント向けGPU容量を計画しているSIerは、材料主導の供給変動を実際のスケジューリング変数として扱い、プロジェクト計画により長いリードタイム前提を組み込み、円滑な納品を前提とするのではなくハードウェア調達先を多様化すべきである。AIコンピュートの話は今や材料の話であり、それは投資テーゼと納期タイムラインの両方を再構築している。