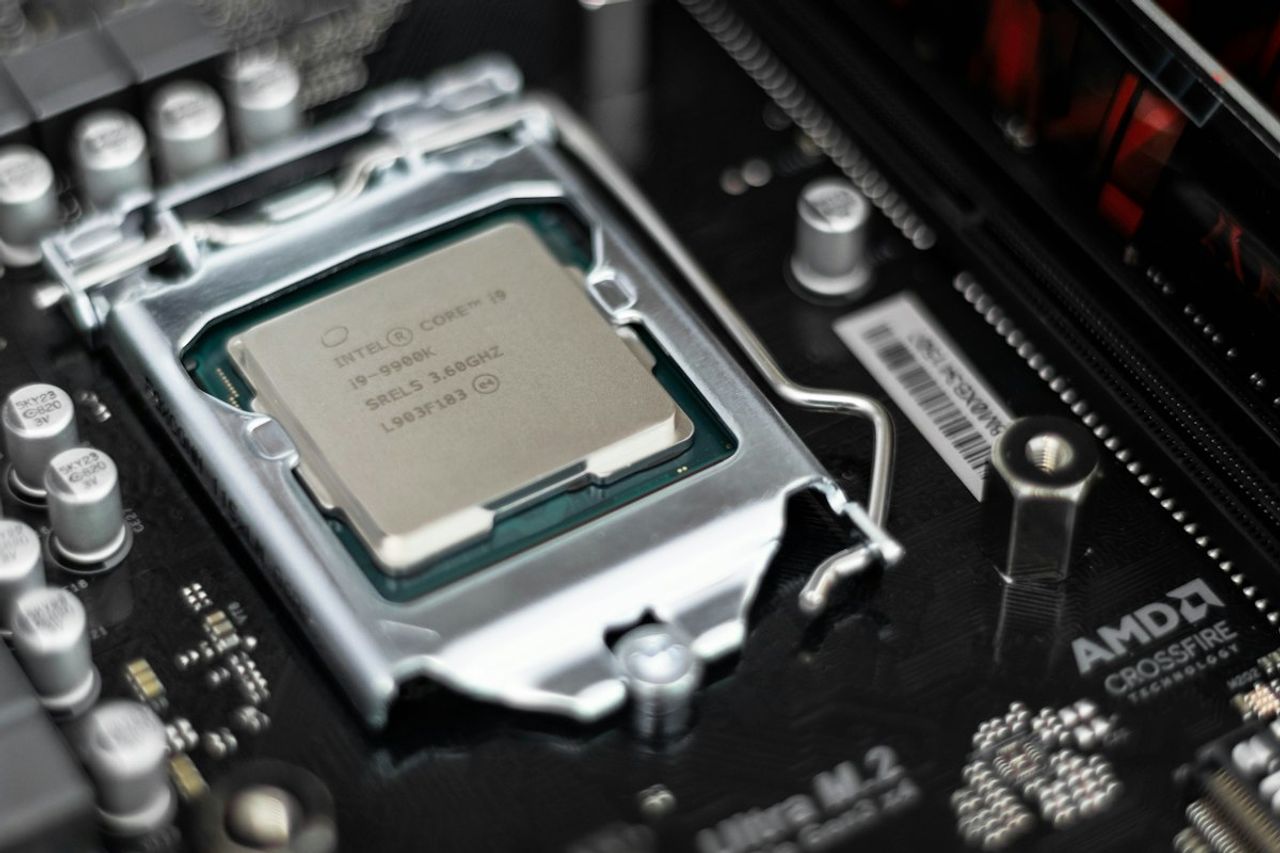
Murataは来年、AIチップ向け電源基板iPaSの量産を開始し、立ち上げから18カ月以内に年間500億円の売上を目指す。戦略的なシグナルは数字以上に重要だ。積層セラミックコンデンサーで世界を支配するメーカーが、まだ手中にない基板領域へと価値連鎖を登ろうとしている。
その論理は電力にある。アクセラレーターパッケージがより低電圧でより多くの電流を消費するにつれ、ボトルネックは純粋なトランジスタ密度から、いかにクリーンに電力がダイに到達するかへと移行している。電圧降下、過渡応答、熱余裕が今やAIシステム性能の第一次制約となっている。基板とパッケージの間に位置する基板層を制する者が、構造的に拡大する部品表の一部を獲得する。Murataは自社のセラミックス技術がそこで優位性につながると賭けている。リスクも同様に明確だ。基板は異なる製造分野であり、既存勢力や、容易には地位を譲らないパッケージングハウスが存在する。500億円という目標はMurataの総売上に対して控えめであり、これが近期の収益ドライバーではなく、はるかに大きなプラットフォームへのオプションであることを物語っている。
グローバルサプライチェーンにとって、この動きはAIのハードウェア価値が地味な層へと移行していることを示す。市場はGPUやHBMに夢中だが、電力供給、インターポーザー、先端基板こそ静かな寡占が形成されつつある領域だ。日本や韓国の受動部品専門メーカーが同様の上流進出を行い、ハイパースケーラーやアクセラレーター設計者がメモリーと同様に基板供給を確保しようと奔走することを予想すべきだ。
日本にとって、これは守りではなく攻めの稀有な物語だ。同国の部品メーカー、Murata、TDK、Kyocera、Ibidenは、10年間にわたり価値が海外のファウンドリーや設計ハウスに集中するのを見守ってきた。iPaSは深い材料知識をAIブームに隣接した防御可能な地位へと転換する試みであり、日本の強みがモデルやクラウドではなく、コンピューティングの物理層にあるという主張を強化する。
日本企業と彼らに仕えるSIerは、これを国内ハードウェアレバレッジの所在が変化していると読むべきだ。汎用電源部品を前提としたデータセンターおよびエッジAIシステム設計は、差別化された基板が熱および密度のエンベロープを変えるにつれ見直しが必要になる可能性がある。国内エンジニアリングチームにとっての実践的な短期的示唆はより限定的だ。これらの部品の認定サイクルは長いため、次世代AIハードウェアに依存するロードマップは、GPU割当を追跡するのと同じくらい注意深く基板の入手可能性を追跡すべきである。