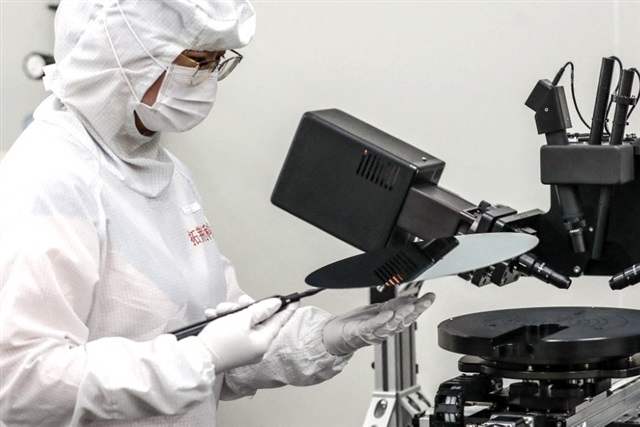
中国の半導体成膜装置メーカーであるPiotechは、2026年上半期の利益が1,324%増加したと発表した。これは装置需要の強化、新プロセス装置の採用拡大、規模の経済性の向上によるものである。
数字そのものよりも、それが証明する事実が重要だ。中国の装置国産化推進は、補助金による実験段階から商業的な牽引力を持つ段階へと移行した。成膜は国内ベンダーが信頼性のある装置への明確な道筋を持っていたプロセス工程の一つである。なぜなら、輸出規制によって遮断された極端紫外線(EUV)の最先端領域よりも下に位置するからだ。まさにこれが、この成長が戦略的に大きな意味を持つ理由である。北京は一夜にして最先端技術で飛躍しようとしているのではない。自動車、産業、パワー半導体の大部分が実際に製造されている成熟ノードおよび後続ノードにわたる自給自足のスタックを構築しているのだ。売上高だけでなく規模での利益は、サプライチェーンが標準化を進めるのに十分な耐久性を持っていることをバイヤーに示している。
既存企業にとってのリスクは、突然の崩壊ではなく、緩やかな侵食である。世界の成膜装置市場は、少数の米国および日本企業によって支配されてきた。これらの企業にとって、中国事業は国産化ブーム期に成長の突出したシェアとなっていた。国産装置がより多くのファブで認定されるにつれ、中国売上は追い風から逆風へと転換し、高利益率のサービスと消耗品マージンを保護してきた価格の傘が漏れ始める。認定された中国製装置は一つ一つが複利的に作用する。国内の設置ベース、現地サービスネットワーク、そして次のファブにとってのスイッチングコストを下げる人材プールを育成するのだ。
日本にとって、これは痛手となる。Tokyo Electronを含む日本の装置・材料企業群は中国のファブ拡張に大きく依存してきた。成膜は両者が直接競合する分野である。短期的な打撃は中国国内の後続ノード製造能力に集中しているが、戦略的な問いは、日本のサプライヤーがその需要をRapidus時代の国内建設、米国および台湾の拡張、中国ベンダーがまだ信頼性を持たない高付加価値モジュールへとシフトできるかどうかである。装置メーカーの下に位置する材料および精密部品サプライヤーも同じ岐路に直面している。
日本の企業やシステムインテグレーター(SIer)は一段階離れているが、影響を受けないわけではない。分岐する装置サプライチェーンは、電子機器および産業機器OEMに二つのコンポーネント・エコシステムをモデル化することを強いる。これによりプロキュアメント、BOMコンプライアンス、輸出管理ツールが再構築される。これは実際の統合作業であり、RPAスタイルの自動化というよりも、トレーサビリティシステム、デュアルソーシング・ロジック、現地インテグレーターが構築するのに適した規制データパイプラインに関するものだ。ただし、サプライチェーンの分断を一時的なショックではなく、永続的な設計制約として扱う場合に限られる。




