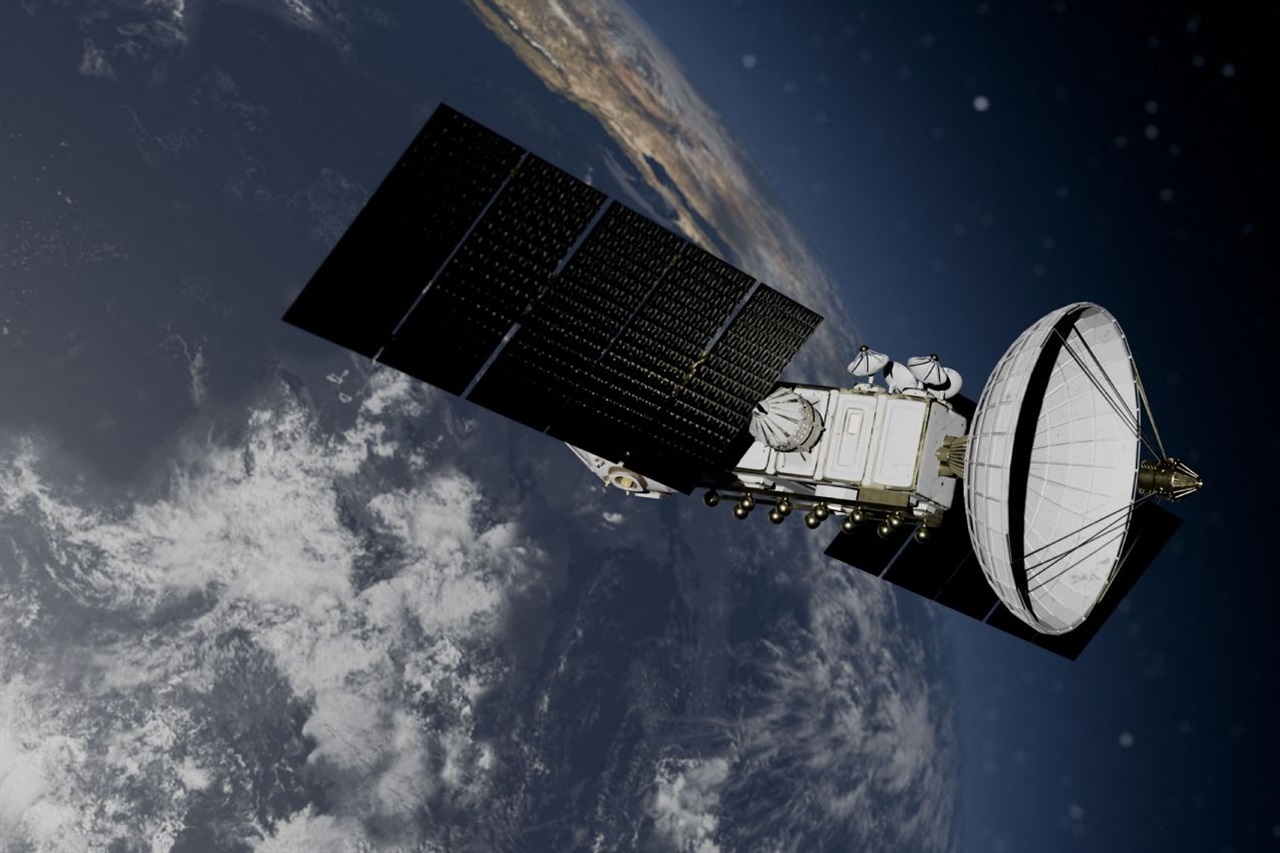
IridiumとAltair Semiconductorは衛星接続をIoTチップセットに統合し、別個のハードウェアを追加することなく、地上波カバレッジ外でもデバイスをオンライン状態に保つ。この戦略的シグナルは取引そのものより大きい。非地上ネットワークは、専門的なアドオンから、シリコンに最初から組み込まれる基本機能へとシフトしている。
グローバルには、これは長年の部品表の障壁を崩壊させる。これまで衛星IoTは第二の無線機、第二のアンテナ、第二の認証サイクルを意味し、海運コンテナや石油掘削装置などの高価値資産に限定されていた。このリンクを主流チップセットに組み込むことで、トラッカー、農業センサー、ウェアラブルのメーカーは、再設計ではなくソフトウェアとプロビジョニングの決定としてカバレッジギャップに対処できる。競争の重心は、チップセットレイヤーを支配する者へと移行すると予想される。なぜなら、接続の選択がそこでますます固定されるからだ。この圧力は、地上LPWANの経済性と、ローミングと基地局カバレッジで十分と想定していたセルラーキャリアに直撃する。
日本にとって、レジリエンスの観点が最も鋭い。地震、台風、津波にさらされる国は、地上インフラが故障したときに生き残る接続の構造的ニーズを持つ。衛星ネイティブIoTは、災害監視、遠隔インフラテレメトリー、事業継続ユースケースに適合し、国内キャリアが高密度都市回廊外で歴史的に十分なサービスを提供してこなかった分野である。太平洋を越えて貨物を追跡する物流・海運事業者は、地上ネットワークが匹敵できないシームレスなカバレッジへの道を得る。
日本のSIerにとっての意味は、短期的な統合機会と長期的なマージンリスクである。今日カスタム衛星ゲートウェイ作業を必要とするプロジェクトは、標準化されたモジュールとプロビジョニングのエンゲージメントになり、接続配管に対して請求されるプレミアムを圧縮する。より高価値なレイヤー、デバイスフリートオーケストレーション、データパイプライン、分散資産のセキュリティへと再配置するSIerは、アップサイドを獲得する。依然としてオーダーメイドのハードウェア統合を販売しているSIerは、その価値がチップセットに流出するのを目にするだろう。
注目項目は認証とスペクトラムである。日本の無線機器に関する規制プロセスと、国内キャリアが非地上ネットワークを抵抗するのではなく受け入れるペースが、これが2026年のエンタープライズ現実になるのか、それとも政策によって制限されたより遅いロールアウトになるのかを決定する。