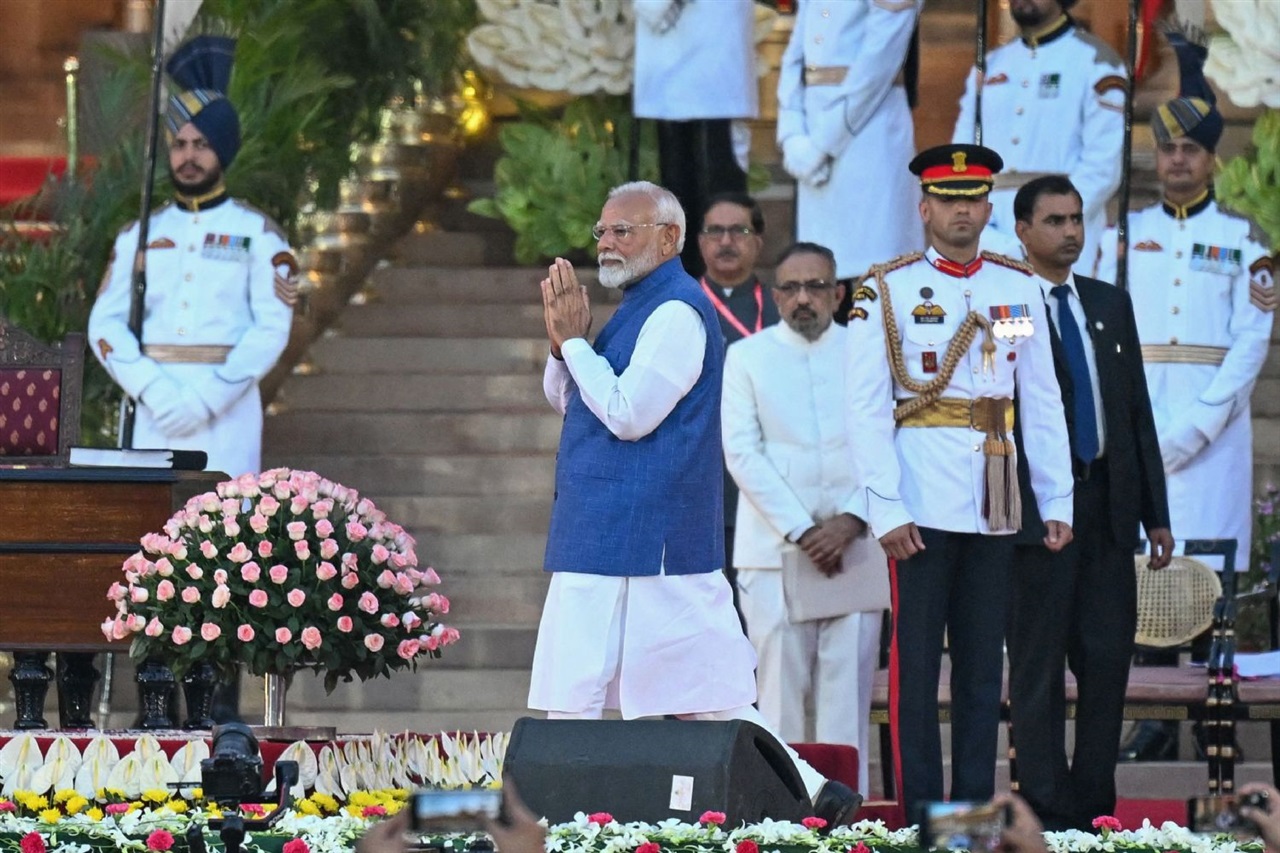
インドはもはや、チップ設計サービスにおける世界のバックオフィスという位置付けに甘んじていない。政府がSemicon India 2026で首相を前面に押し出し、「シリコンからシステムへ」という旗印を掲げた決定は、ファブを超えた野心を示している。ニューデリーは、材料、パッケージング、装置、そして最終的には完成した電子機器に至るまでの、エンドツーエンドのエコシステムを望んでいる。これは、グローバルな半導体メーカーが東アジアにおける集中リスクから離れてバランスを取り直す中での、意図的なポジショニング戦略である。
ここでのグローバルな計算は単純だが、過小評価されている。現在、すべての主要なファブ決定は地政学的な重みを伴い、インドは台湾、韓国、そして次第に日本といった既存勢力が提供できない3つの要素を提供する。それは、巨大な国内需要基盤、積極的な国家補助金、そしてOECDレベルを大きく下回る価格の労働力である。難点は実行力だ。インドは過去に何度も大規模なファブプロジェクトを発表してきたが、水、電力、クリーンルーム人材の問題で頓挫してきた。投資家は、補助金主導の設備投資サイクルに適用するのと同じ規律をもって、この華々しさを見るべきだ。インセンティブは現実だが、着工から歩留まりまでの数年間のギャップも同様に現実である。
日本にとって、これは競争上の脅威であると同時に、流通の機会でもある。東京は自国の半導体基盤の再工業化に多額の投資を行ってきた。北海道のRapidus、TSMCの熊本拡張、そして材料メーカーへの補助金網がそれだ。インドの台頭は、その最先端戦略を直接侵食するものではない。代わりに、日本の装置メーカーや化学品サプライヤーがすでに支配的地位を占める成熟ノードとパッケージング層で競合する。Tokyo Electron、Screen、そして特殊材料メーカーなどの企業は、ファブの所有者が誰であろうと、インドの建設需要に販売することができる。取締役会にとっての戦略的問題は、インドを顧客として扱うか、それとも自社の製造拠点として扱うかである。
日本のシステムインテグレーターや企業IT責任者は、これを今後10年間でハードウェアサプライと技術人材がどこに集積するかについての、より長期的なシグナルとして読み取るべきだ。インドの設計サービスの深さは、すでにグローバルなチップ検証やEDA作業の中核となっているが、国内ファブがローカルな需要を生み出すにつれてさらに深化するだろう。慢性的なエンジニア不足に直面している日本企業にとって、インドの拡大する半導体・組み込みシステム人材プールは、過去の一般的なITアウトソーシング関係よりも実行可能なオフショアパートナーとなるかもしれない。
短期的な現実として、メモリとAIシリコンの価格圧力——DRAMとNANDのコストはAI需要により急激に上昇している——は、あらゆる新たな生産能力源を戦略的に価値あるものにしている。インドは今回のサイクルでその逼迫を緩和することはないだろう。しかし、3~5年のハードウェアロードマップを構築する調達チームにとって、アジアの半導体製造における信頼できる第三極は、最初の商用ウェーハが出荷される前であっても、注意深く監視する価値がある。