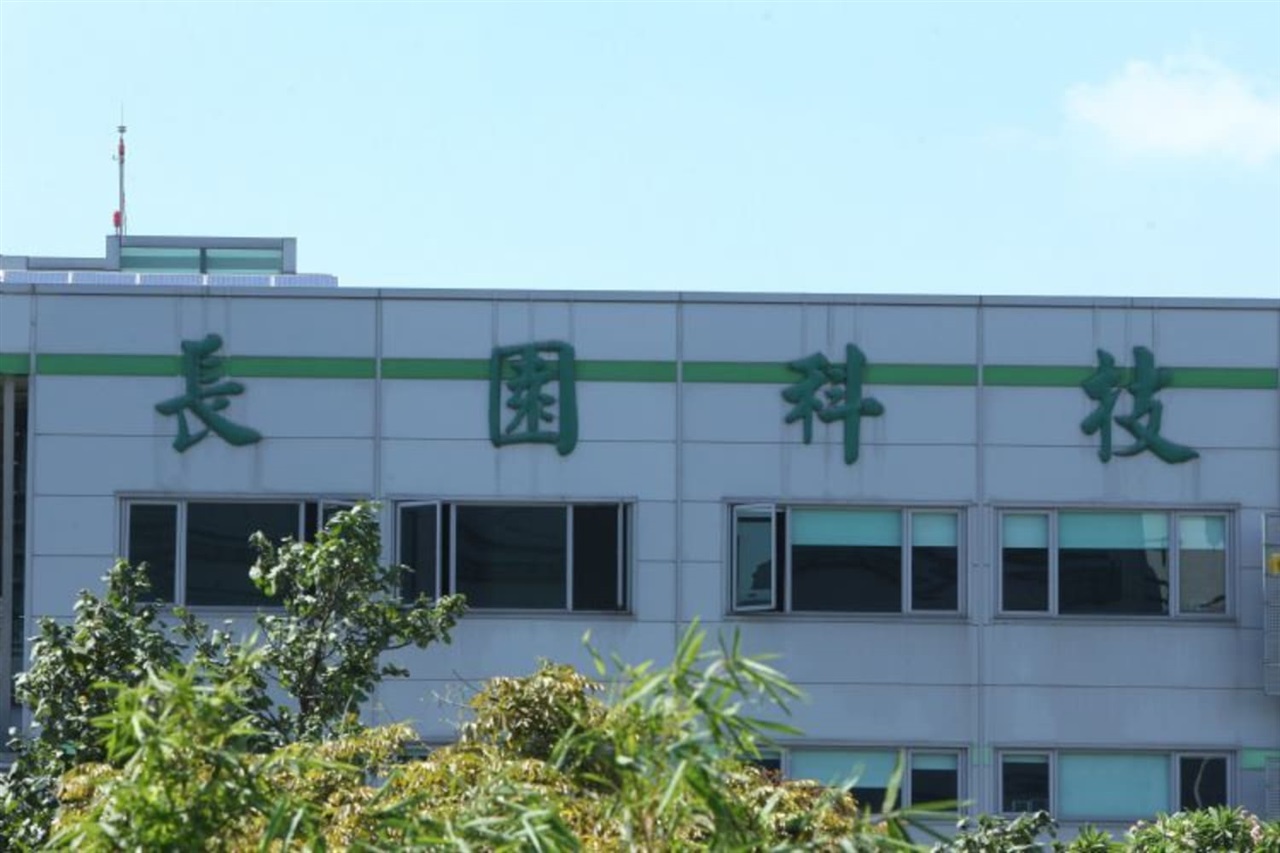
Changs Ascendingは2026年9月の売上高が7920万台湾ドル(約249万米ドル)と、前月比92%増、前年比14%増を報告した。これは半導体メーカーの工場建設と装置受入に関連する受注が売上として認識されたことによる。月次売上高161億ドル(前年比54.6%増、9カ月累計1220億ドル)のTSMCと並べると、この組み合わせは重層的な物語を語る。すなわち、トップにおける需要エンジンが、今やサプライチェーンの最深層まで資本を明確に引き込んでいるということだ。
グローバル投資家にとっての戦略的ポイントは、ファブ建設サイクルが物理インフラ段階に入ったことである。リソグラフィーやエッチング装置が見出しを飾るが、稼働するファブには無停電電源、精密環境制御、クリーンルーム物流、部品・装置の自動識別・追跡も必要だ。これらカテゴリーのサプライヤーは建設タイミングに対するハイベータのプレーである。上昇余地は実質的なオペレーティングレバレッジにあるが、難点は受注が案件駆動型で凸凹があり、売上認識が不規則となるため、単月の数字がトレンドの弱い代理指標にしかならないことだ。月次92%増は、根底の成長と同程度に、受入スケジュールが消化されたことを反映している。
注視すべきリスクは集中度とリズムだ。少数のメガファブが受注帳を左右する場合、TSMCや競合の設備投資タイミングのずれは、小規模ベンダーに激しく波及する。TSMCの前月比微減は、アンカーテナントでさえ直線的に成長しないことを思い起こさせる。
日本にとって、これは海外の珍事というより雛型である。熊本のJASM、北海道のRapidus、広島のMicron、PSMCリンク案件はいずれも、同じ建設から受入への軌道をたどっている。これは日本の電源システムメーカー、工場自動化ベンダー、ファブフロアのIT・MES・トレーサビリティを統合するSIerにとって、具体的な機会の窓を生み出す。AIDCとRPAはここに自然な居場所がある。すなわち、混沌とした立ち上げ期における入荷装置物流、受入文書化、在庫照合の自動化であり、この段階では手作業プロセスが破綻する。
日本の意思決定者への要点は、ファブ建設を明確な段階を持つ複数年の需要パイプラインとして扱い、華やかな装置層だけでなく、インフラとシステムインテグレーション層に向けて位置取りすることだ。資金は波状に到来し、第二波が今見えている。