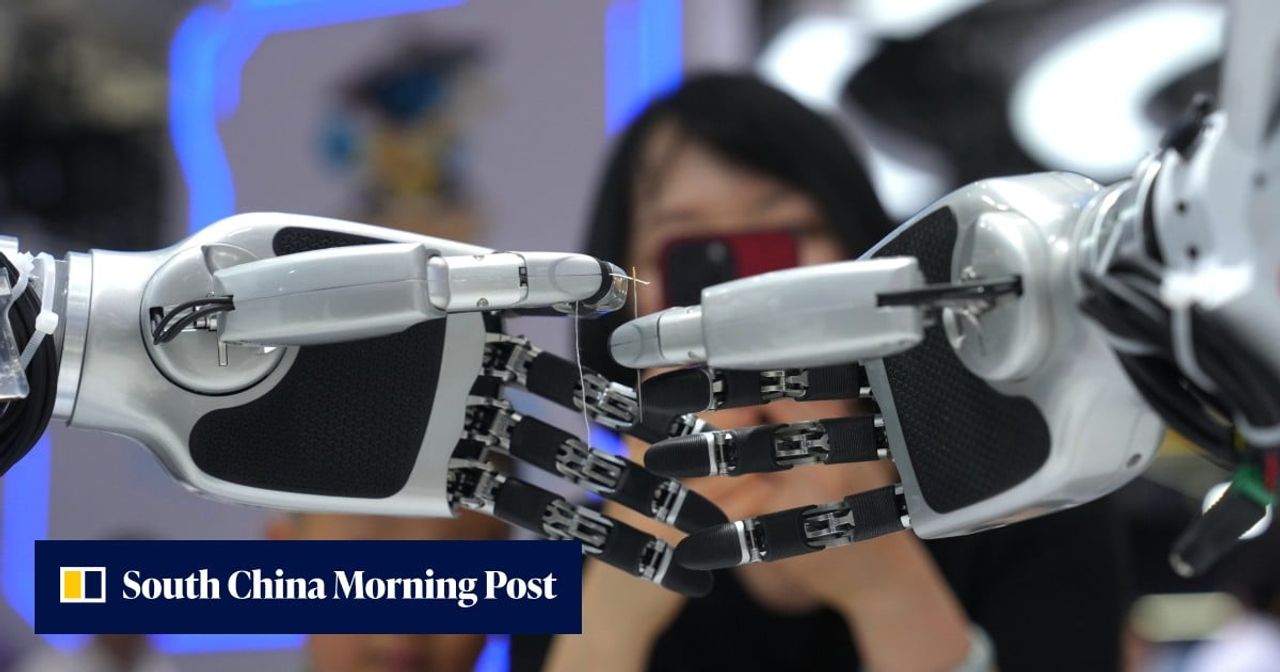
北京から発せられるシグナルは誤読されやすい。人型ロボットは依然として群衆を引きつけ、2,000台以上のマシンと666チームが参加する並行開催のHumanoid Robot Gamesが演出性を強化している。しかし、より重要な動きはより静かなものだ。メーカーは、デモフロアを離れ、倉庫、工場、サービス現場に投入されるよう設計された車輪式およびタスク特化型の設計を前面に押し出している。これが、能力のショーケースとビジネスとの違いである。
グローバルに見ると、これは欧米投資家が固執してきた人型ロボットの物語を再構築する。二足歩行の形態は研究およびマーケティング上の資産ではあるが、高コストで、認証が困難であり、採算が合う単位経済に到達するのが遅い。車輪式プラットフォームは、実環境において人型ロボットを負債にするバランスと安全の問題を回避し、より早く投資回収期間に到達する。中国の優位性はここで倍増する。高密度な部品サプライチェーン、量産されるアクチュエータとモーター、そして新規性ではなくコストで競争する意欲のあるメーカーだ。米国および欧州の参入企業にとっての戦略的リスクは、彼らが人型ロボットという壮大な目標を追う間に、中国企業が静かに市場の実用的な中間層を掌握し、誰もが維持できない水準まで価格を引き下げることである。
タイミングの側面もある。ロボティクスの展開が拡大しているちょうどその時に、AIサーバーとメモリのコストが世界中で上昇している。計算量が多く、クラウドに接続されたロボットは運用コストの上昇に直面しており、これにより手頃な価格のエッジハードウェアに自律性をより多く押し出す設計が有利になる。実用的でセンサー搭載の少ない車輪式マシンは、計算量の多い人型ロボットよりもはるかにこの制約に適合する。
日本にとって、これは直接的な競争警報であると同時に好機でもある。日本のロボティクスの伝統、FANUC、Yaskawa、そして産業オートメーションの深い基盤は、常にまさにこの実用的で展開可能な哲学に傾倒してきた。危険なのは、中国が現在この実用主義に追いつきながら、部品コストと反復速度で日本を上回っていることだ。日本のメーカーは、もはや精密工学だけでこのカテゴリーを守れると想定できない。
SIerおよび企業ITチームにとって、このシフトは統合の戦略を変える。短期的な機会は人型ロボットの構築ではなく、実用的なロボットのフリートを物流、高齢者介護、製造業に統合することであり、これはまさに日本が最も深刻に直面している労働力不足の圧力である。ロボティクスをRPAおよびオーケストレーションソフトウェアと組み合わせ、物理的な自動化をバックオフィスのワークフローに接続するSIerは、決して採算が合わないかもしれない人型ロボットのブレークスルーを待つ企業よりも多くの価値を獲得するだろう。日本企業への指針は、ロボットを後回しにする科学プロジェクトとしてではなく、今すぐシステム統合とコストの問題として扱うことである。