ヒューマノイド・産業用ロボット・物流自動化——Figure, 1X, Unitree, Boston Dynamics, Tesla Optimus。
ロボティクスのニュースでは、ヒューマノイド、産業用ロボット、物流自動化、サービスロボット、ロボット基盤モデルの動向を追います。Figure、Unitree、Boston Dynamics、Tesla Optimusなどの発表を整理し、現場導入と技術進化の見方を解説します。
動作計画と追跡制御の分離により、ヒューマノイドはプロアスリートの動きを模倣可能に。速度認識制御が、実用化を阻むシミュレーションと実環境のギャップを縮小。
北京のスタートアップが開発するRUDAは、ロボットの頭脳と身体を分離することを目指す。標準レイヤーが勝者となれば、ハードウェアの参入障壁は崩れ、価値はソフトウェアへとシフトする。
人間対ロボットの格闘試合を中止させた規制当局の動きは、現実の隙間を浮き彫りにした。公共の共有空間における身体性AIを統治する法的枠組みが存在しないのだ。
NVIDIAは安全性をロボタクシーやヒューマノイドのゲート層として位置づけ、信頼の問題をプラットフォーム囲い込みに転換する戦略を展開しており、日本のロボティクス業界のリーダー企業は無視できない状況にある。
Figureの急速なF.02からF.03への移行と旧型廃棄は、ヒューマノイドロボティクスの経済性と日本の自動化戦略を再構築する過酷なハードウェア償却サイクルを露呈している。
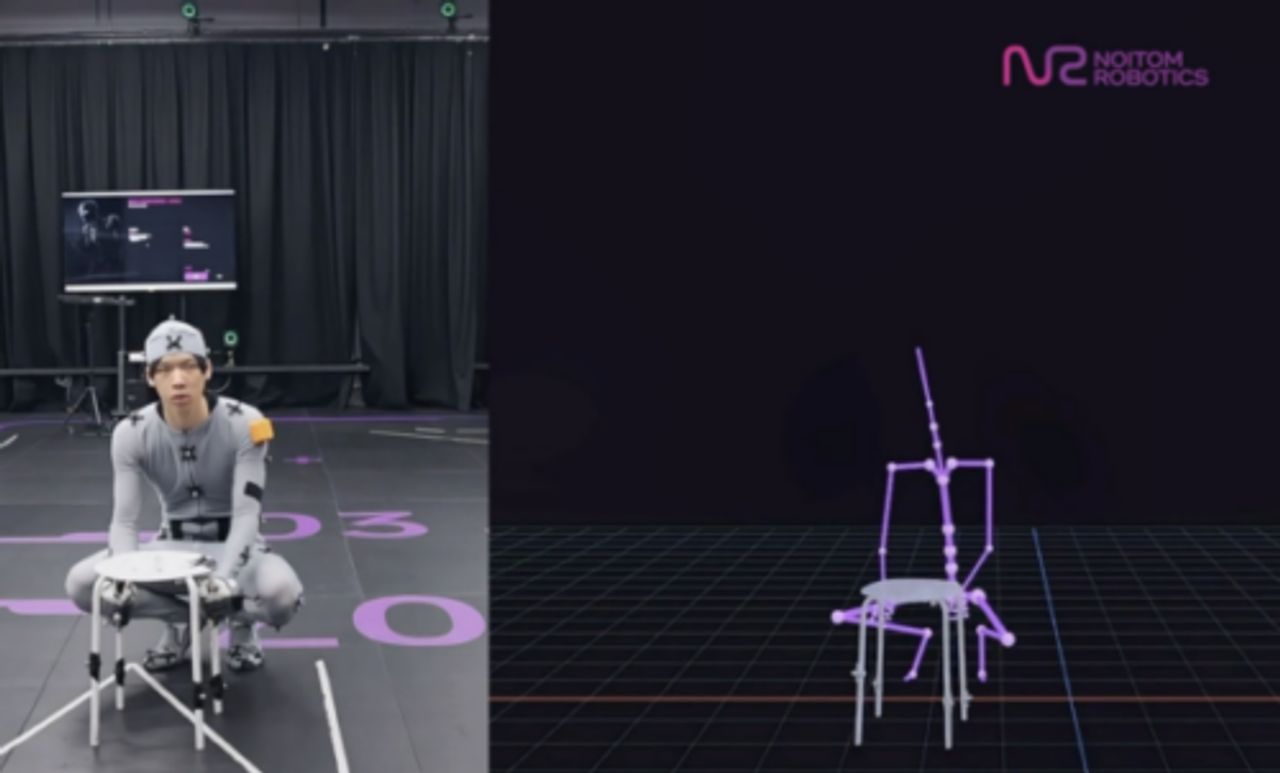
ヒューマノイド学習のための新しいモーションキャプチャデータセットは、物理的インタラクションデータがモデルではなく、エンボディードAIにおける真のボトルネックになりつつあることを示している。
FDAは現在、動物実験より臓器チップデータを求めている。この技術は、それを取り巻く科学文化、検証、トレーニングよりも速く成熟している。
2026年上半期、世界で出荷されたヒューマノイドロボットのほぼ5台に4台が中国製だった。この圧倒的なスケール優位は今や、日本にとってサプライチェーンと産業政策上の深刻な課題となっている。
ヒューマノイドロボットがタスクを学習するには人間による実演が必要だが、その作業者は自らの代替要員を訓練している。このインセンティブの対立こそが真のボトルネックであり、ハードウェアではない。
ヒューマノイドロボットが合図で涙を流すようになった。技術的飛躍は小さいが、それが購入者すべてに突きつける信頼性、責任、設計倫理の問題は大きい。
学生が開発したRoboMeshAは、ロボティクスとAIをブラウザでアクセス可能なモバイルラボに変換し、新興市場やコスト圧力下の学校が固定インフラを飛び越える可能性を示唆している。
ヒューマノイドロボットは関節内の特殊化学材料に依存しており、欧州既存勢力と中国の挑戦者との間で材料供給を巡る戦場が開かれている。
汎用エッジモジュールが今やオペレーター不要、通信リンク不要で致死的な目標選定を実行。自律性は最先端コンピューティングから分離し、規制は全く追いついていない。
Samsungは装置メンテナンスにロボットを導入し、半導体工場の稼働を支えるエンジニア依存の作業を標的としている。製造における物理AIの試金石となる事例だ。
先進ファブにおけるロボティクスとインテリジェント装置制御が真の歩留まり向上レバーとなりつつあり、日本の装置・自動化ベンダーに追い風をもたらしている。
単一チップで106TOPSを実現するエッジプラットフォームがロボット知能をクラウドから解放し、フィジカルAIのコスト、レイテンシ、サプライチェーン戦略を再構築する。
中国国内ブランドが現在、中国におけるロボット出荷の約55%を占める。弱点は依然として高度な自動車および半導体プロセスソフトウェアに残り、ここでは日本がなお優位を保つ。
台湾の工作機械メーカーは、単体機器の販売から統合生産システムの販売へと移行し、航空宇宙と半導体需要を狙い、日本の伝統的な優位性を圧迫している。
XPengが自社開発のEV向けシリコンをヒューマノイドに転用、自動車グレードのAIチップを持つ企業が次世代ロボティクススタックを垂直統合できることを示唆
次のロボティクスの飛躍は、能力を統合・分散・管理するインテグレーション層にかかっている。この変化は日本のハードウェア優位性を脅かし、SIerの機会を再定義する。
国内製エッジシリコン上で動作するオープンな具現化モデルが物理AIのコモディティ化を加速させ、ハードウェア優先戦略を掲げてきた日本のロボット業界リーダーたちを試す局面が来ている。
Unitreeの約9万5000人民元のG1+は、積極的なコストエンジニアリングによってヒューマノイドがコモディティ価格帯に到達しつつあることを示し、既存企業の採算を圧迫している。
Unitreeの4,000ドルのコンシューマー向けロボット犬は、中国がいかにハードウェアをコモディティ化し、真の価値がデータとフィジカルAIパイプラインへ移行しているかを浮き彫りにする。
UBTechが年間1万体以上の産業用ヒューマノイドを目標とする工場を開設。真の焦点はロボットそのものではなく、中国が実体化AIをデモ段階から量産へと移行させている点にある。
北京の規制当局はハードウェアではなくデータ層を標的に、身体化AIを主導しようとしている。この動きは国家主導のデータ堀の構築を示唆し、世界のロボティクス競争の構図を塗り替えるとともに、各国の関連企業に圧力をかけている。
競合企業が中国の主要ヒューマノイドスタートアップ3社を規制当局に通報したという噂は、エンボディドAI資金調達競争がいかに熾烈になっているかを示している。日本の着実なロボティクス企業は異なる状況に直面している…
実用的なヒューマノイドロボットのボトルネックは、ハードウェアでも華やかなデモでもない。訓練データであり、そのパイプラインを握る者がプラットフォームを制する。
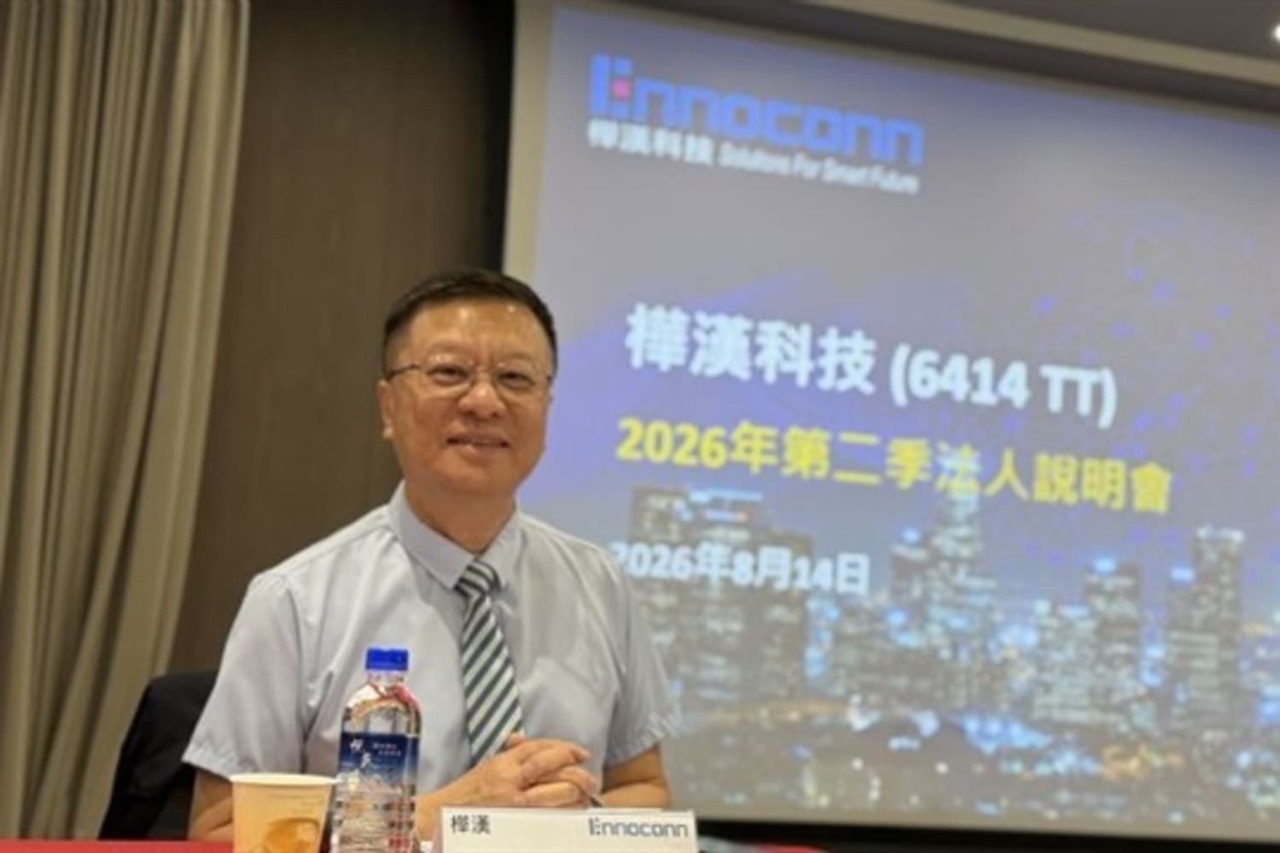
Foxconn系列のEnnoconnがKontronの支配権獲得に近づく中、Physical AI需要と半導体工場建設が同社の産業用コンピューティング成長を牽引している。
あるチップメーカーが、手先の器用さ・エッジAI推論・システムコストをヒューマノイドが克服すべき関門として提示。製造業が最初の勝者となり、日本の自動化優位性を再定義する。
AIがスクリーンを離れロボットや機械へと展開される中、安全性とセキュリティは一つの問題へと融合しつつある。今や導入を左右するのは知能ではなく、信頼だ。
ステージ映えするヒューマノイドとUnitreeの株価急騰の陰に、中国のロボット産業が持つ真の強みがある。サプライチェーン、コスト曲線、そして産業導入における競争力が、日本の既存企業に圧力をかけている。
スペースシャトル時代のロボットアームが受けた歴史的栄誉は、今日の真の競争領域を指し示す。それは商業的な宇宙空間サービシングであり、そこでは軍民両用のロボティクス知的財産が国家的優位性へと積み重なっていく。
自動運転とロボティクスが「Physical AI」という旗印の下で収斂しつつあり、台湾の部品エコシステム、そして日本のSIerが自動車を超えて競争できるハードウェア統合の道を開いている。
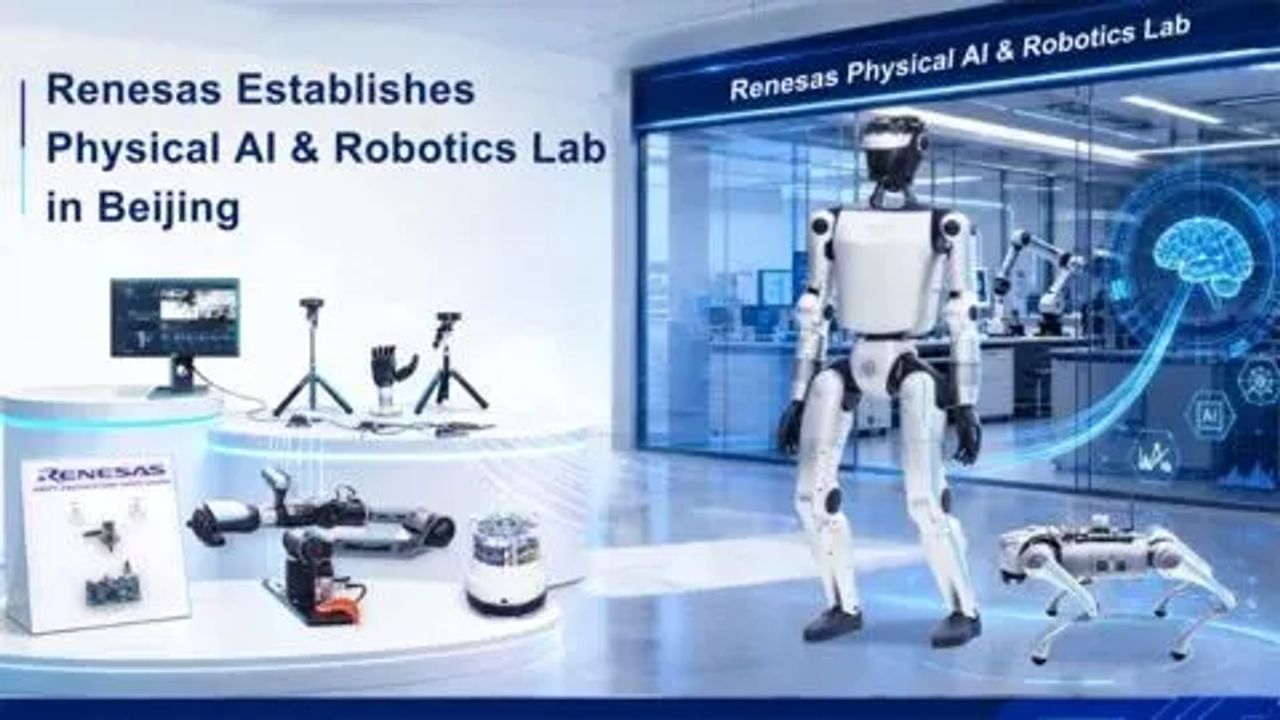
Renesasが北京にPhysical AI & Robotics Labを開設し、ヒューマノイドロボット市場の計算レイヤーに参入する。日本の半導体メーカーが中国の需要を追う。
Anthropicは、ClaudeのようなAIエージェントが物理的なハードウェア(ロボットや研究機器)を制御できる共通ドライバ仕様を提案し、標準化の主導権争いと安全性の問題を提起している。
AIコンパニオンロボットは音声アシスタントから常時稼働の感情的存在へとシフトしている。プライバシー、依存性、サーバー停止リスクは高齢化する日本で最も重要な意味を持つ。
堅牢化されたJetson AGX Thorボックスは、AI演算がデータセンターを離れ、工場、農場、車両へと移行する兆しを示す。日本の機械・SI基盤にとって、エッジが今や主戦場となっている。
北京のロボティクス業界は、二足歩行の展示用モデルから、実際に出荷される車輪式・タスク特化型マシンへと移行している。真の競争は、見世物ではなく実用展開にある。
UnitreeのSTAR市場デビューは中国初のヒューマノイドロボット上場となり、研究室カテゴリーを公開市場の投資対象に変え、日本のロボティクス既存勢力に圧力をかけている。
Unitreeは上海科創板で629%急騰し、時価総額約660億ドルに到達。この熱狂は、ヒューマノイドロボティクスが単なるR&D投資ではなく、資本市場のテーマになったことを示している。
Unitreeの上海IPOは8,000倍の過剰申込を記録し、投機的なヒューマノイドブームを示唆している。中国はロボティクスの産業化を急速に進めており、日本の既存企業に戦略的圧力をかけている。
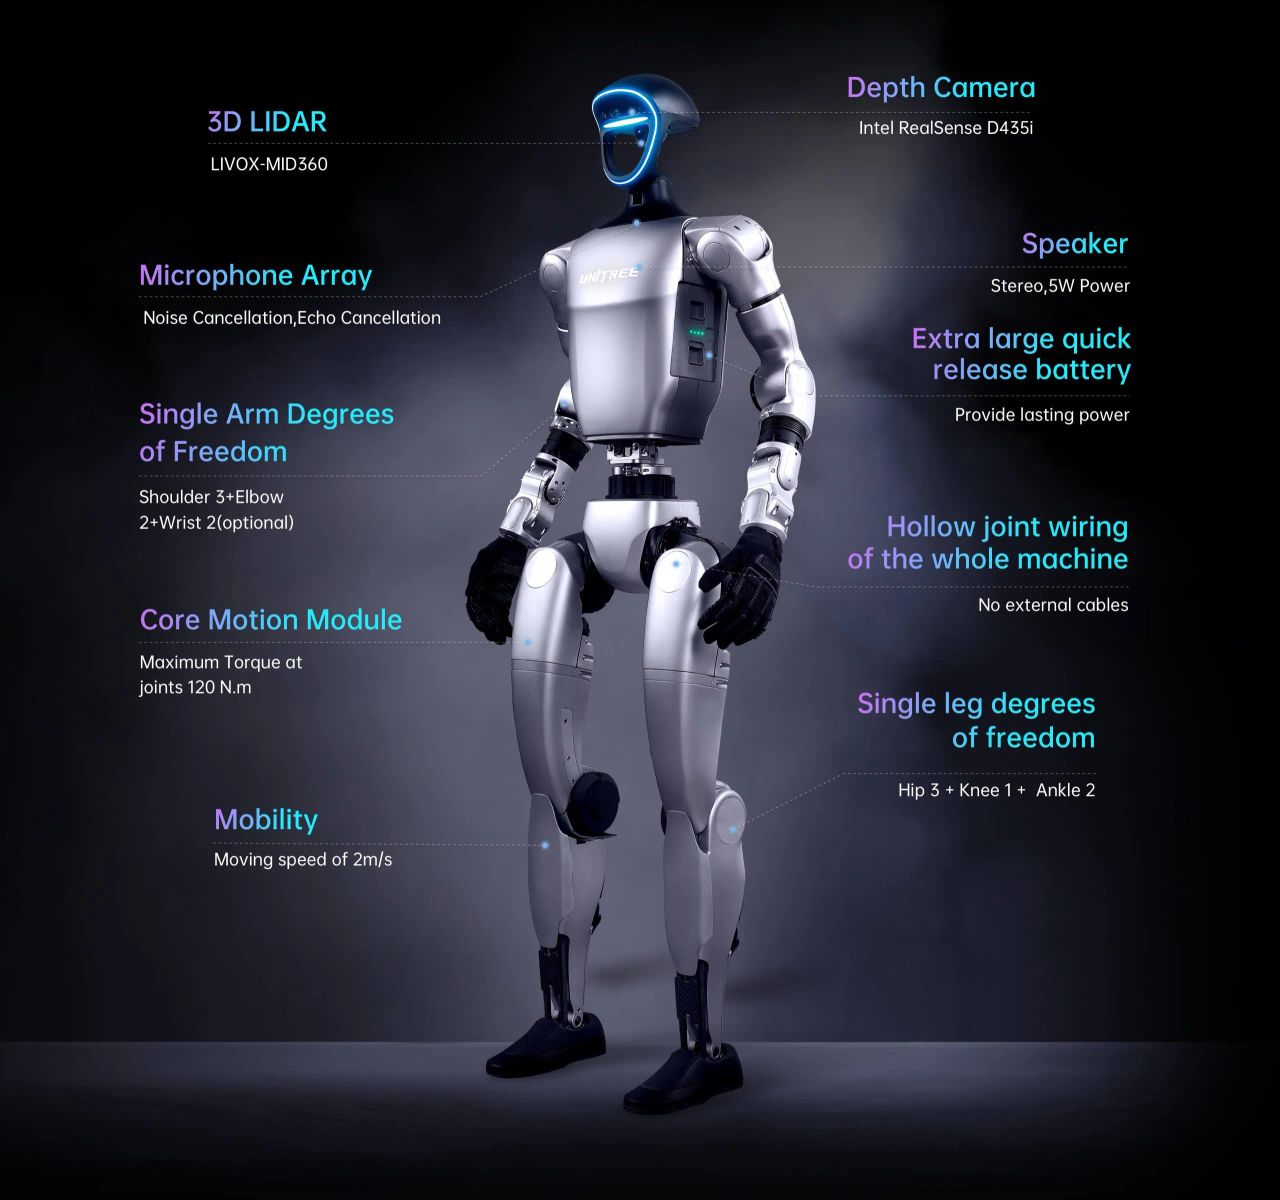
Unitreeは目を引くヒューマノイド性能数値を喧伝しているが、欠落しているテストプロトコルこそが、誇大宣伝と実用可能な現実を天秤にかける購入者にとっての真の焦点である。
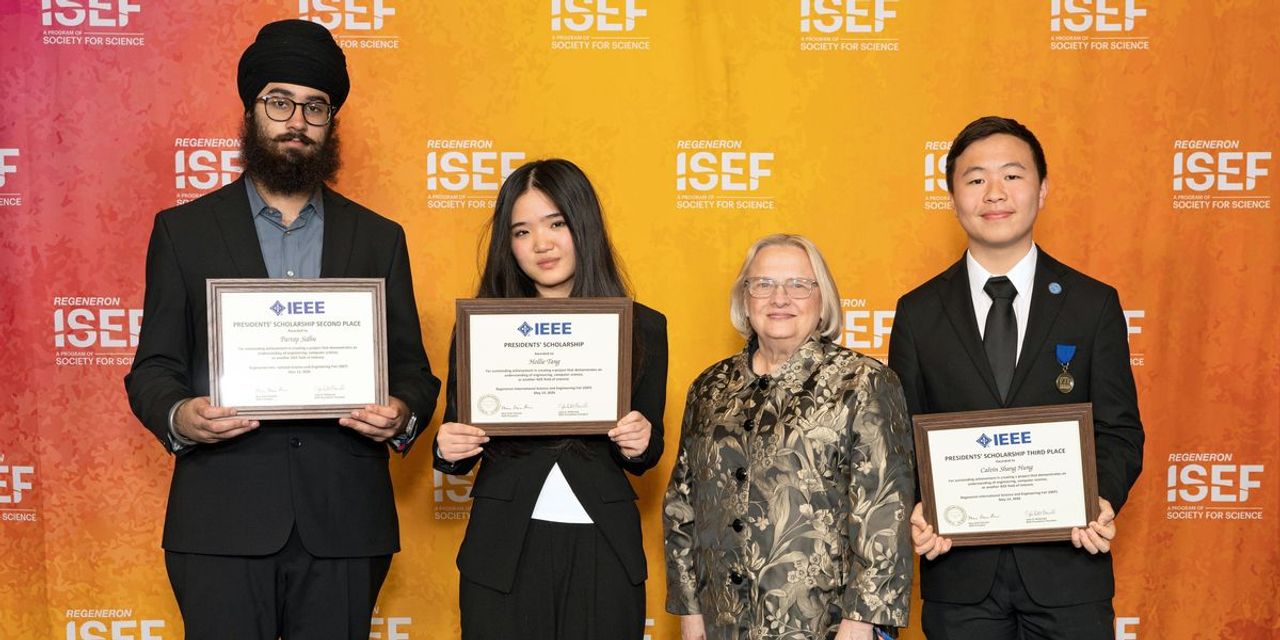
IEEEが表彰した学生発明品—低コストのヒューマン・マシン・インターフェースと外骨格—は、手頃な価格のアクセシビリティ技術とエンジニアリング人材の向かう先を示唆している。
火星でほぼ自律的に移動する探査車は、接続に依存しない自律性が成熟しつつあることを示し、地球上の自動運転車、鉱業、防衛ロボティクスの経済性を再構築している。
エイリアンのようなサメを記録する水中ドローンが、防衛、エネルギー、海底インフラに関わる成熟した自律システム市場の到来を示している。
全身協調型ロボット知能が実用化される一方、輸入禁止措置がハードウェア層を分断し、ロボティクスのソフトウェア面と物理面が別々の戦場へと分裂している。
ローバーの声で綴られた詩が、厳しい真実を再構築する。人間の手の届かない場所で動作する機械こそが自律性の最も過酷な試験であり、その成果は地球に還元される。
SoftBankによるGravis追求は、デジタルAIから具現化知能への転換を示し、次世代ロボットを支えるソフトウェアスタックの所有権を巡る競争を加速させている。
30億ドルの評価額で5億ドルを追求するロボティクススタートアップは、ソフトウェアAIから物理世界モデルへの資本移動のシグナルとなっている。問題は、ファウンデーションモデルの経済性が原子との接触に耐えられるかだ。
実戦で証明された探索ロボットが、SoftBank級の資本を集めるフィジカルAI論を裏付ける。勝者はシャーシではなく知覚スタックを制する。
ロボットによる衛星サービスは実証段階から運用段階へと移行し、資産のライフサイクル、防衛態勢、そして宇宙資本の流れを再構築している。
戦場でのジャミングがGPS依存を終わらせ、代替ナビゲーション市場の急成長を促進——視覚、慣性、量子センシングが民間分野にも波及する。
軌道上衛星組立における精密なペグ・イン・ホール問題を解決したアルゴリズムは、宇宙内製造が研究段階から実用的な産業・防衛市場へと成熟しつつあることを示している。
ソフトウェア優先のドローンスタートアップが自社造船所を建設し、防衛テック企業が製造を大規模に垂直統合する転換を示している。
外科医が操作するヒューマノイドロボットが初の生体動物手術を完了し、固定式手術システムから移動可能な汎用機械への転換を示唆している。
Agility Roboticsは家庭用ロボットの約束を抑制しながらSPACによる上場を進めており、ヒューマノイドの物語を消費者向けの空想から産業用の実行とユニットエコノミクスへと転換している。
中国のロボティクス新興企業2社が29億ドル超の評価額を突破し、資金が身体性AIに殺到する中、TeslaやFigure AIに対抗するグローバルなヒューマノイド競争が激化している。
ProceptionはTeslaとの営業秘密訴訟で和解し、1100万ドルを調達して器用な操作という、ヒューマノイドの誇大宣伝と実用展開の間に立ちはだかる最も困難で最も未解決の問題に挑む。
Seven Seven Sixによる700万ドルのラウンドが編み込み補助デバイスを支援し、縦型サービスロボティクスがテック業界が長年無視してきた労働集約的なパーソナルケア市場をターゲットにしていることを示している。
AnthropicのProject Fetchは、ロボティクスが汎用モデルの次の戦場となる中、フロンティア研究所が身体性を持つAIを探求している様子を示している。
NASAのErnestローバー試作機は車輪を持ち上げて障害物を乗り越え、より高速に移動できる能力を持ち、地上での汎用価値も備えた機敏な惑星探査ロボティクスへの転換を示唆している。
VLC開発者のJean-Baptiste Kempfが、物理デバイスを遠隔制御するための低レイテンシインフラKyberを構築中。ロボティクススタックにおける重要な空白を埋める試みだ。
元OpenAI研究者が、2020年の約10分の1のコストでマニピュレーション研究室を再構築した。ロボティクスR&D障壁の崩壊はAIの民主化を反映し、スタートアップの経済性を再構築する。
中国企業の自律走行トイレは、高齢者ケアロボティクスが実需市場へと成長しつつあることを示すシグナルだ——次なるハードウェアの波を牽引するのは、物珍しさではなく人口動態である。
台湾は自衛とアメリカ軍への供給を目的に軍事用ドローンの生産を拡大しており、中国を排除したUAV基地を構築することで世界的な防衛技術調達の構図を再編している。
接触を伴う複雑な操作こそが、生の器用さではなく、ロボティクスにおける最も困難な未解決問題として浮上しており、ヒューマノイドおよび産業オートメーションにおける次なる投資可能な堀となっている。
Hello Robotの第4世代Stretchは、消費者向け家庭支援ロボットが研究室を超えて実際の家庭に拡大できるかどうかを試す。
NVIDIAは画像、UI要素、テキストにまたがる無料の汎用物体検出モデルを公開し、世界のロボティクス、RPA、機械視覚ベンダーが築いた独自検出器を脅かしている。
Komatsu は Tier IV と組み、FY2027 までに自動運転ダンプを出荷して Nvidia-Caterpillar に対抗する。戦いは機械から AI スタックと現場データへ移る。
SoftBank系ファンドが韓国のConfig Intelligenceを支援し、現実世界のロボット動作データを誰が所有するかを巡る世界的争いを鮮明にした。物理AIの新たな戦略的堀だ。
Accenture、Vodafone、SAPはコンサルティング、5Gエッジ、WMSを単一のヒューマノイド倉庫スタックに束ね、2027年の商用化とプラットフォーム支配を狙う。
BaiduのERNIE 5.0は知覚と物理制御を1つのモデルに融合し、Apolloと30社超のヒューマノイドメーカーに展開されている。世界のモジュール型AV/ロボティクススタックを脅かしている。
DJIの軽量Miniは、専業機の数分の一の価格で準エンタープライズ級の撮影を実現し、消費者向けと産業向けドローンの差を崩す。競合は価値スタックの上方へ追い込まれる。
ShenzhenのBambu Labは炭素繊維ナイロンを2000ドル未満のプリンターにもたらし、外注試作の経済性を崩し、世界の産業用3D既存勢に圧力をかける。