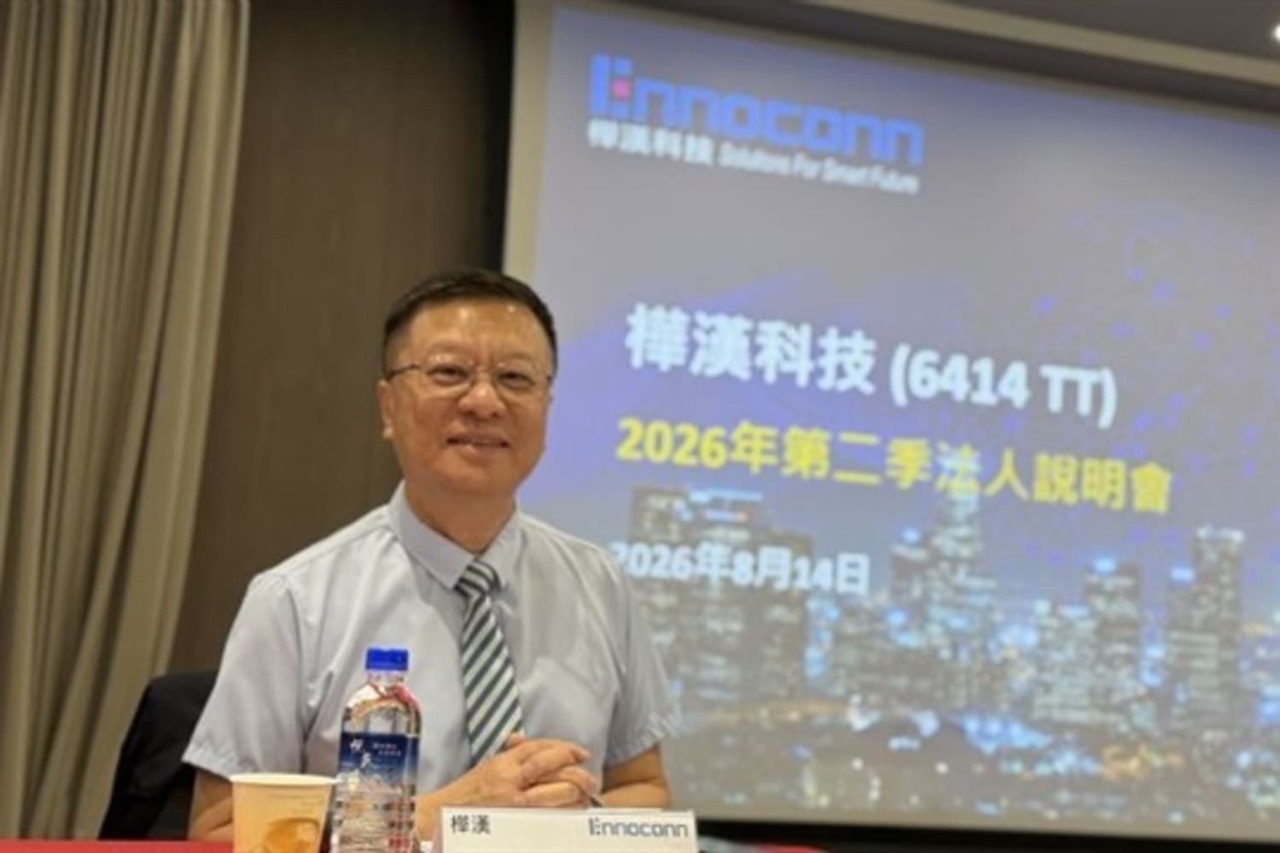
Foxconn系列の産業用コンピューターメーカーであるEnnoconnは、3つの事業部門すべてで8月の成長を報告し、ドイツのKontron AGに対する公開買付けを完了、持株比率を約48.36%に引き上げた。見出しは買収だが、真のシグナルは産業用コンピューティングが向かう先にある。
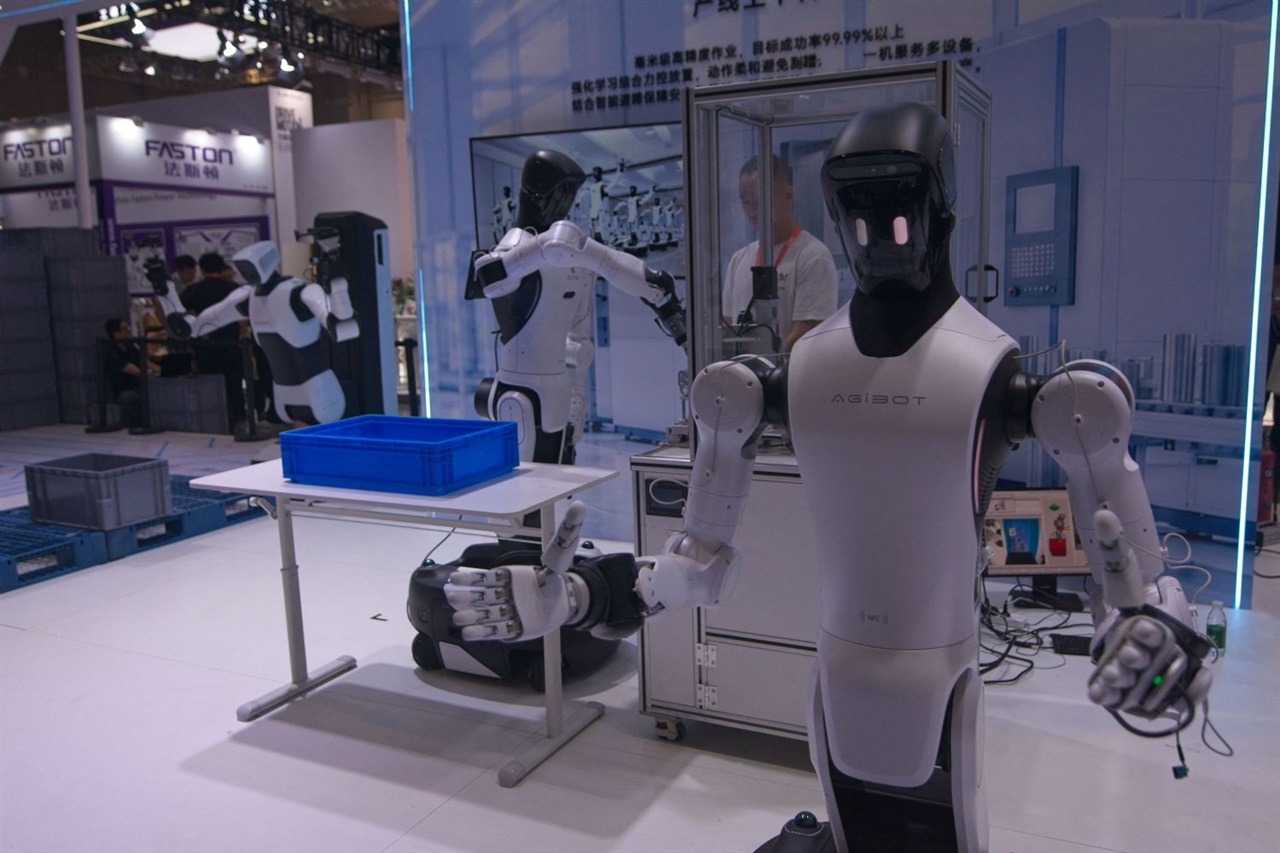
2つの需要要因が際立っている。第一に、「Physical AI」——推論処理がクラウドデータセンターから工場フロア、倉庫、ロボットアームへとシフトする動き——が、堅牢なエッジボックスをコモディティではなく成長市場へと変えている。第二に、半導体製造工場の建設が複利的な追い風となっている。新しいハイテクラインはウェハーを出荷する前に、高密度の産業用制御・監視ハードウェアを必要とするからだ。Ennoconnは両方のサイクルに同時に販売できるよう位置取りしている。
Kontronの買収が戦略の核心だ。欧州の組込みコンピューティング大手の支配権獲得に近づくことで、台湾中心のサプライヤーがEU産業顧客への確実な足掛かり、現地サポート、アジアから獲得することが困難なデザインイン関係を手に入れる。統合は加速すると予想される。AIがエッジに移行するにつれ、産業用ハードウェアでの規模と地域プレゼンスが堀となり、中堅独立系企業が買収対象となる。
日本にとって、これは競争上の警鐘だ。日本の工場自動化・産業用PCベンダーは国内製造業に深い既設基盤を持つが、Foxconn支援の台湾のコスト構造と欧州のリーチを組み合わせたグループは、価格と地理的カバレッジの両面で彼らに対抗できる。防衛可能な領域は統合だ——エッジハードウェアを制御システム、安全基準、ライン固有のノウハウに結びつけることで、ハードウェアメーカー単独では複製できない価値を生む。
SIerと国内開発チームは、Physical AIを画面ベースのRPAを超える次の段階として読み取るべきだ。自動化の機会は、スプレッドシートを調整するソフトウェアボットから、工場フロアで動作する画像認識、センサー、ロボティクスのワークロードへと移行している。エッジモデル展開、OT/IT統合、予知保全パイプラインで力をつける日本のインテグレーターは、このハードウェアの波が到来する際にマージンを獲得できる。純粋なバックオフィスRPAにとどまる企業はコモディティ化のリスクを負う。これらの産業用プラットフォームの買い手はますます地域チャンピオンとなっているため、構築がピークに達した後ではなく、今こそパートナーシップと調達戦略を再考すべきだ。