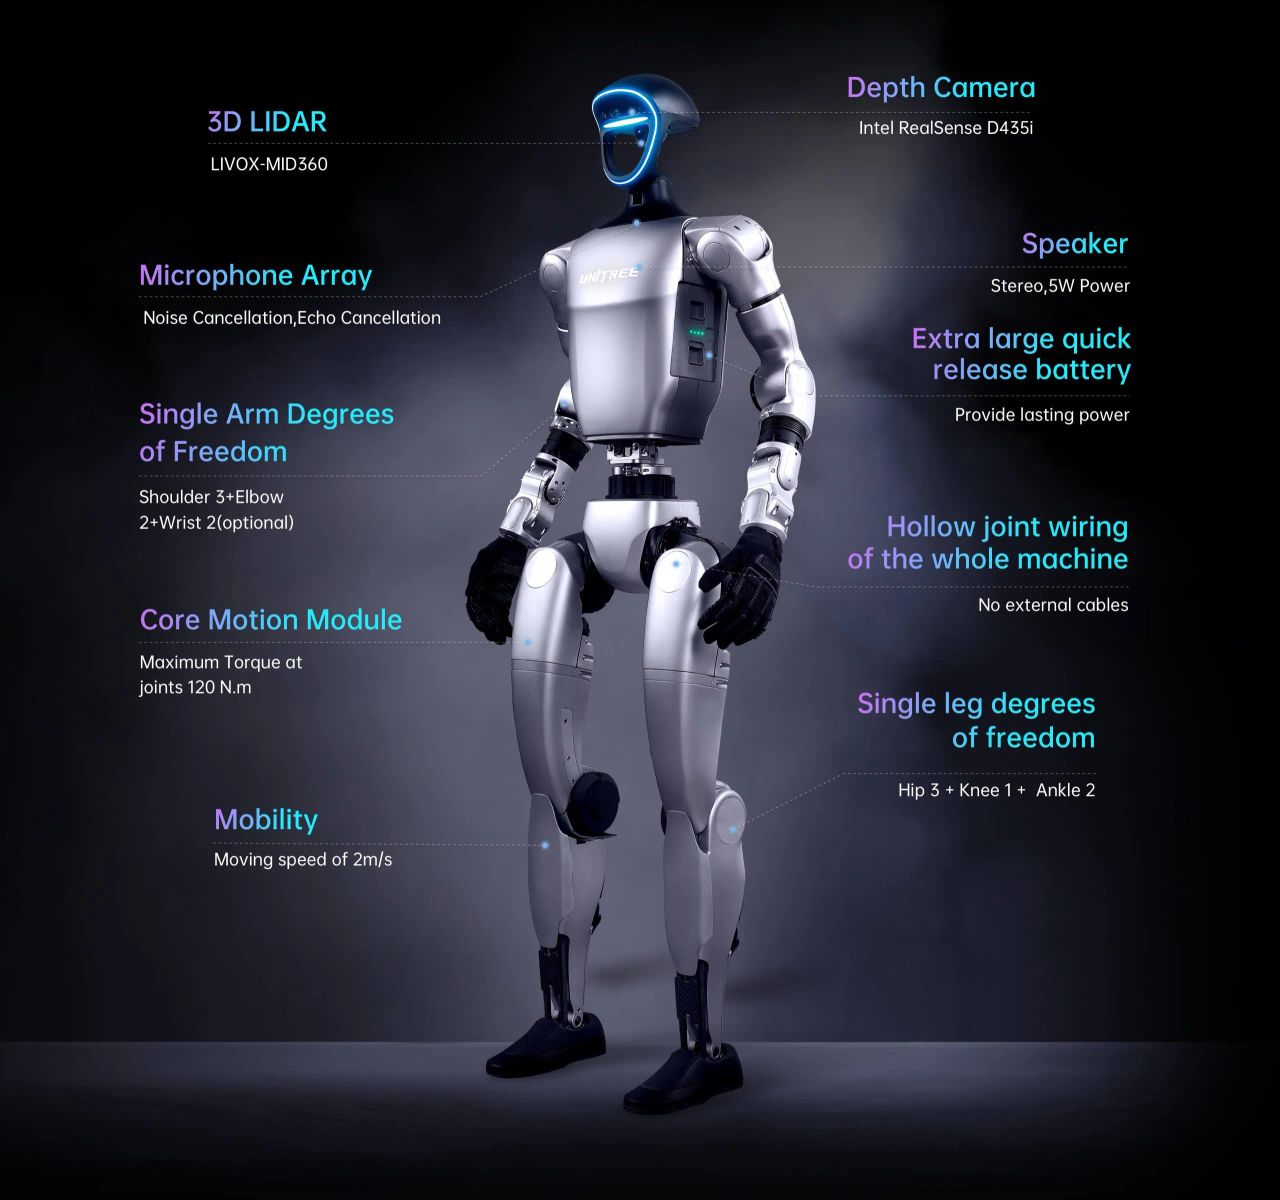
Unitreeの上海デビューは、8,000倍の過剰申込で9億500万ドルを調達したと報じられているが、これは企業のマイルストーンというより市場シグナルである。資本はかつてEVや生成AIを追いかけたのと同じ反射的熱狂でヒューマノイドロボティクスに殺到している。ここでのバリュエーション計算は短期的なキャッシュフローに基づくものではない—商用ヒューマノイドが広範な経済的有用性を持つまでにはまだ数年かかる—むしろ、中国が太陽光パネルやリチウム電池で成し遂げたことをロボティクスでも実現できるという賭けだ:コストカーブを圧縮し、西側諸国が価格で競争できなくなるまで。
これがグローバル経営者にとっての真の物語である。ヒューマノイド競争は2つの軸で二極化している。米国はAI推論レイヤーと最も注目度の高いデモ(Tesla、Figure)を支配している。中国は静かに製造とサプライチェーンの堀を構築している—アクチュエーター、ハーモニックドライブ、レアアース磁石、そして今や公開市場資本。ハードウェアの部品表を支配する者が、カテゴリー全体のマージンを決定する。8,000倍の過剰申込は、北京の個人投資家と機関投資家の資本が単一のスタートアップではなく、国家産業テーゼに沿って整列していることを物語っている。
日本にとって、これは不快なほど見覚えのある状況である。日本企業—FANUC、Yaskawa、Harmonic Drive Systems—は依然として、すべてのヒューマノイドが依存する精密部品を支配している。これは真の影響力である。しかし日本は、太陽光や民生用電池で行ったように、部品を所有しながらプラットフォームとブランドを譲り渡すことを繰り返してきた。危険なのは、Unitree型プレーヤーが完成ロボットをコモディティ化し、価値を吸収し、最終的には現在日本の至宝であるアクチュエーターサプライチェーンを垂直統合することである。
日本の企業とSIerにとって、実務的な意味合いはタイミングである。労働力不足の経済状況により、日本はヒューマノイドにとって最も合理的な最終市場の1つとなっている—物流、高齢者介護、施設メンテナンス。今、統合専門知識を構築し、ヒューマノイドをRPAや既存の工場自動化と並んで調整すべき新しいエンドポイントとして扱うSIerは、どのハードウェアが勝利しようとも展開レイヤーを獲得するだろう。過ちは「安全な」市場リーダーが出現するまで待つことである;その頃には統合プレイブックはすでに迅速な行動者のものになっているだろう。
私の見解:デモがユニットエコノミクスと直面する18〜24ヶ月以内に、このコホートでバリュエーション修正が起こると予想する。しかし根底にある産業シフトは現実である。日本の製造業者は部品の堀を積極的に防衛しながらプラットフォームに賭けるべきであり、日本のITサービス企業はカテゴリーの経済性に手を打たれる前にヒューマノイド統合のパイロットを開始すべきである。