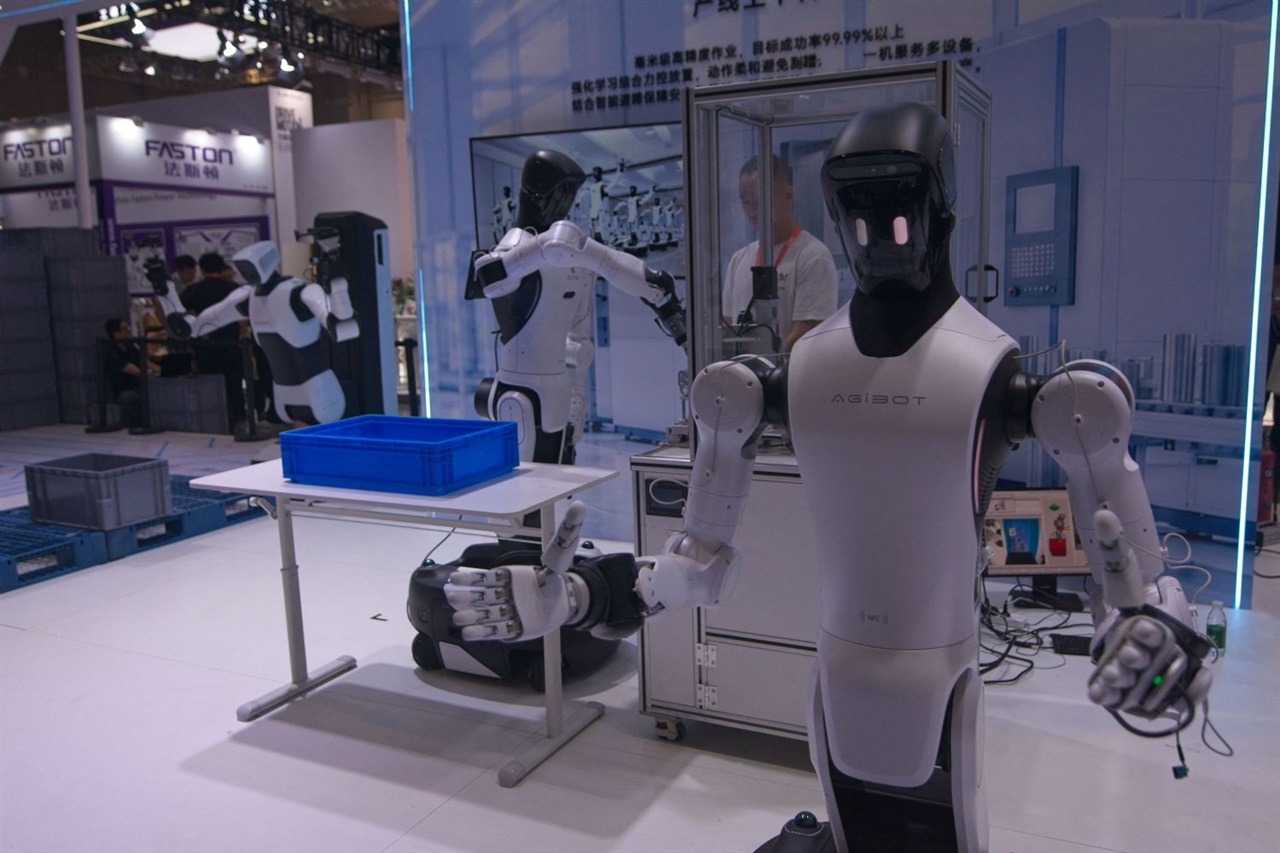
ヒューマノイドロボットの物語は二足歩行と人間に似た形状で売り込まれてきたが、経済的なボトルネックは腕の先端に位置している。箱を持ち上げるのに十分な力で掴める手は、コネクタを装着したり布を折りたたんだりする繊細な制御を持つことはまれであり、その逆も同様に真実である。一つのエンドエフェクタが許容可能なコストと信頼性でその範囲をカバーできるまで、ヒューマノイドは配備可能な労働力ではなくデモフロアの珍品のままである。
これは価値がどこに蓄積されるかを再定義する。見出しとなる資本は全身プラットフォームとそれを制御する基盤モデルに流れているが、持続的な堀は地味な層に属するかもしれない。コンパクトな高トルクアクチュエータ、触覚と力覚センシング、腱とリデューサの設計、そしてミリ秒単位でループを閉じる制御ソフトウェアである。操作は汎化が困難だ。あらゆる床を歩けるモデルでも、訓練されていない把持には失敗するため、器用な作業のためのデータ収集が希少な投入要素となり、実際の作業セルのタスクデータを制御する者がロードマップを制御することになる。
投資家にとって、これはヒューマノイドを単一の賭けとして扱わないことを示唆している。プラットフォームメーカーは、歩行が解決されれば商品化の圧力に直面する一方で、部品とセンシングのサプライヤーはどのブランドが勝とうとすべてのプラットフォームに販売する。投資回収までのタイムラインも長くなる。非構造化された物体を確実に操作できないロボットは、その価格を正当化するために使用される倉庫やライン業務を代替できない。
日本にとって、これは防衛されれば構造的な優位性となる。同国の産業用ロボット基盤、精密アクチュエータ、ハーモニックリデューサ、サーボモータ、そして力覚センシングは、汎用AI企業が解決していない操作問題に直接対応している。リスクは、日本の部品における強みが外国のプラットフォームとモデルの所有者に取り込まれ、国内サプライヤーが低マージンの部品供給役に留まることだ。機会は、統合された手と制御のサブシステムをユニットとして販売する上流へ移行することである。
SIerや工場自動化チームにとって、短期的な見方は、一般労働力として売り込まれるヒューマノイドのパイロットプロジェクトに抵抗し、代わりに固定ベースアームと優れた把持がすでに投資回収できる、狭く高頻度の操作タスクに範囲を絞ることだ。RPAベンダーは類似性に注意すべきである。ソフトウェアRPAが非構造化された例外で停滞したように、物理的な自動化は非構造化された把持で停滞するだろう。勝利するチームは、器用さをハードウェア購入ではなく、データと統合の問題として扱うだろう。