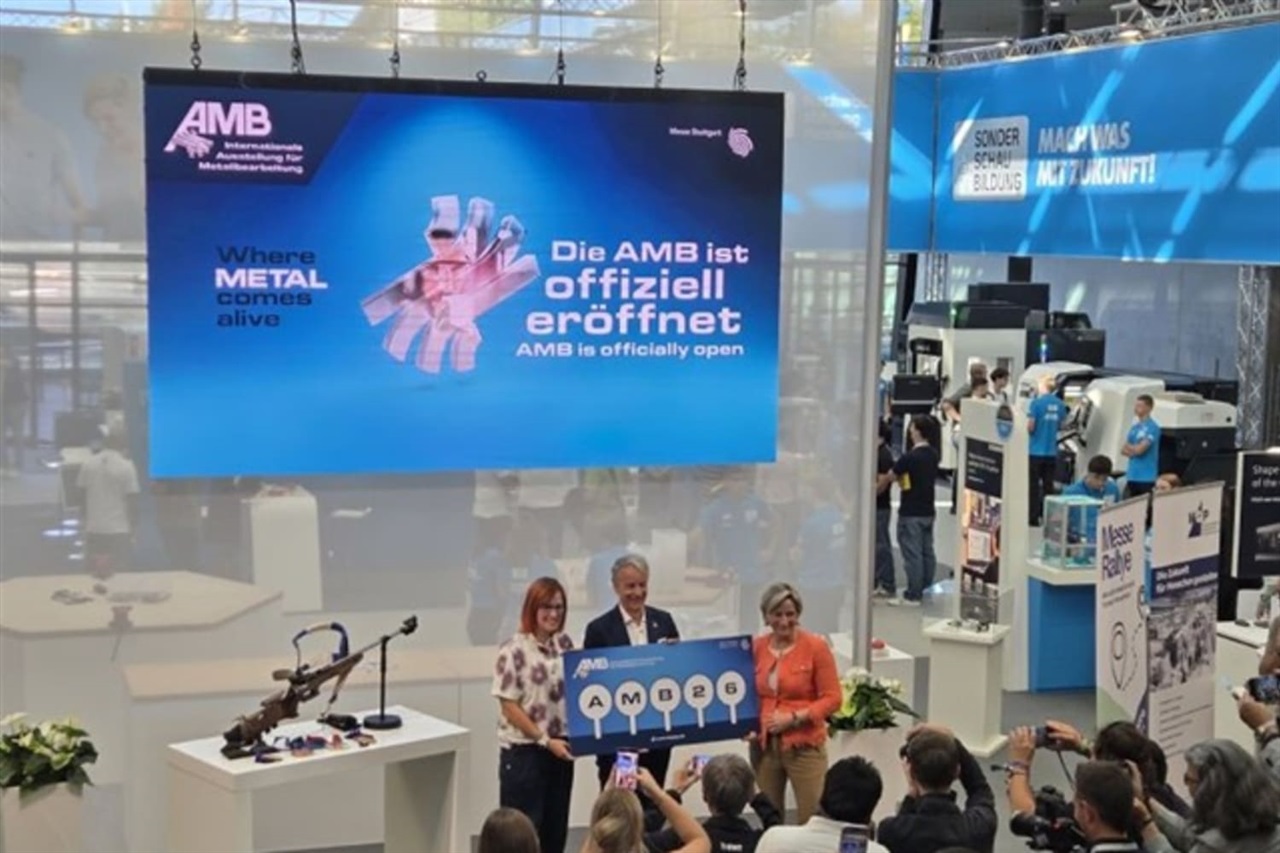
台湾の工作機械メーカーは、欧州と米国で9月に開催された2つの見本市を利用して、戦略的な再配置を示した。単体機器から脱却し、航空宇宙と半導体顧客を対象とした統合プロセスとスマート製造システムへの移行である。
グローバルな読み方は、産業用ハードウェアにおける価値がどこに移動しているかに関するものだ。5軸加工機を販売することは、価格と納期で決まるコモディティ化した戦いである。検証済みプロセス、つまりチタン製航空宇宙部品や半導体工具部品用の機械に加え、ツーリング、センシング、ソフトウェア、アプリケーションノウハウを販売することは、顧客の定着率が高い利幅のあるビジネスだ。中堅精密サプライヤーが密集し、自動化に精通しつつある台湾のエコシステムは、半導体設備投資サイクルと航空宇宙のリショアリングが稀な需要牽引を生み出す中で、この階段を登ろうとしている。買い手にとってのリスクは、精密加工能力を単一の地域に過度に依存することであり、機会はより競争力のあるサプライヤー分野がスマート工場の導入をより速く推進することである。
日本にとって、これは中核的な強みに近いところを直撃する。日本の工作機械メーカーは、精度、信頼性、制御装置で長年リードしてきており、その評判は今でもプレミアム価格を正当化している。しかし、競争の最前線は、機械の品質そのものから統合とソフトウェアへとシフトしている。まさに台湾が今投資している分野だ。日本のベンダーがハードウェアの収益化に固執する一方で、ライバルがプロセス成果をバンドルすれば、他社のシステムのコモディティ層に組み込まれるリスクがある。
ここで、日本のシステムインテグレーターと自動化インテグレーターが付随的ではなく決定的な存在になる。防御可能なポジションは、オーケストレーション層である。機械、MES、品質データ、工場ロジックを接続して、航空宇宙と半導体ラインの保証されたプロセスにすることだ。これは国内の強みである綿密な生産エンジニアリングを活かすものだが、多くの機器中心の組織が現在配置しているよりも、より迅速なソフトウェア提供とデータプラットフォームのスキルを必要とする。
実際には、日本のメーカーとその統合パートナーは、これを専門知識をソフトウェアとサービスとしてパッケージ化する契機として扱うべきであり、単なる鉄鋼としてではない。RPAとショップフロアの自動化チームを、孤立したタスクスクリプトからエンドツーエンドのプロセス統合へとシフトし、ハードウェアの利幅を単独で守るのではなく、共同ソリューション提供を追求すべきである。