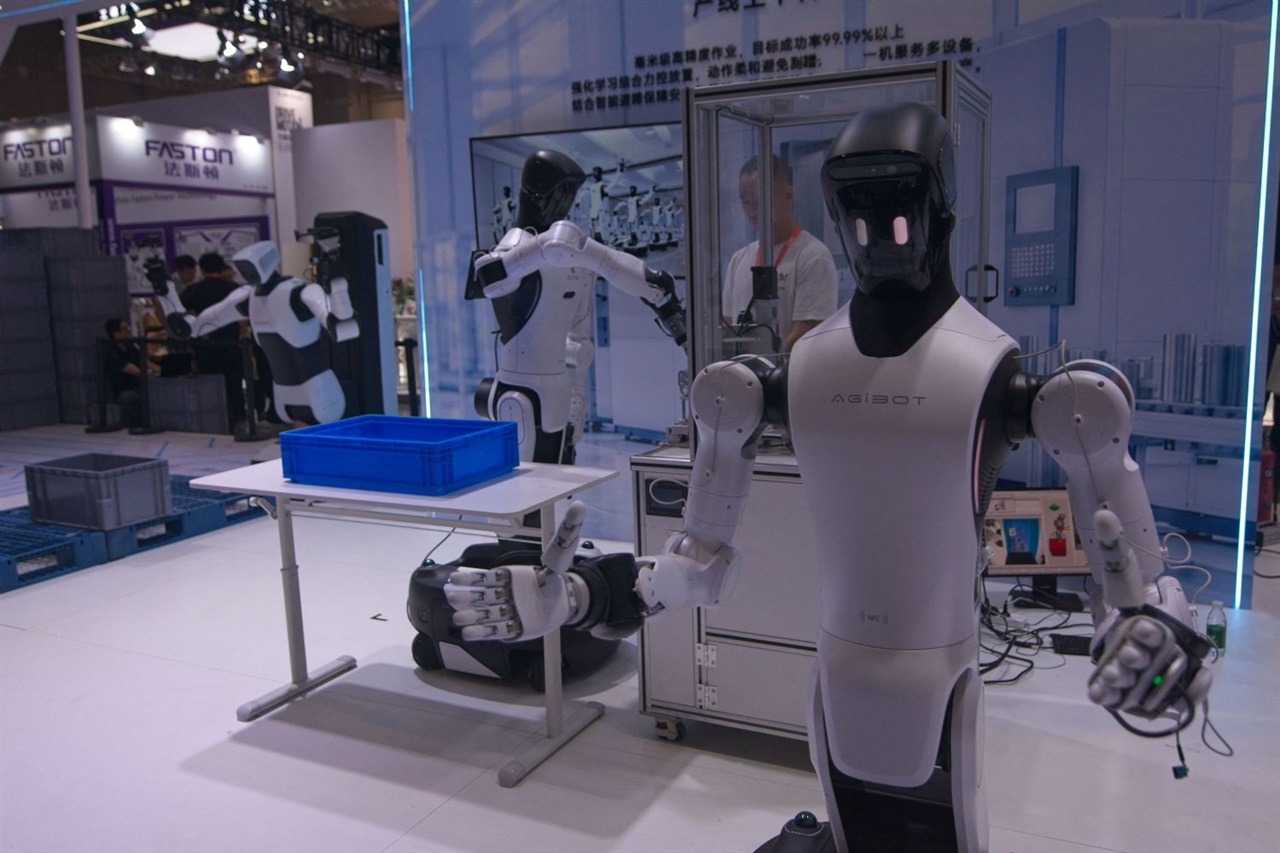
STMicroelectronicsは、ヒューマノイドロボットが実際にどこへ最初に普及するかを示す、これまでで最も実用的な見取り図を静かに描き出した。その答えは家庭ではなく、工場だ。同社が挙げる三つの制約——機械的な手先の器用さ、デバイス上でのAI意思決定、総システムコスト——こそが、話題を集めるデモ映像の裏に潜む真の関門であり、それぞれがバリューチェーンの異なる部分に対応している。
戦略的な要点は、製造業が最も抵抗の少ない経路だということだ。工場は構造化され反復性の高い環境であり、定義されたタスク、既存の安全フレームワーク、そして投資回収をセンチメントではなく月単位で計算するバイヤーが揃っている。これはSilicon Valleyが好む消費者向けロボットの物語を逆転させる。器用さは依然として最難関の物理的課題だが、より決定的なボトルネックは経済性にある。エッジAIシリコン、アクチュエーター、センサーのコストが劇的に下がらなければ、ヒューマノイドは既に一つの作業を低コストでこなす固定用途のロボットアームとの競争に勝てない。それまでの間、汎用ヒューマノイドはプレミアム賭けに過ぎず、勝者はどのロボットブランドが生き残ろうとも収益を得られるコンポーネントサプライヤー——センサー、電力管理、エッジ推論チップ——となるだろう。
日本にとって、この構図は異例なほど有利だ。同国はFANUC、Yaskawa、そして精密アクチュエーター・減速機・センサーメーカーの密なエコシステムを通じて、既に産業用ロボットと工場自動化を支配している。ハーモニックドライブやサーボコンポーネントは、まさにヒューマノイドが大量に消費する部品だ。最初の真の市場が工場の現場であるならば、日本はAIファーストの新規参入者の多くが認識している以上に、収益に近い位置にいる。
日本のメーカーやSIerに開かれた機会は、発明ではなくインテグレーションだ。ヒューマノイドの導入はライン改造、安全認証ワークフローの書き直し、既存のMESやPLCスタックへのエッジAI統合を意味する——これは国内SIerが構造的に主導権を握れる深いシステムインテグレーション業務であり、縮小する従来のRPAや保守収益を補う。リスクは、日本企業がハードウェアの匠の技に過度に傾倒する一方で、永続的なマージンとロックインが蓄積されるエッジAIの意思決定レイヤーを他者に譲り渡すことだ。慢性的な労働力不足は、他の多くの市場にはない真の需要牽引力を日本に与えている。問題は、既存の国内企業が関節部品だけでなくフルスタックを販売するために、十分な速さで動けるかどうかだ。