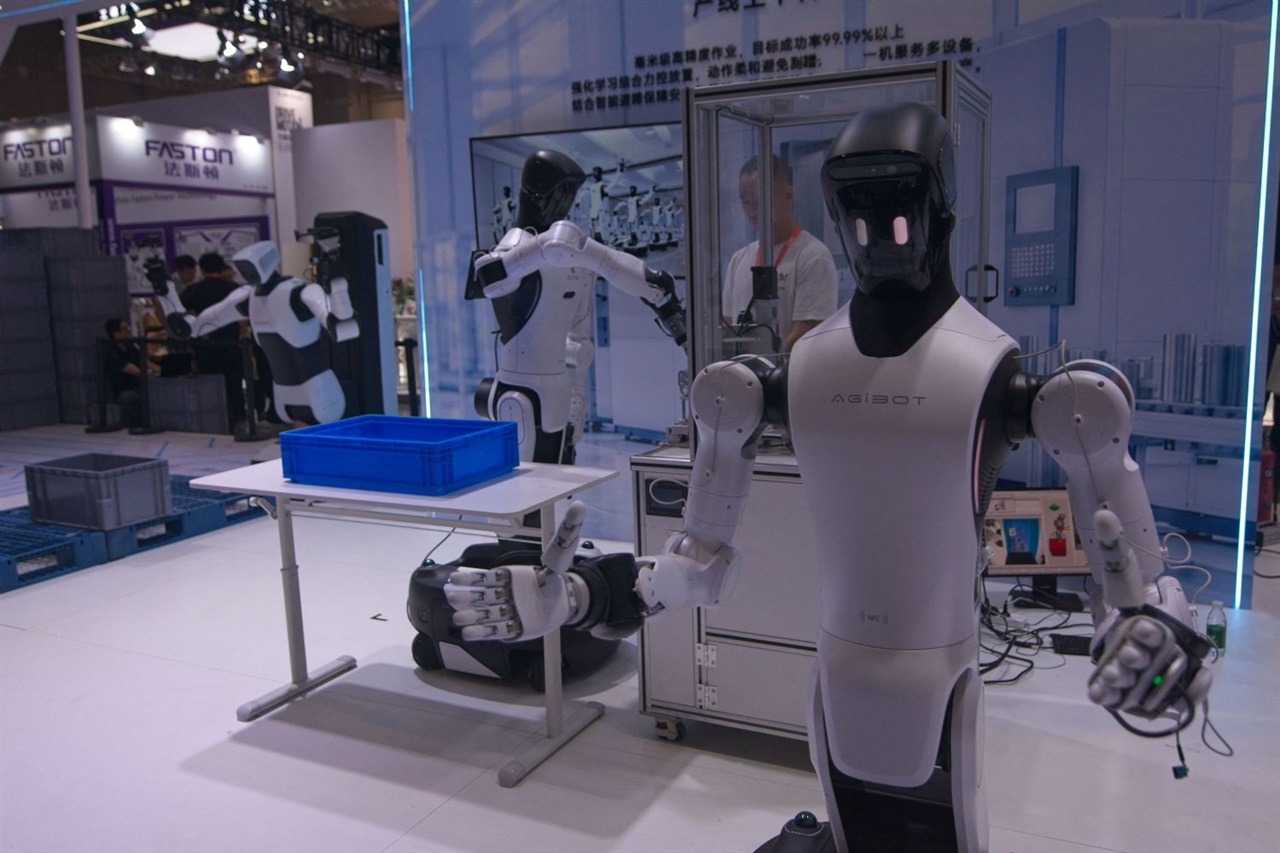
設立からわずか2年の北京のスタートアップであるNoetix Roboticsは、香港上場の非公開申請を行った。この上場により数億ドルの資金調達が可能となり、早ければ2027年にも新規株式公開が実現する可能性がある。重要なのは金額そのものではなく、それが象徴する意味だ。公開資本市場は今や、ヒューマノイドロボットを実験室の珍品ではなく、投資可能なカテゴリーとして扱い始めている。
ここでのグローバルなシグナルは、ブレークスルーではなくコスト曲線に関するものだ。Noetixの手頃な価格を軸とした戦略こそが真の物語である。ヒューマノイド競争は二つの陣営に分岐しつつある。欧米プレーヤー(Figure、Tesla、Boston Dynamics)は機能性と高級産業契約を追求し、中国企業の密集したクラスターはユニットエコノミクスと数量に最適化している。香港は、EVやバッテリー企業がそうであったように、後者が成長資本を調達する自然な舞台となりつつある。もし中国の新規参入企業が実用的なヒューマノイドを低コストの大量生産に押し進めることができれば、競争の軸は「誰が最も先進的か」から「誰が1万台を経済的に展開できるか」へとシフトする。これはサプライチェーンの深さと国内部品エコシステムを有利にし、中国はすでにアクチュエーター、減速機、バッテリーで優位に立っている。
投資家にとっての短期的リスクはバブルだ。初期段階のヒューマノイド企業は、大規模展開が未実証のシナリオを織り込んで価格設定しており、2027年の上場ウィンドウは機能と収益のギャップが拡大する余地を十分に残している。しかし、どの企業が勝つかに関わらず、この資本は部品のコモディティ化を加速させるだろう。
日本にとって、これは長年確固たるものと考えられてきた地位への直接的な挑戦だ。日本はFANUC、安川電機、そしてHarmonic DriveやNabtescoといった精密部品サプライヤーを通じて、ロボティクスの主導権を歴史的に握ってきた。これらの企業の波動歯車装置は、中国製を含むほとんどのハイエンドヒューマノイドの内部に組み込まれている。この依存関係は強みであると同時に脆弱性でもある。日本のサプライヤーは数量急増の恩恵を受けるが、中国企業はこれらの部品を明確に国産化し、プレミアムを侵食しようとしている。もし手頃な価格のヒューマノイドがコストで勝負する数量ゲームになれば、精密性と品質における日本の伝統的優位性は、かつて家電製品の優位性を空洞化させたのと同じ圧縮に直面する。
日本企業やシステムインテグレーターにとって、機会はヒューマノイドの製造よりも統合と展開にある。物流、建設、高齢者介護における労働力不足は、他の市場がほとんど持ち得ない真の需要牽引を日本に与えている。安全認証、工場フロアの統合、RPAから物理的自動化へのブリッジといったオーケストレーション層を構築するシステムインテグレーターは、どのハードウェアが勝とうとも価値を獲得できる。戦略的誤りは、より安価な輸入プラットフォームが静かに設置ベースとなる間、国内チャンピオンを待つことだ。