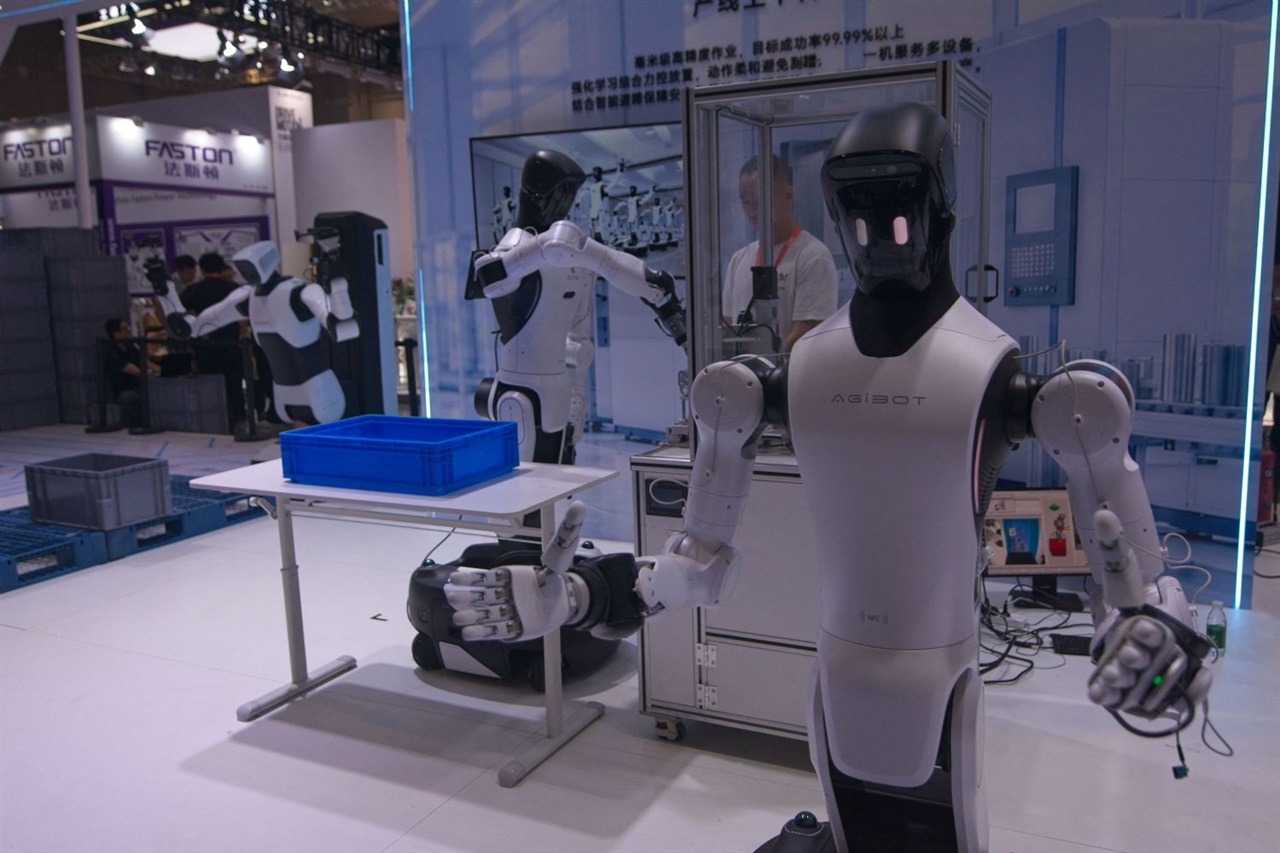
Agile RobotsはNVIDIAとの提携により、来年1,000台から2,000台のコンパクトなヒューマノイドを製造することを目指しており、Agile ONE SとONE SNは2026年後半から大学や企業の研究機関を対象としている。
数字よりも顧客層が重要だ。工場の生産現場ではなく研究機関に先行投入することで、Agile RobotsはCUDAの支配を確立したのと同じ長期戦略を展開している。開発者と研究者を早期に囲い込めば、人材パイプラインが既にその言語を話せるようになっているため、商業展開が後に続く。NVIDIAは誰よりもこれを理解している。同社のIsaacとGR00Tスタックは、ヒューマノイドを販売することが真の目的ではない。モデル訓練のデフォルトになったのと同様に、シミュレーションから実装へのツールチェーンを身体性AIのデフォルト基盤にすることが目的だ。研究用サンドボックスを支配する者が標準を支配する。競合企業にとっての戦略的リスクは、断片化されたヒューマノイドハードウェア市場が一つのソフトウェアと計算レイヤーを中心に統合され、ロボットメーカーが今日のPC OEMと同じ薄利多売の立場に追い込まれることだ。
グローバル企業の経営幹部にとっての示唆は、ヒューマノイド経済学が機械工学からAIインフラへの依存へとシフトしていることだ。ロボットの価値はますます学習されたポリシーとその背後にある計算能力に存在するようになり、アクチュエーターではなく設備投資、基盤モデルへのアクセス、プラットフォームライセンスが利益を決定することになる。これはヒューマノイドを独立したカテゴリーではなく、AIインフラ構築の延長として位置づけ直す。
日本にとって、これは警告であると同時に機会でもある。日本企業は精密アクチュエーター、モーター、工場統合において真の強みを持っており、ヒューマノイドの生産量が増加すれば、自動化や部品供給チェーン全体の企業が恩恵を受ける立場にある。しかし研究機関への参入ポイントこそ、日本が歴史的に強みを持ちながら今や脆弱性を抱える領域だ。国内の大学や企業のR&D部門が外国の計算・シミュレーションスタックを標準化すれば、日本はハードウェアの身体を所有しながら頭脳を借りるリスクに直面する。日本のロボティクス業界のリーダーと長期的視野を持つ製造パートナーにとっての問いは、プラットフォーム層で競争するか、あるいはプレミアム物理コンポーネントサプライヤーとして意図的に特化するかだ。
SIerや企業の自動化チームにとって、ヒューマノイドはソフトウェアボットからRPAロジックを物理世界に拡張するものだ。早期展開契約を獲得する企業は、身体性AIをハードウェア購入ではなく統合分野——フリート編成、安全検証、データパイプライン——として扱う企業となる。これはSIerの中核領域に位置するが、標準が固まる前に今からシミュレーションとロボット学習の能力を構築することが前提となる。