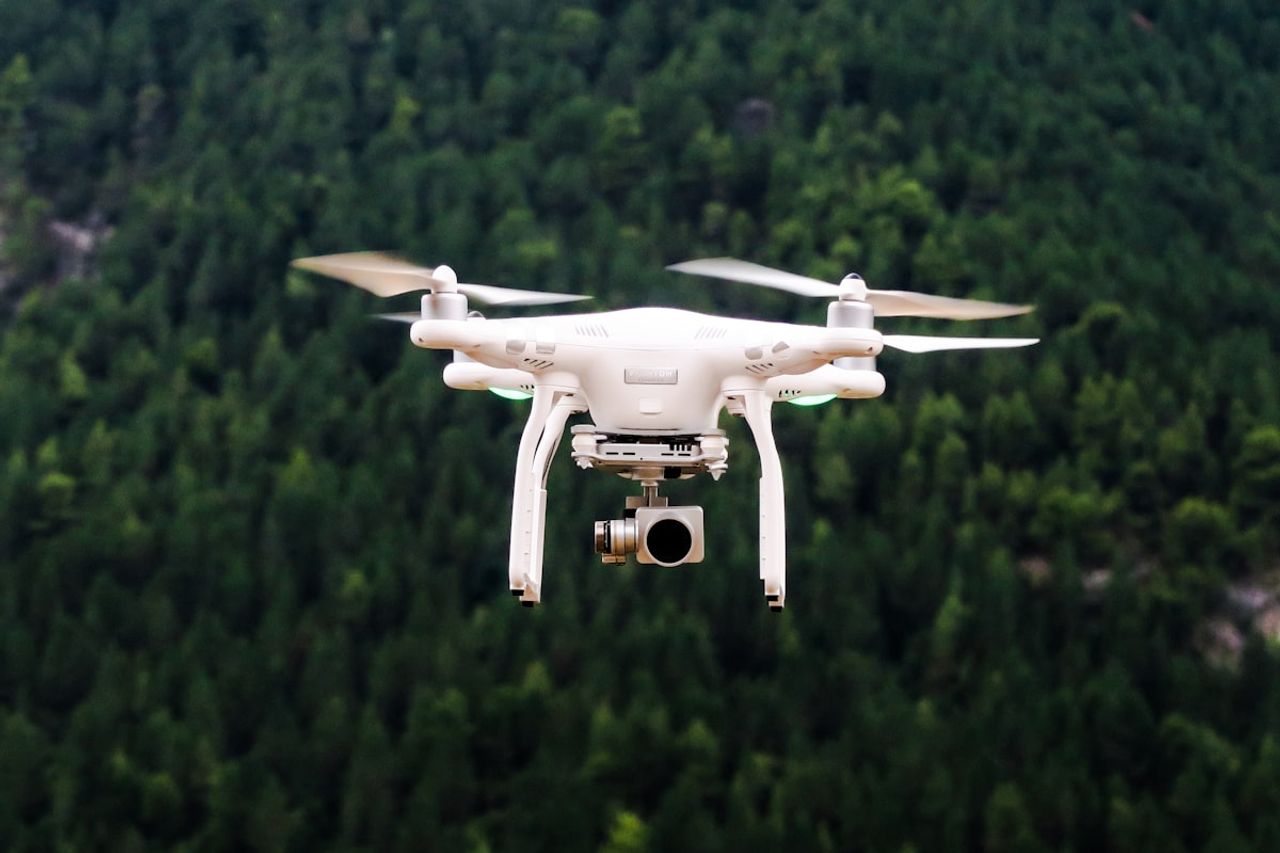
米規制当局は、DJIの追跡範囲を、同社のドローンやカメラを再パッケージ化して輸入・調達規制をすり抜けようとするフロント企業――Xtra、Skyrover、SGS Labなど――にまで拡大している。この動きは、ドローンそのものについて語るものというより、確立される執行パターンにおいて重要である。
戦略的な意味は、リスト型禁止措置から行動ベースの執行への移行にある。長年、輸出・調達規制は企業名を指定することで機能してきたが、巧妙な事業者は当局がリストに追加するよりも速く新ブランドを立ち上げた。FCCが企業の再ブランド化そのものを追跡すると示唆したことは、商務省、財務省、国防総省が並行して進めている規制の成熟を示している。同じ手法は、他の係争カテゴリー――lidar、バッテリー、コネクテッドカメラ、ネットワーク機器、最終的にはAIアクセラレーター――にも広がることが予想される。これらはすべて、ハードウェア禁止措置が中間業者を通じた洗浄への耐性次第で効力が決まる分野である。
グローバル企業にとって、リスクはサプライチェーンの出所証明にある。ディストリビューター、ドローンサービス企業、農業・インフラ検査事業者、公共セクター請負業者など、「非DJI」ハードウェアを購入した企業は、新しいラベルの下で制裁対象技術を保有していることに気づくかもしれない。コンプライアンス負担は上流に移行する。購入者はもはやブランド名に頼ることはできず、部品表、無線モジュール、ファームウェアの系譜を追跡する必要がある。Skydio、Parrot、Andurilのような企業がシェアを獲得する立場にあるが、短期的な勝者は監査・出所証明ツール市場――ソフトウェアSBOMのハードウェア版――である。
DJIにとってのリスクは構造的である。FCC機器認証を失えば、米国での無線機器アクセスが完全に遮断され、調達禁止措置よりもはるかに大きな打撃となる。これにより、グローバルドローン市場の二極化が加速する。西側認証スタックと、アジア、アフリカ、ラテンアメリカで支配的な中国起源プラットフォームとの間で、互換性のない規制・データ体制が生まれる。
推奨される対応策は、ブランドレベルのコンプライアンスを不十分として扱い、ベンダーに部品起源開示を義務付けること、執行措置が減損を強いる前に既存フリートのリブランド化ハードウェアを棚卸しすること、そして投資家向けには、DJIの制約された米国での道筋を織り込みながら、西側ドローンおよび出所証明技術企業を重視することである。より広範なシグナル――規制はリスト駆動型ではなく執行駆動型になりつつある――は、中国に関連するあらゆるハードウェアカテゴリーにわたる調達デューデリジェンスを再構築すべきである。




