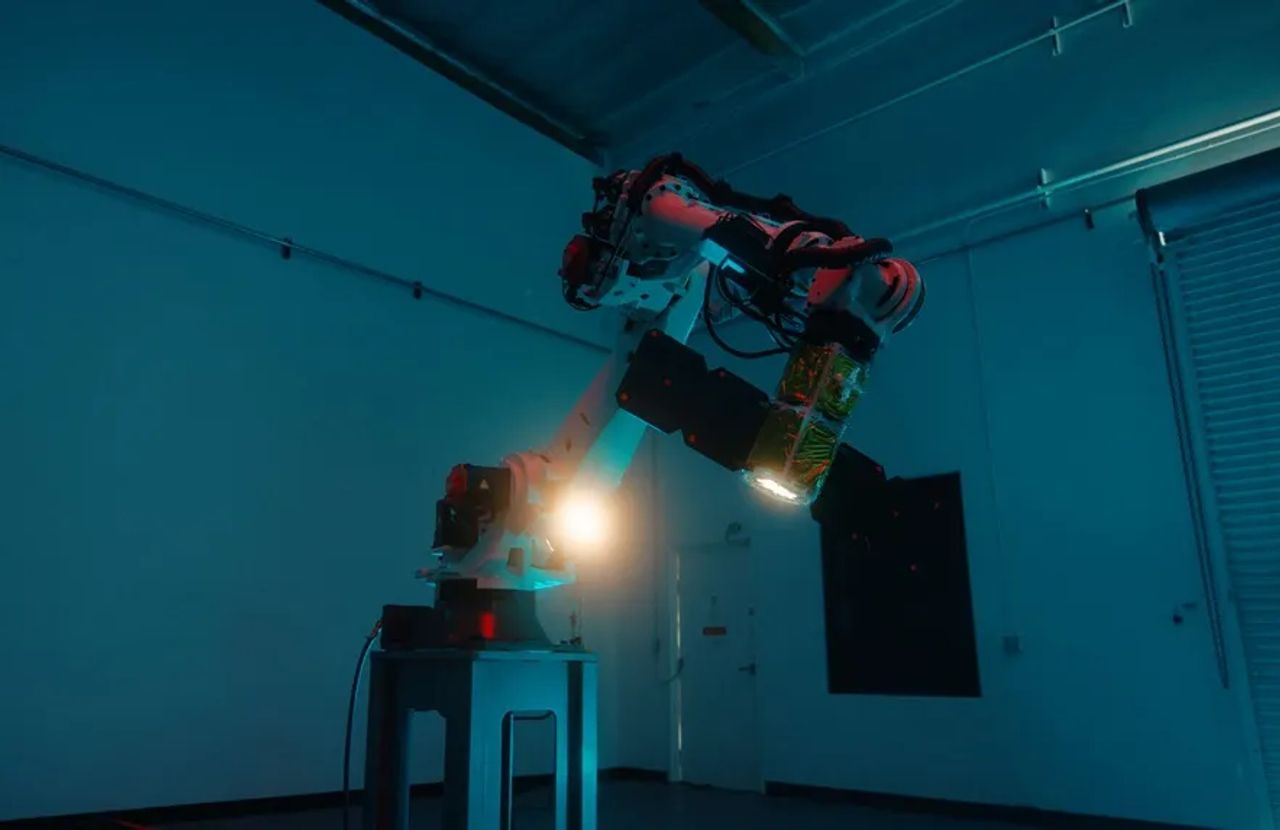
宇宙防衛スタートアップのFortrastraは、持続的な複数軌道安全保障カバレッジを目的とした機動可能な宇宙機を展開するため、3000万ドルのシリーズA調達を完了した。金額そのものは控えめだが、そのシグナルは決して小さくない。
この10年間、軌道ベンチャーキャピタルは打ち上げ、画像撮影、接続性に流入してきた。現在、資本はこれらの資産の防衛へと回転しつつある。その理由は構造的だ。低軌道は混雑し争奪の対象となり、メガコンステレーションは集中した経済価値を体現し、機動性——他の物体の近くで検査、追跡、または再配置する能力——が決定的な能力として浮上している。軌道上で意図的に移動できる宇宙機は本質的にデュアルユースであり、それこそが防衛調達者と投資家が注目する理由だ。この調達ラウンドは、企業ストーリーとしてではなく、カテゴリーが検証されたものとして読まれるだろう。フォローオン資本と政府アンカー契約により、宇宙ハードウェアの通常の商業化タイムラインは圧縮される可能性が高い。
グローバルなリスクはエスカレーションだ。より多くのアクターが近接能力を持つ衛星を展開するにつれ、検査と干渉の境界線は曖昧になり、軌道上の行動規範は依然として脆弱なままだ。この曖昧さは運用者にとっては特徴だが、安定した予測可能な軌道に依存するより広範な商業エコシステムにとっては負債となる。
日本にとって、その意味は具体的かつタイムリーだ。東京の複数年にわたる防衛費増額と宇宙領域への明示的優先順位は、まさにこのクラスの能力への直接的な需要を生み出すが、国内供給は薄い。日本は軌道上サービスとデブリ除去において真の強みを持つ——これらは安全保障宇宙機の機動性とランデブーDNAを共有する技術だ——しかし、防衛フレーミング、調達経路、資金意欲は遅れている。このギャップは戦略的な問いだ。日本は主権的能力を構築するのか、それとも輸入して統合するのか。
この問いは、SIerと主要請負業者に直接降りかかる。日本のインテグレーターは、先端宇宙機設計ではなく、システムインテグレーション、地上インフラ、ミッション運用に秀でている。短期的な機会は、ハードウェア周辺のレイヤーにある——宇宙状況認識データパイプライン、指揮統制ソフトウェア、セキュア衛星リンク、そして同盟国システムのJSDF作戦への統合だ。国内開発チームにとって、需要はリアルタイム追跡分析、軌道モデリング、堅牢化されたセキュリティソフトウェアに傾くだろう。外国製ハードウェアの再販を待つのではなく、新興の軌道防衛スタックの統合パートナーとして今ポジションを取る企業が、より持続的で高マージンの役割を獲得するだろう。