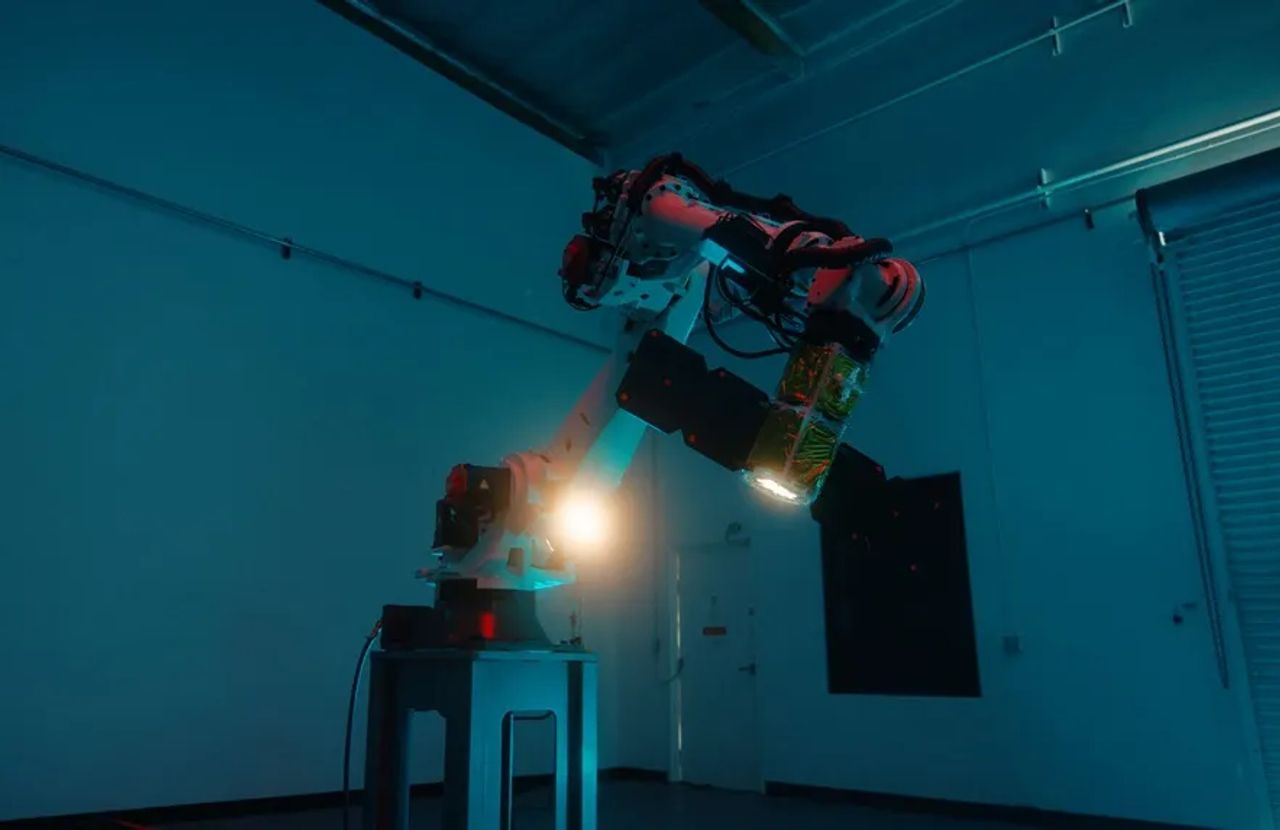
衛星を軌道上で防護する機動型宇宙機を開発する米国スタートアップFortastraは、First In主導でUpfront Venturesが参加したシリーズAラウンドで3000万ドルを調達した。これは同社初の実証機Watchdog V0の打ち上げ直後のことだった。
金額そのものより戦略的シグナルが重要だ。宇宙時代の大半において、軌道上の資産防護は国防省の関心事であり、不透明な調達を通じて資金供給されてきた。今や民間資本は軌道上セキュリティを、反復可能な製品理論を持つベンチャー規模の市場として扱う。その理論とは、高価値インフラを検査し、追尾し、防護する能動的で機動性のある宇宙機だ。この再定義は、低軌道が商業的に混雑し戦略的に争われるようになった10年間を経てのものだ。対衛星実験、接近操作、妨害電波により、宇宙は打ち上げ能力だけでなく回復力が差別化要因となる領域へと変化した。追随者の出現が予想され、既存の衛星サービス企業も防衛機能を付加機能ではなくプレミアム製品ラインとして位置づけ直すだろう。
より困難な問題はデュアルユースとガバナンスだ。防護に十分な機敏性を持つ宇宙機は、妨害にも十分な機敏性を持つ。近接運用の規範は依然として薄い。保険会社、規制当局、同盟国の軍当局は、この種の機体が拡大する前に、出所と交戦規則を求めるだろう。この曖昧さこそが初期資金が流入する理由だ。運用規範を設定する者が標準を形作る。
日本にとって、読み取るべきことは明確だ。東京は宇宙を国家安全保障の優先事項に格上げし、既存大手からAstroscaleのようなデブリ除去・サービス専門企業まで、その軌道エコシステムは防護オペレーションへの拡張に適した位置にある。機会はFortastraの模倣ではなく、隣接レイヤーの掌握だ。宇宙状況認識、ランデブーソフトウェア、日本の精密製造が信頼性を持つセンサーペイロードである。
国内SIerとエンタープライズIT部門にとって、注目すべきは二次的効果だ。衛星の回復力は、サイバーセキュリティが取締役会に入ったのと同様に、重要インフラの事業継続計画の一部となりつつある。通信、物流、政府向けサービスを提供するインテグレーターは、軌道依存をアーキテクチャのリスク項目として扱い始め、地上セグメントソフトウェア、データ保証、ミッション運用統合をサービスとして位置づけるべきだ。日本の防衛予算サイクルは拡大している。今、宇宙運用の提供能力を構築する企業が、後にそれを統合する信頼を得る企業となる。