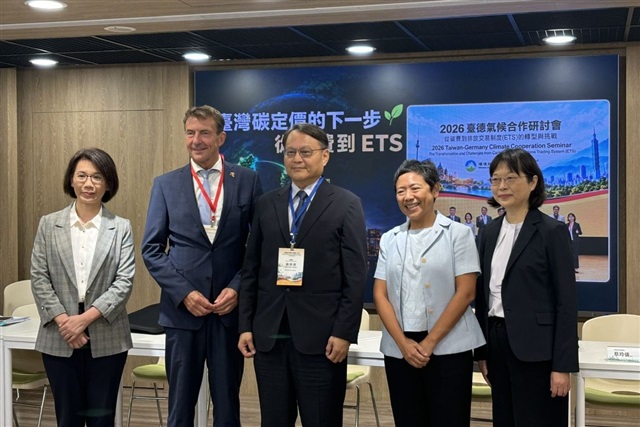
台湾は2026年末までに排出量取引制度のパイロット実施を計画しており、半導体および技術メーカーを国際的な炭素システムに整合させることを目指している。政策顧問らは制度設計上のセーフガードが極めて重要だと指摘している。
この戦略的重要性は台湾の国境をはるかに超えている。世界で最も集中した最先端ロジック製造クラスターが炭素価格を設定し始めると、そのコストシグナルは最先端シリコンを購入するすべての企業に川下へと波及する。半導体製造は本質的にエネルギー集約的であり、台湾の電力網は依然として化石燃料に大きく依存している。国内炭素価格は2つの効果を同時にもたらす。EUの炭素国境調整メカニズムのような外部メカニズムを部分的に先取りすること、そして曖昧なESG義務をウエハー価格に反映される確固たる営業費用に転換することである。ある顧問が提起した3つのセーフガードの枠組みが重要なのは、調整の不十分な制度は行動変容を促すには弱すぎるか、あるいは異なる炭素制度下で運営される韓国や米国の製造拠点に対する競争力を維持するには積極的すぎるかのリスクがあるためだ。
より深い変化は、炭素会計が環境問題ではなく、サプライチェーンガバナンスの問題になりつつあることだ。Scope 3排出量は、ファブレス設計企業、クラウドプロバイダー、または民生電子機器ブランドが今や台湾サプライヤーの炭素集約度を引き継ぐことを意味する。調達チームが歩留まりやリードタイムの数値と並んで検証済み排出量データを要求し始め、グリーン電力調達がファウンドリ配分決定における真の差別化要因になることが予想される。
日本にとって、その影響は直接的かつ過小評価されている。日本企業は台湾ファウンドリ生産能力の最大消費者の一つであり、ウエハーに組み込まれた炭素コストは国内デバイスおよび自動車用半導体購入者の部品表に直接反映される。日本自身のGX(グリーントランスフォーメーション)アジェンダおよび新たな炭素価格設定ロードマップは、これが観察すべき外国の問題ではなく、新しい国内先端ノード事業を含む日本自身の製造拠点が直面する圧力の予兆であることを意味する。
日本のSIerおよび企業ITチームは、これを需要シグナルとして読むべきである。炭素データ管理、多層サプライチェーン全体の排出量トレーサビリティ、ERPおよび調達システムへのESG報告の統合は、具体的な実装プロジェクトになりつつある。国内インテグレーター間の勝者は、炭素をデータエンジニアリングおよびコンプライアンス自動化の課題として扱い、規制上の義務を単発のコンサルティング資料ではなく監査可能で取締役会対応の報告に転換するパイプラインを構築する企業となるだろう。