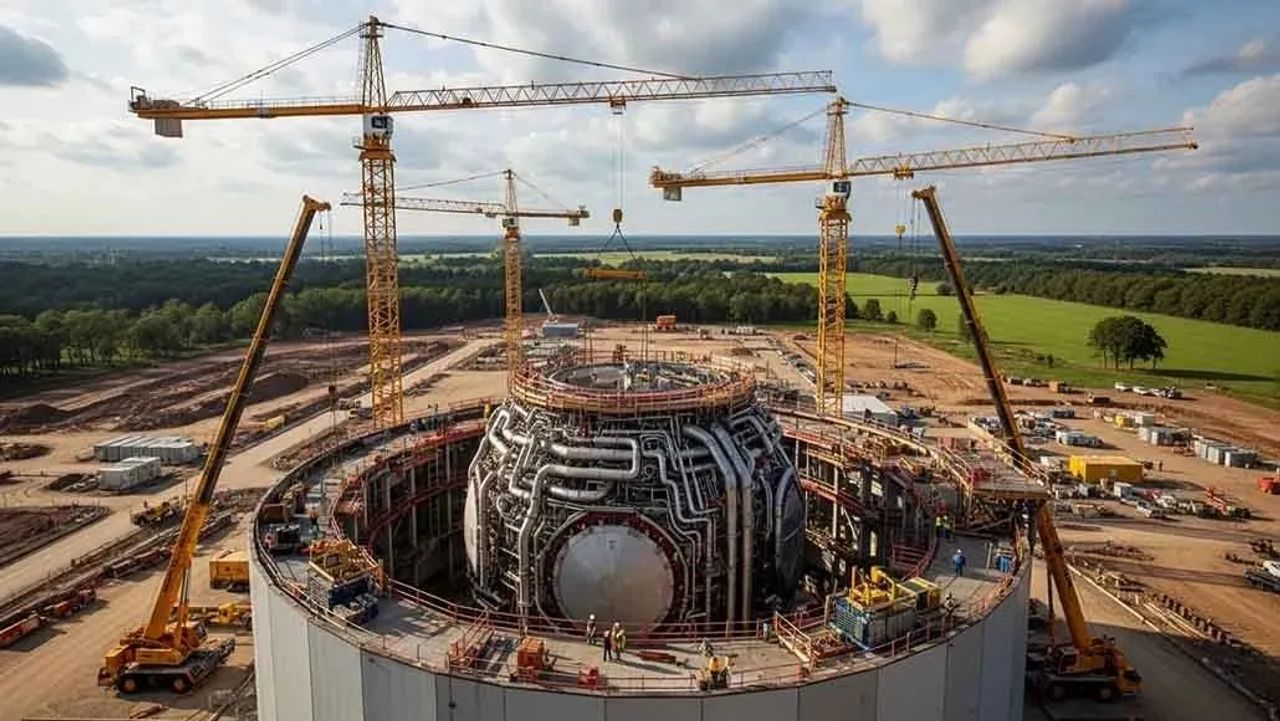
Washingtonは核融合企業Heliosに対し、Chips Act補助金1億7500万ドルの見返りとして株式ポジションを取得し、新たな民間資本と組み合わせた。見出しは現金だが、真の物語は構造にある。
戦後の大半の期間、米国の産業支援は所有権に紐付かない補助金、融資、税額控除として流れていた。この規範が崩れつつある。CHIPS資金に紐付いた半導体製造での出資の後、政府は同じ株式対価補助金ロジックをフロンティアエネルギーにも拡大している。これは国家資本主義への意図的なシフトだ。納税者が戦略技術の下振れリスクを引き受けるなら、財務省は上振れ利益へのエクスポージャーを求める。経営陣にとっての含意は、連邦資金が今や希薄化、ガバナンス上の問題、そして将来の政権が持分を政治的てこに使うという恒常的リスクを伴うということだ。かつて無料に見えた資本が、今やキャップテーブルのコストを持つ。
グローバルに見れば、これは戦略セクターの資金調達方法のハードルを上げる。米国を注視する同盟国政府は、規模と条件の両面で追随圧力を感じるだろう。核融合自体は商業発電まで数年を要するため、短期的シグナルはエネルギー経済学というより、Washingtonが重要サプライチェーンと深層技術ムーンショットを国内に固定する手法、すなわち国家を最後の拠り所の株主とする意図についてである。
日本にとって、この対比は鮮明かつ不快だ。RapidusからTSMC熊本工場まで、経産省の手法は、見返りとして株式を取得しない大規模な非希薄化補助金に依拠している。経済安全保障推進法の下、東京は戦略技術への資金供給意欲はあるが、米国流の所有欲求はない。株式対価補助金が世界標準になれば、日本企業は資金は潤沢だが戦略的コミットメント不足に見えるリスクがあり、国内論争は、JBICあるいはソブリンビークルが一方通行の小切手を書くのではなく核融合・半導体ベンチャーに出資すべきかをめぐって激化するだろう。
SIerやエンタープライズITリーダーは、これを需要サイドのシグナルとして読むべきだ。国家支援の深層技術構築、核融合パイロットであれ先端工場であれ、デジタルツイン、グリッドシミュレーション、プラント制御システム、経済安全保障ルールに紐付くコンプライアンスツーリングなど、重い要件を生み出す。製造・エネルギー領域の深さを持つ日本のインテグレーターはその仕事を獲得するのに有利な位置にあるが、これら政府主導プログラムが要求する専門化されたエンジニアリング実践を早期に構築した場合に限られる。今、窓が開きつつある。