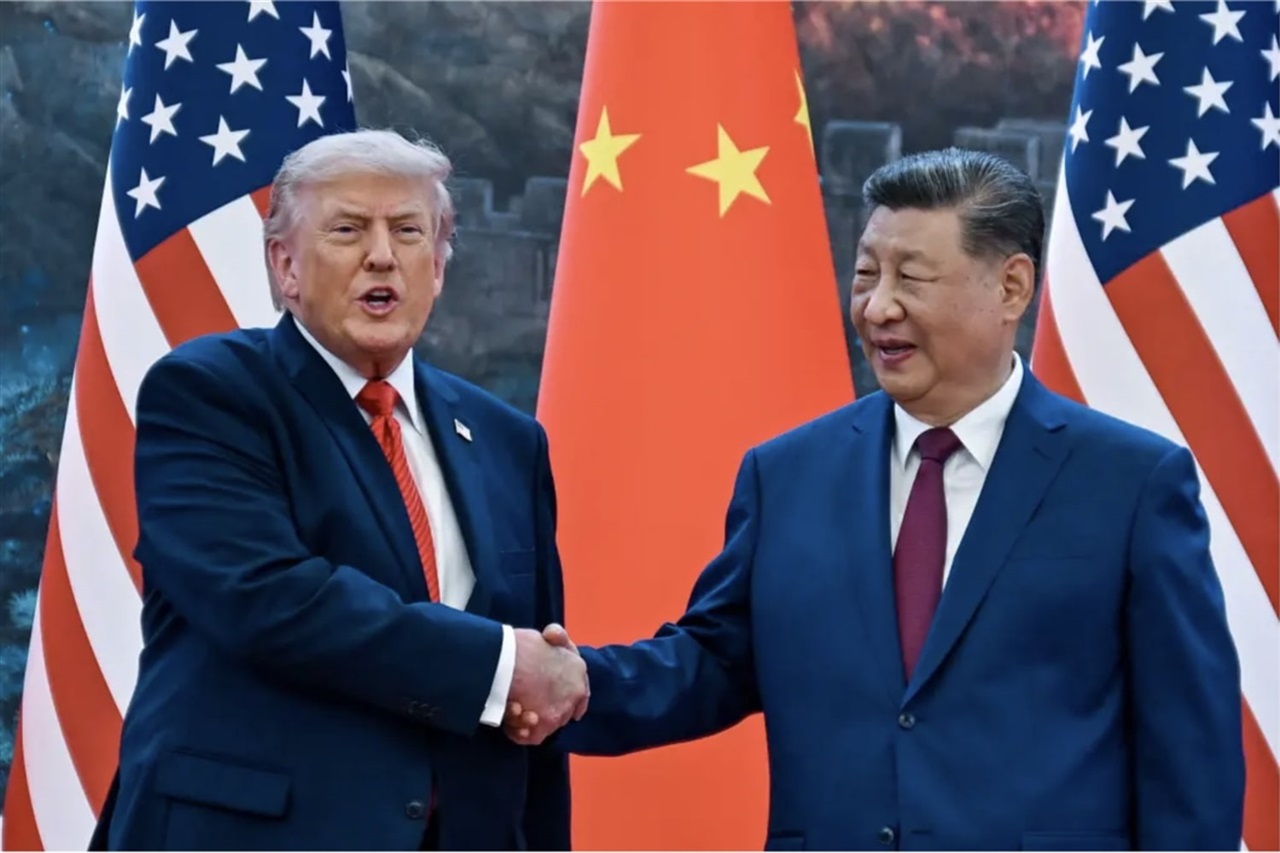
演出は議題以上に重要だ。Washington と Beijing の国賓晩餐会の場に半導体メーカーの最高経営責任者の出席が予定されるとき、それは2年間かけて構築されてきた変化を裏付ける。先端半導体はもはや商業カテゴリーではなく、外交政策の手段となった。いわゆるG2サミットでの交渉材料は文字通りのチップである。これは、あらゆる場所の経営者が結果をどう読むべきかを再定義する。なぜなら、ここから生まれる輸出管理用語は、貿易規制というより条約条項として機能するからだ。
グローバルなリスクは、デタントを装ったボラティリティだ。2025年4月の100%超の関税スパイラルとその後の�膠着状態は、両国が数週間以内に武器化と緩和を行えることを示した。複数年のコンピュート調達を計画する者にとって、このペースこそが真のハザードである。一度のサミットで、特定のアクセラレータSKUに対する中国アクセスが再開または再閉鎖され、在庫が無駄になったりキャパシティのコミットメントが覆ったりする。勝者となるのは、安定したルールブックに賭けるのではなく、契約にオプション性を組み込む企業だろう。
単一ベンダーが自社の市場アクセス条件を形成することを許すガバナンスシグナルもある。一つのサプライヤーにレバレッジが集中することは、川下のバイヤーがそのサプライヤーの政治的エクスポージャーを継承することを意味する。アクセラレータ調達の多様化は、かつてはコスト面での議論だったが、今や地政学的ヘッジである。
日本にとって、リスクは異例なほど直接的だ。同国は装置や材料メーカーを通じて、この紛争全体の上流に位置しており、東京はすでに輸出体制の一部をWashingtonと整合させている。サミットで合意される締め付けは、その直後に日本の政策に反映される傾向があり、国内の装置メーカーや化学品サプライヤーは自らコントロールできない需要変動に直面する。リソグラフィーやエッチングのサプライチェーンに供給する企業は、今すぐ融和と凍結の両シナリオをモデル化すべきだ。
SIerやエンタープライズITチームにとって、実務的なエクスポージャーはGPUの入手可能性と価格である。銀行、製造業、公共部門向けの生成AIプラットフォームを構築している日本のインテグレーターは、すでにキャパシティ制約に直面している。中国アクセスのショックはグローバルなアクセラレータ供給を方向転換させ、一夜にしてリードタイムをリセットするだろう。賢明な対応は、プロジェクトのタイムラインを単一のクラウドリージョンやチップ世代から切り離し、柔軟な割り当てを交渉し、主権的または国内のコンピュートオプションを単なる建前ではなく真の緊急対応策として扱うことだ。サミットの結果を単なるヘッドラインではなく調達インテリジェンスとして読むことが、ここでのエッジとなる。