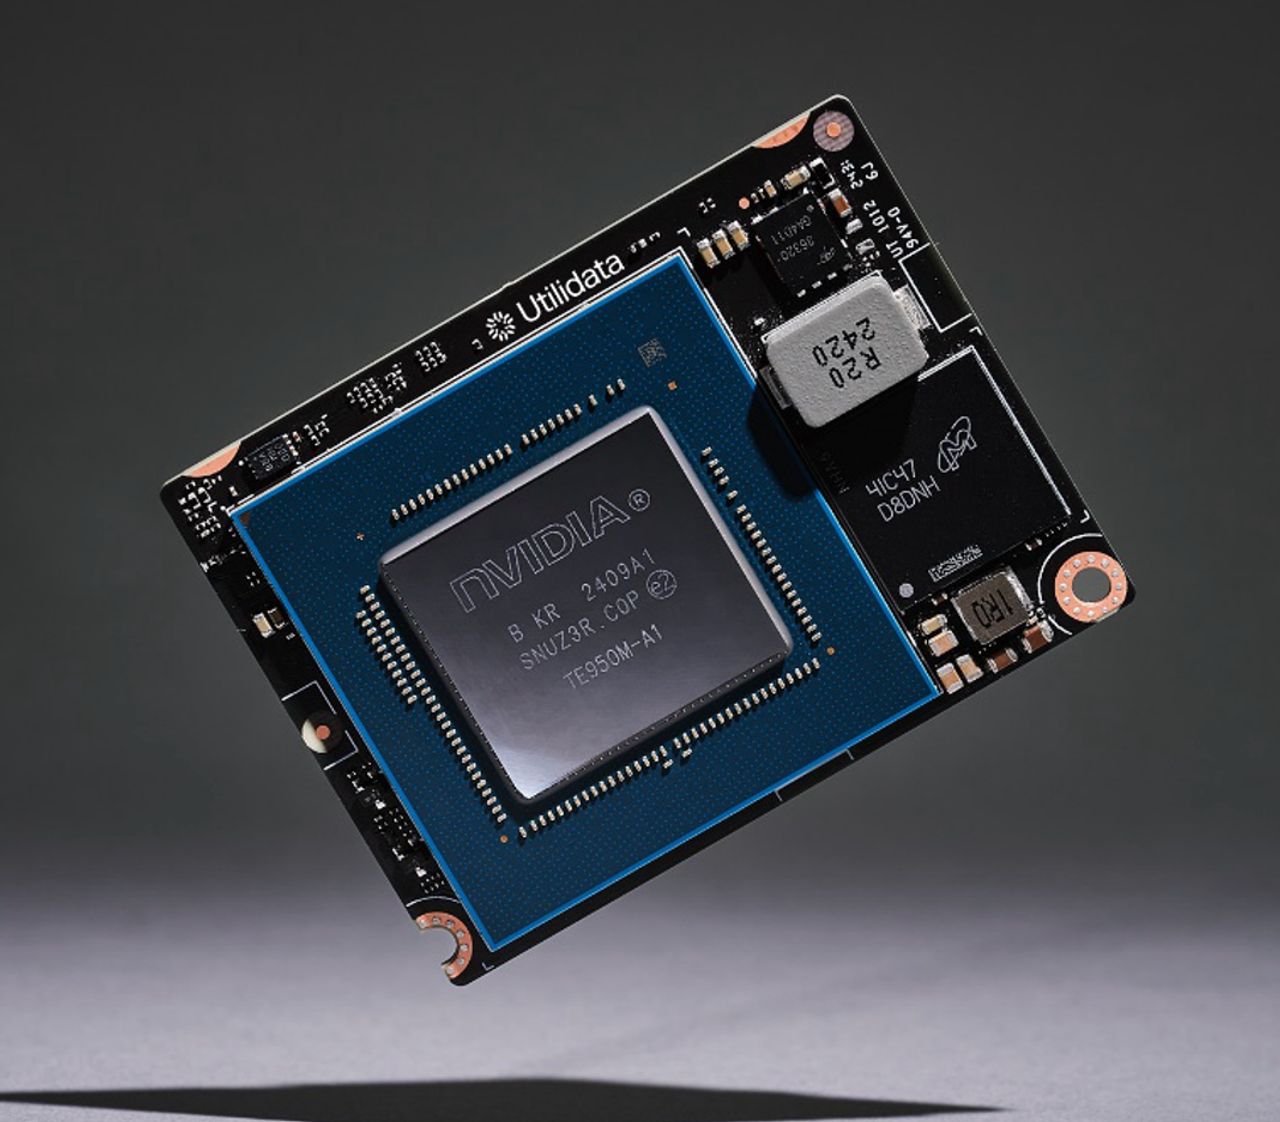
Tata Consultancy Servicesがインド南部に約74億ドルを投じ、1ギガワットのAIデータセンターを建設する。重要なのは金額そのものではなく、建設主体の正体だ。ハイパースケーラーではなく、システムインテグレーターが、クラウド大手に匹敵する規模の物理的コンピュートにバランスシート資本を投じているのである。
この戦略的シグナルは、価値の蓄積場所の変化を示している。過去10年間、ITサービス企業は人件費裁定とアプリケーション提供で生計を立て、AWS、Azure、Googleからコンピュートをレンタルしていた。1ギガワット規模の施設はこのロジックを反転させる。TCSは、AIワークロードの基盤を所有することで、価格決定力、インド政府およびBFSI顧客向けのソブリンデータポジショニング、そして単にクラウドを再販するだけの競合には真似できない堀を得られると賭けているのだ。ここでの制約はシリコンではなく、電力とグリッドアクセスである。だからこそ、エネルギー供給能力と土地経済性を持つインド南部が戦略的に魅力的になる。今後3年間のAIサービス成長において、人材ではなく容量が制約要因になると予想される。
リスクは現実的だ。1ギガワットの容量は、設備投資を正当化するために稼働率を必要とし、企業向けAIの需要予測は依然として不安定だ。推論ワークロードが少数のフロンティアプロバイダーに集約されれば、専用データセンターは座礁資産となる。TCSは事実上、持続的で分散型の企業AI需要に対してレバレッジポジションを取っているのだ。
日本市場にとって、これは国内SIerモデルへの直接的な競争攻勢である。Fujitsu、NTT Data、NEC、そして広範な系列統合企業は、歴史的に人員数と長期保守契約でマネタイズしてきたのであって、フロンティア規模のインフラを所有してこなかった。TCSがスタックの上位に移行することで、同じグローバルおよび汎アジア企業アカウントを狙う日本企業に圧力がかかる。顧客は、ソブリンで低レイテンシーのAIコンピュートも制御できるインテグレーターをますます求めているからだ。
日本の対応は構造的に複雑だ。国内の電力制約、より高い土地・エネルギーコスト、断片化されたデータセンター環境により、インドよりも日本で一方的な1ギガワット規模の賭けを実行するのは困難だ。日本のSIerにとってより現実的な道筋は、パートナーシップ主導である。SoftBank、KDDI、またはハイパースケーラーリージョンとコロケーションし、統合の深さ、規制への精通、レガシー企業資産のRPAからエージェント型自動化への移行で差別化することだ。勝つチームは、プロジェクトへの人員配置から、AIインフラとワークロードのオーケストレーションへと再ポジショニングするだろう。人月契約を売り続ける企業は、TCSとその競合が、彼らが所有することを選ばなかった層で競争していることに気づくだろう。