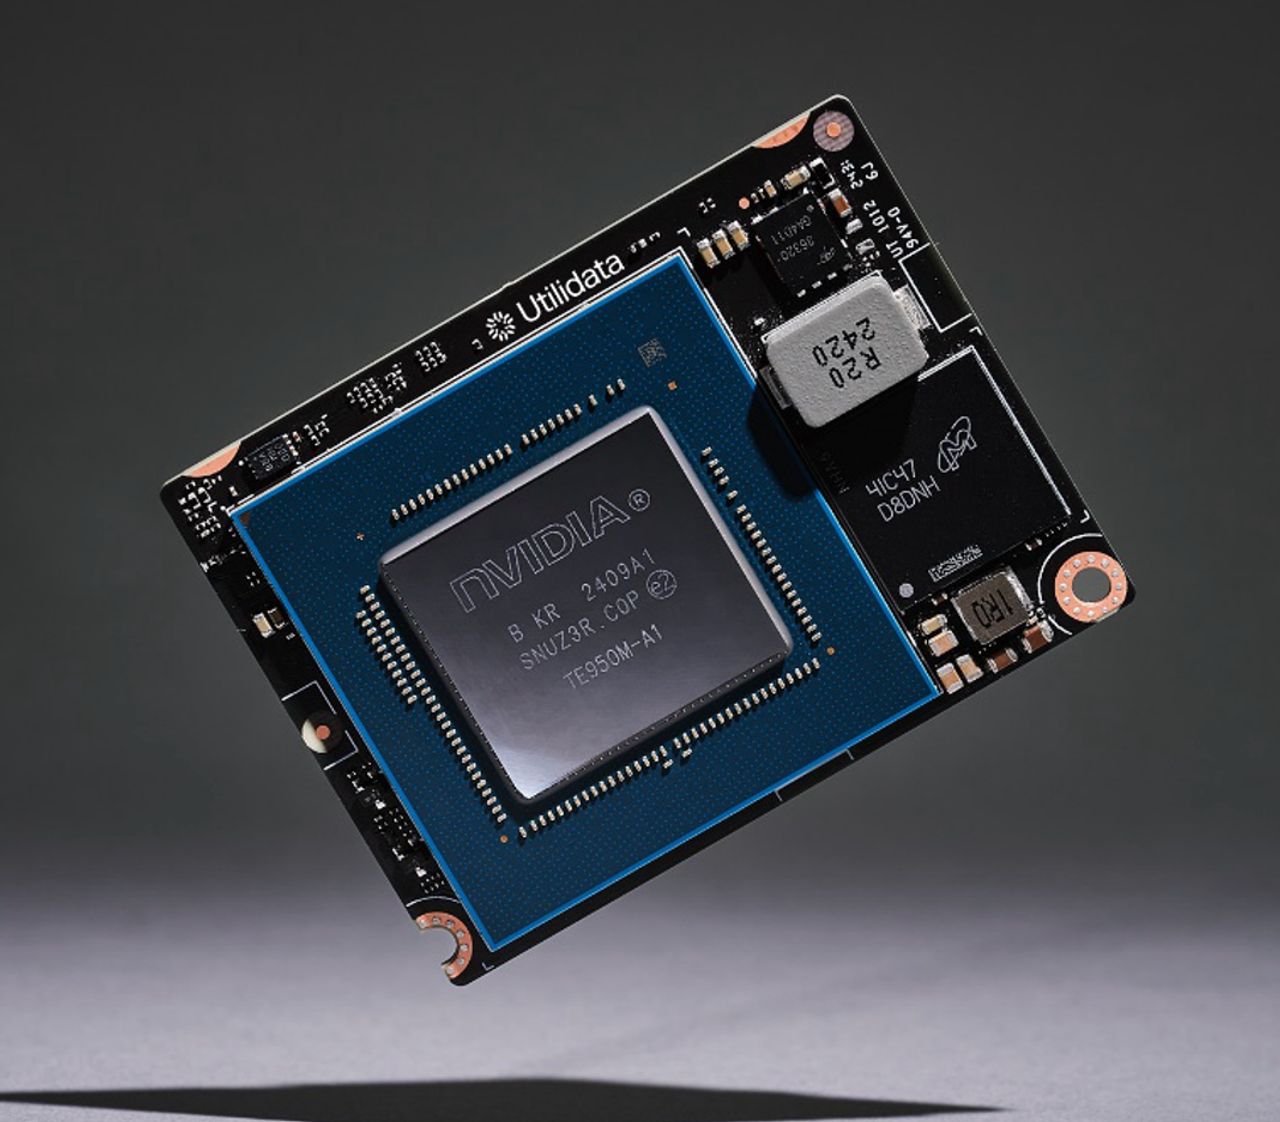
物理法則は容赦ない。ラックが約250キロワットを超えると、従来の液冷7割・空冷3割という分担は機能しなくなる。残りの3割が75キロワットの空冷負荷となり、これを合理的なコストと設置面積でファンシステムで処理することは事実上不可能だからだ。業界の対応策はほぼ完全な液冷による熱回収である。空冷負荷は全体の1%以下に低下し、サーバーはファンレスで稼働し、プロセッサ用の控えめなコールドプレートがメモリ、ネットワーク、ストレージ、電源供給を含むサーバー全体のループへと拡大する。この最後の点が本質的な変化だ。熱はチップから逃げ出し、これまで空冷で快適に動作していたコンポーネントが独自の熱経路を必要とするようになった。
世界的に見れば、これはデータセンターのサプライチェーンを再編成する。冷却はサーバー導入後に追加される施設側の費目ではなくなり、コンポーネントの選定、実装、保守性を規定する基板レベルの設計制約となる。最先端モデルの処理能力を追求するオペレーターは厳しい選択を迫られる。既存施設を高密度液冷ループに改修するか、空冷フロアスペースが遊休資産化することを受け入れるかだ。かつてサーバーOEMが握っていた価値を、冷却ベンダー、コールドプレート専門企業、冷媒供給事業者が獲得し、熱管理の検証が設計段階の上流に移行することで調達サイクルは長期化すると予想される。
日本にとって、このタイミングは厄介であると同時に好機でもある。東京圏や大阪圏の国内データセンター基盤の大半は、現在のAI学習が要求する密度より1桁低い密度の空冷を前提に構築されている。液冷への改修は配管、漏洩管理、床荷重設計を意味し、既存サイトのほとんどは当初そのように設計されていなかった。これはグリーンフィールド建設を有利にし、段階的アップグレードに賭けるオペレーターに圧力をかける。
日本のSIerはこれをAIインフラのマージンがどこに存在するかのシフトとして読み解くべきだ。統合の課題はもはやラッキングとネットワーキングだけではなく、冷媒の配管、接続の信頼性、ラック統合時間であり、これらはすべて課金可能なエンジニアリング能力となる。今、液冷展開の専門知識を構築する企業は、ハイパースケールグレードのハードウェアとサーバールームに水を通すことを警戒する企業オペレーター間の信頼される層として位置づけることができる。
部品面でも有利な点がある。日本は精密熱部品、ベーパーチャンバー、ヒートパイプ、素材において真の強みを保持しており、すべての周辺機器が適合する熱ソリューションを必要とする市場は、まさにその専門性を報いる。リスクは、これを2028年までニッチなプレミアム案件として扱い、実際にはメインストリームの基本仕様になりつつあることを見過ごすことだ。ファンレスをデフォルトとするラックを計画するオペレーターとそのSIパートナーは、AIコンピュートが過去にあった場所ではなく、向かっている場所に向けて構築することになる。