ハイパースケーラー・データ基盤・AIインフラ——AWS, Azure, Google Cloud, Oracle, Snowflake, Databricks, CoreWeave。
クラウドのニュースでは、ハイパースケーラー、データ基盤、AIインフラ、開発者向けサービスの動向を追います。AWS、Azure、Google Cloud、Oracle、Snowflake、Databricks、CoreWeaveなどの更新を整理し、企業の基盤選定や運用に役立つ解説を届けます。
スタートアップの17,600ドルのClaude請求書は、ハイパースケーラーのマーケットプレイス購入がコミット済みクラウドクレジットを迂回する仕組みを露呈し、AI導入をFinOpsの地雷原に変えた。
Googleの実証機Project Suncatcherは、SpaceXによってTrillium TPUを軌道上に運び、太陽光発電による宇宙データセンターが地球のエネルギーと冷却の限界を回避できるかを試験している。
Anthropicとの450億ドル契約を背景にしたNscaleのIPO前資金調達は、コンピュート能力が新たな戦略的ボトルネックであることを示している。日本企業は自社構築か購入かの決断を迫られている。
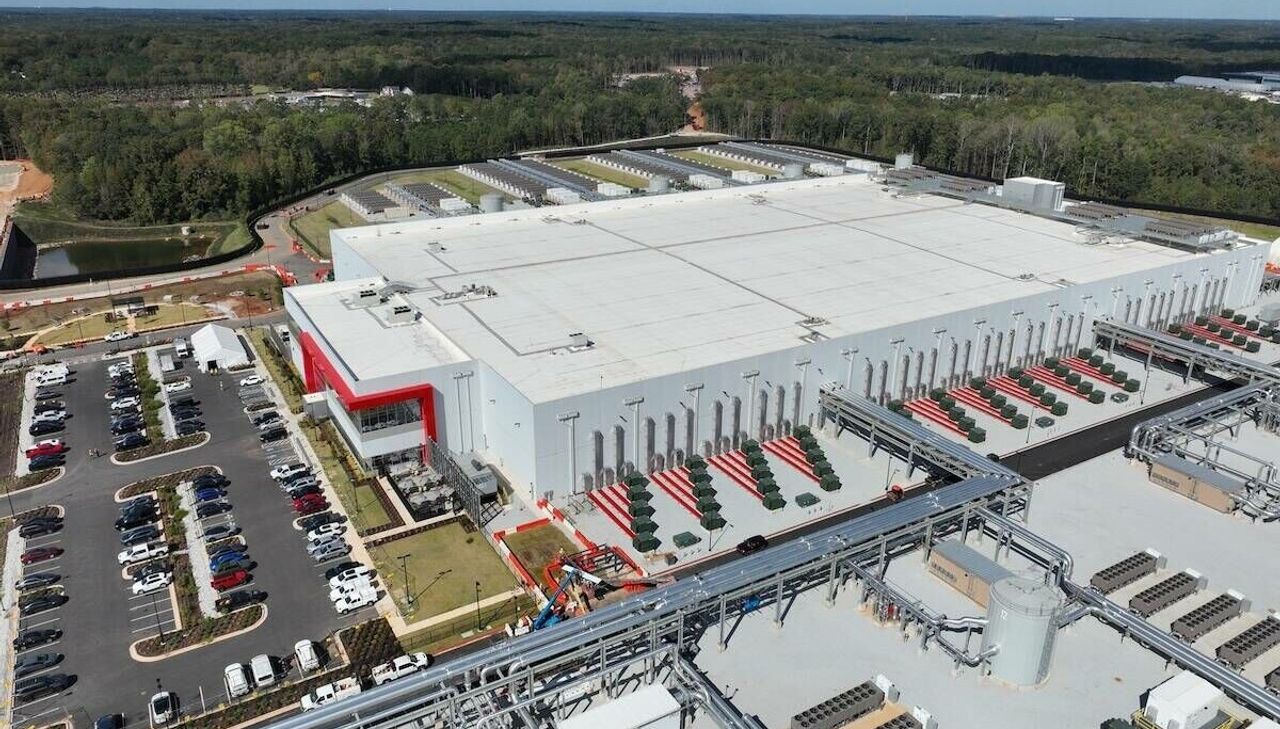
TCSが約74億ドルで1ギガワット級AIデータセンターを建設。SIerがコンピュート供給側へ回る構造転換が、日本のIT業界にも問いを突きつける。
NvidiaによるLGのストレージシステム認定は、電力がAIの真のボトルネックであることを示し、日本のバッテリーメーカーとデータセンターインテグレーターに戦略的な道を開く。
Civoの英国内40拠点のエッジサイト計画と1GWの目標は、主権AIが集中型メガキャンパスから分散型国家インフラへとシフトしていることを示している。
AIラックが250kWを超えて1MWに向かう中、空冷方式は破綻し、ほぼ完全な液冷による熱回収がプレミアムオプションからデータセンター設計の基本仕様へと移行している。
TCSがインド南部に74億ドルを投じて1ギガワットのAIデータセンターを建設。SIerがAI経済のインフラ層に本格参入を宣言した。
Huawei CloudのAgentArts推進は、モデルアクセスから完全なエージェントプラットフォームへの移行を示唆しており、慎重な企業バイヤーに新たなガバナンス課題をもたらしている。
TCSはインドで1ギガワット規模のAIデータセンターに約74億ドルを投じる。インテグレーターから容量所有者への移行は、日本を含む世界中の同業他社にとってビジネスモデルの再定義を意味する。
TCSが74億ドルを投じて1ギガワット級のAI施設を建設。インドがサービス労働力提供からコンピュート・インフラ所有へと価値連鎖の上位に移行する兆候を示す。
冗長電力供給は稼働継続を保証する一方、使用可能な容量を封じ込める。TCSのインド建設計画のようなギガワット級AIキャンパスが進む中、その無駄は戦略的コストとなりつつある。
AIとチップ需要が世界的に原子力を復権させ、TCSのインドプロジェクトのようなギガワット級建設を推進している。シリコンではなく電力が新たなボトルネックだ。
Oracleは、Stargateの排出量相殺のため2GWのクリーン電力を購入するが、OpenAIキャンパス自体はガスを使い続ける。真の試金石は会計処理ではなく追加性だ。
GPUの数と処理速度がAIデータセンター競争の第一フェーズを制した。しかし冷却、電力、そして冗長性こそが、競争を持続できるかどうかを左右する。
AIインフラ専業のNscaleによる35億ドル規模のIPO前資金調達は、チップではなく電力を追う資本の流れを示している。日本の電力網の制約とSIer戦略が岐路に立つ。
AIラックがメガワット密度に向かう中、業界の800V DC電源への転換は、アークフラッシュ、火災、熱リスクをもたらし、データセンター設計の経済性を再構築している。
中国は軌道上データエコシステムを構築しており、上海の新たな宇宙コンピューティング拠点が航空宇宙、チップ、クラウド企業を結集し、米国の商業宇宙優位に挑戦している。
AIデータセンターへの投資は2050年までに32兆ドルに達すると予測され、過去のあらゆるインフラ整備を上回る規模となる。しかしGPUの4〜6年ごとの更新サイクルにより、これは一度限りの賭けではなく、永続的なコスト負担へと変貌する。
7億5000万ドル規模の米陸軍マイクロリアクター契約は、原子力が送電網資産から可搬型計算燃料へ軸足を移す転換点を示す。電力制約に直面する日本のAI構築はこれに注目すべきだ。
インドのデータセンター企業がAIクラウドへ転換しIPOを目指す動きは、Nvidiaの構築拡大に乗じた地域型「ネオクラウド」の台頭を象徴する。日本のコンピュート格差は今や戦略的な脆弱性となっている。
ネオクラウド企業Lambdaは、Nvidiaチップを購入しMicrosoftに容量をリースするため10億ドルを借り入れる。負債が今やAIコンピュートの燃料となり、リスクモデルが変容しつつある。
AWSとNvidiaが2027〜2028年に200万GPU追加を約束し、計算競争はネットワーキング、オープンモデル、ロボティクスへと拡大。モデルではなく、キャパシティこそが新たな参入障壁となる。
Nvidia出資のLambdaによる巨額調達は、AIインフラの命運を握るのはコードではなく資本であることを改めて示す——日本の主権クラウド構想にとっても無視できない警鐘だ。
SpaceXAIがNvidiaのVera Rubinラックを軌道上に打ち上げ、宇宙がAIの電力・冷却の限界を解決できるか、そして日本にとって何を意味するかを試験する。
台湾のAIデータセンター容量は韓国に後れを取っており、チップ設計だけでなく計算資源の立地が勝者を決める推論経済への転換を示している。
AIデータセンターへの反対が世界的に高まる中、真のボトルネックは電力と冷却へとシフトしており、SiCと施設サプライヤーに持続的で過小評価された投資機会をもたらしている。
Nvidiaがオハイオで電力と土地を確保し、20年リース契約でOpenAIのコンピュートをホスティング――AI基盤が不動産やエネルギーのように価格付けされる金融資産になりつつあることを示唆。
GPUとデータセンター支出を取引可能な資産クラスとして評価する新たな金融インフラが登場。日本の金融機関とSIerはインフラリスクの再評価に直面。
Nvidiaは、独占的なチップ供給契約に結びついた210億ドル規模のSpaceX出資を開示した。同社は今やGPUを消費する構築プロジェクト自体に資金を提供しており、その資本力で市場を自社優位に傾けつつある。
Nvidiaは、OpenAIのOhioキャンパスに対する最大1050億ドルの保証と、SB Energyへの15億ドル出資により、チップメーカー、モデル研究所、SoftBankを一つの循環型資本ループに融合させた。
電力・スペース・冷却の限界がAI処理能力を光リンクで結ぶマルチサイト型データセンターへと押し進めており、電力網に制約を抱える日本にとっての重要性が増している。
Oracleのガスパイプラインが2027年に延期され、価格急騰が迫る中、AIのスケーリングはシリコンではなくエネルギーの問題として再定義されている。
Amazon Quickのエージェント型AIがFedRAMP-High認証のGovCloudに到達。真の企業向け戦場は、モデル能力から準拠したデプロイメントへとシフトしている。
Cisco は記録的な AI ネットワーキング需要に乗るも、粗利率の低下が投資家を動揺させる—誇大宣伝の裏にあるインフラ構築の真のコストを示唆。
BedrockのIAMプリンシパル単位でのコスト追跡により、不透明だったトークン課金が部門別の説明責任へと変わる。静かながらも、生成AI拡大における極めて重要なFinOpsの手段となる。
企業は今やAIを本番環境で稼働させているが、そのコストを測定できない。半分遊休状態のGPUと軽視されたTCOは、日本のSIerを最も直撃するFinOpsギャップを露呈している。
AWSはカスタムIntel製R8iインスタンスをミラノに拡張し、価格性能とデータ主権において競合他社を圧迫するシリコン差別化戦略を深化させている。
Timestream InfluxDBの顧客管理バックアップは些細に見えるが、ハイパースケーラーがオープンソースのデータエンジンを取り込み、独立系ベンダーを締め出す手法を示している。
Amazonが西Texas AI拠点に自社発電所を併設する計画は、クラウド競争の焦点がチップやコードではなく、エネルギー支配にあることを示している。
データセンター企業による秘密裏のIPO申請は、AIインフラ拡大のボトルネックがチップや電力だけでなく、資本市場にも移行しつつあることを示唆している。
AmazonがTexasのデータセンター向けに自家発電を計画しており、米国内で最大規模の温室効果ガス排出源になる可能性がある。これはエネルギーがAI拡張の厳しい上限となったことを示している。
Amazonの西テキサス州ガス発電所は、AI成長における厳しい制約を露呈している。それは電力だ。エネルギー戦略は今やすべてのハイパースケーラーにとって中核的なインフラリスクとなっている。
Cloudflareのエージェント・ネイティブ・ブラウザとランタイムは、自律的なAIトラフィックのインフラストラクチャを制する競争の号砲であり、クラウドコストとウェブ経済を再構築しようとしている。
Akamaiは予想を上回ったものの株価は下落し、レガシーCDN事業の経済性への投資家の疑念と、セキュリティおよびコンピュート事業への転換を証明する競争が露呈した。
Lambdaのネットワークスループット5倍向上により、サーバーレスはテラバイト規模でレイテンシーに敏感なワークロードのための信頼できるエンジンとなり、コンテナの中間領域を圧迫している。
AIデータセンターに対する地域住民の反発が政治的立場を超えて広がり、土地、電力、水がこの業界における制約要因となっている。
Anthropicが新興クラウドVoltaに100億ドルを約束したと報じられたことは、最先端AI研究所がハイパースケーラー以外の能力に資金を投入し、AIインフラの支配構造を再構築していることを示している。
SpaceXは地上ネットワークを構築し通信キャリアの顧客を奪取する意向を表明。Starlink直接接続衛星と地上周波数を組み合わせ、接続性のエコノミクスを書き換える。
Brookfieldの記録的な資金調達は資本が潤沢であることを示す。今や希少なリソースは、データセンターと電力を十分な速度で構築できる運営事業者だ。
SpaceXの上場後初の決算は、宇宙企業からAIコンピューティング供給企業への変貌を示した。収益は倍増したものの、180億ドルの設備投資とMusk氏の誇大な約束により株価は8%下落。
SpaceXは現在、ロケット打ち上げよりもAIコンピュートの販売から多くの収益を上げており、資本力のあるインフラ企業がネオクラウド市場を再形成していることを示している。
Aurora DSQLのストックホルム、スペイン、ムンバイ、シンガポールへの展開により、強整合性を持つアクティブ・アクティブデータベースが、グローバルレジリエンスとデータ居住性コンプライアンスのための主流ツールへと変貌を遂げる。
Intel Xeon 6上の新たなRDS for Oracleリザーブドインスタンスでコストを最大53%削減、企業がロックインと移行を比較検討する際の計算式が厳しくなる。
AWSがGrabのストリートレベルデータを活用して東南アジアの地図ギャップを克服、独自のローカル地理空間データが防御可能なクラウド優位性になりつつあることを示唆。
安価な電力、海底ケーブル網の集積、需要の高まりにより、アフリカの拠点は飽和した北半球市場が吸収できなくなったAIデータセンター建設を取り込む態勢にある。
電力、土地、レイテンシーがAIインフラをアフリカへと押し進めている。勝者となるのは、シリコンではなく電力網を解決する者だ。
AWSの成長が5四半期連続で加速していることは、AIインフラ投資が収益に転換し始めていることを示し、市場の焦点がコストから収益性へとシフトしている。
AIの次なる制約はチップや資本ではなく、熟練技術者である。労働力不足が今や世界中のデータセンター建設の上限を決定している。
GPUの過剰プロビジョニングなしに急増するLLMトラフィックを吸収することが、真の収益レバーになりつつある。KVキャッシュの処理が今や推論経済性を左右する。
Microsoftは現在、OpenAIやAnthropicと競合するモデルを公然と構築しており、AI再販業者からエンタープライズスタック全体にわたるフルスタック競合企業への転換を示している。
Microsoftによる32億ドルのAnthropic利益とOpenAIからの複雑な成果は、意図的なマルチラボ戦略を示している。AIへの投資を分散させることが、今や企業の勝利の方程式だ。
英国のネオクラウドがAnyscaleのオーケストレーションソフトウェアを吸収したことは、転換点を示す。AI基盤プレーヤーはもはや借りるのではなく、フルスタックを所有する競争に突入した。
フィラデルフィア郊外の自治体がデータセンターに43の条件を課したことは、AI インフラにとって新たなボトルネックを示唆している。地元の許認可と地域社会の影響力が、今や電力や半導体に匹敵する制約要因となっている。
米国の送電系統運用者PJMは、停電回避のためデータセンターへの電力供給を削減する可能性を示唆。シリコンではなくエネルギーが、AI拡大を制約する要因として浮上している。
MicrosoftとMetaが、記録的なAI設備投資が収益に転換するのか疑問視する市場に決算を報告。忍耐の時間は終わりに近づいている。
MicrosoftのクラウドとAIが急成長する一方、Xboxコンテンツとハードウェア収益は二桁減少—ゲーム事業が成長エンジンから戦略的な脇役へと移行したことを示している。
Amazonがグラフデータベース製品Neptuneに属性ベースアクセス制御を拡張し、クラウドセキュリティが静的な権限から動的でタグ駆動型のガードレールへと大規模にシフトしていることを示した。
Alphabetは2025年の設備投資を2,050億ドルに引き上げ、投資家を動揺させた。AIインフラ競争は今やマージン規律と電力制約との衝突に直面している。
単一の送電網障害により、AIデータセンターがいかに脆弱かが露呈した。チップではなく電力の信頼性が、今や世界中で計算能力拡大の最大の制約要因となっている。
Verizonは10億ドルのダークファイバー取引をGoogleと締結し、これを今後の契約の雛形と位置づけ、遊休インフラと改修拠点でAI時代の需要を捉えられると賭けている。
Amazon ConnectがAzureおよびWindows 365デスクトップ向けに音声最適化を実現——数百億ドル規模のCCaaS市場とクロスクラウド相互運用性競争において、小さな機能が大きな意味を持つ。
Virginiaで1本の送電線が停止したことで、AIデータセンターがいかに脆弱であるかが露呈した。チップではなく電力が、コンピューティング拡張の制約となっている。
Virginia州近郊で発生した単一の送電網障害が、AIキャンパスが電力網を不安定化させる実態を露呈した。この建設ラッシュの隠れたコストは、メガワット数ではなく信頼性にある。
GMのナトリウムイオン電池への賭けは、エネルギー貯蔵における化学方式の分岐を示唆しており、電力網の脆弱性がAIデータセンター成長の制約要因となっている。
SAPのクラウド好調は厳格な期限に支えられている。レガシーサポートが間もなく終了し、囲い込まれた顧客をサブスクリプションとAIアップセルへ大規模に誘導している。
データセンター開発業者は北欧ハイイールド債のようなニッチな信用市場を枯渇させながらAI関連施設の建設資金を調達している。現在の制約要因は半導体チップではなく、資金調達の仕組みそのものである。
BlackRock-MGXコンソーシアムがAligned Data Centersに50億ドルを投じる動きは、インフラファンドとソブリン資本がAIコンピュート基盤構築をいかに支えているかを示している。
地域事業者の契約利用率の急上昇は、大きな真実を示す小さなシグナルだ。AI演算需要が世界中で電力、土地、建設スケジュールを上回っている。
Red Hatがエッジクラスタを3ノードから2ノードに削減し、ハードウェアインフレがエッジのインフラ経済をどう再構築しているかを露わにした。
HyperPodがパーティションごとにクラスタトポロジーを調整し、GPU通信の高速化と利用率向上を目指す。学習経済が逼迫する中での取り組み。
州レベルでの新規AIデータセンター建設の一時停止により、電力と土地が真のボトルネックとなり、ハイパースケーラーはコンピュートの立地を再考せざるを得なくなっている。
SpaceXが国防総省の計算能力契約を狙っているとの報道は、宇宙、AIインフラ、防衛調達の融合を示し、ベンダー間の競争構造を再編する。
米国の大手小売チェーンが11,000台の仮想マシンをVMwareから移行する決定は、Broadcomのライセンスモデルに対する企業の広範な反発を示している。移行は今や取締役会レベルのコスト削減手段となっている。
AWSが復旧したストレージがフル性能に達する速度を細かく制御できる機能を追加――小さな機能だが、予測可能な復旧時間が今や取締役会レベルの指標になったことを示すシグナルだ。
AWSがIAM Identity CenterへのFedRAMP対応範囲を拡大し、アクセス制御層をコンプライアンス上の優位性に変え、競争の激しい公共部門クラウド市場で地位を固めている。
データセンター需要が送電網の容量を上回り、ガス価格を押し上げ、エネルギーへのアクセスがAI拡大の決定的な制約となっている。
Sunrunの太陽光発電住宅でAIコンピュートをホストする計画は、分散型エッジノードがハイパースケーラーの成長を抑制する電力不足を緩和できるかを試すものだ。
核融合スタートアップの株式公開は、投資家が次世代電力をAIインフラの中核として扱い始めたことを示す。半導体ではなく、エネルギーが次なるボトルネックとなる。
SageMaker HyperPod が事前構築イメージから Slurm トレーニングノードをプロビジョニング可能に、DevOps 作業を削減。真の戦いは生の GPU 数ではなく、コンピュートまでの時間にある。
AWS専用Intelチップを搭載したAWSのR8メモリインスタンスは、カスタムシリコンと地域キャパシティがAI時代のクラウド優位性をいかに規定するかを示している。
AWSがPlaces APIに多言語対応、移動手段最適化された地理データを追加し、Google、Mapboxに対抗して開発者向けマッピングレイヤーの覇権を巡る戦いを激化させている。
Crusoeは評価額300億ドルで30億ドルを調達中と報じられ、1年で3倍に。ネオクラウド構築は今や資本集約型インフラ軍拡競争となっている。
AWSはチームがS3オブジェクトに直接検索可能なコンテキストを付与できるようにし、メタデータ層をストレージに統合した。この動きは企業がAIパイプラインをどう統制し供給するかを静かに再構築している。
Cycleの独立したEUコントロールプレーンはプラットフォームデータを地域内に保持する――主権ルールが各市場で厳格化するにつれて到来するインフラ分断の初期兆候である。
SageMaker Unified StudioがTerraform経由でのデプロイに対応し、AIワークスペースをインフラストラクチャー・アズ・コードに統合。大規模AIガバナンスを担うプラットフォームチームを獲得する静かながらも戦略的な動き。
AWSがIntel Xeon 6 X8iカスタムインスタンスをアジア太平洋地域に拡大したが、より深い意味合いは、ハイパースケーラーによる特注シリコン経済への執拗な推進である。
AWSがAMD SEV-SNPメモリ暗号化をDedicated Hostsに拡張し、テナント分離されたコンフィデンシャルコンピューティングを標準的な企業向けオプションに—規制対象のAIおよびデータワークロードのセキュリティ基準を引き上げる。
Metaのデータセンター付近で請負業者のミスにより市の水再利用システムが汚染され、排水が停止された。この事態は、資源をめぐる競合がAI拡張における中核的な制約となっていることを示す警告である。
Metaのデータセンターにおける水排出停止は、電力と並んでAIインフラ拡張における業界最大のボトルネックである資源制約を露呈している。
BitTorrentの25年の軌跡—海賊版の脅威から分散システムの雛形へ—は、資本が集中型AIコンピュート構築に殺到する今、生きた教訓を提供している。
急増するAIコンピューティングが、ビッグテック各社の気候変動対策公約を静かに破壊している。排出量は減少ではなく増加しており、原子力、ガス、開示の信頼性について再考を迫られている。
MetaはAIコンピュートとモデルの貸出を計画し、AWS、Azure、Google Cloudが支配する市場に参入する。真の狙いは設備投資の資金調達であり、ハイパースケーラーを打ち負かすことではない。
CUDAメモリのスナップショット化によりGPU起動時間を劇的に短縮する技術は、サーバーレスAIにおける高コストなボトルネックを攻略し、大規模推論のユニットエコノミクスを再構築する。
シリコンではなく電力が、今やAI構築のボトルネックとなっている。メーター内発電は2028年までに40GWを超える可能性があり、データセンター立地の経済性を書き換えつつある。
Blackstone傘下のAirTrunkはシンガポールでのREIT上場という重要な指標を目指しており、これはアジア太平洋地域におけるAIインフラブームを公開市場がどのように評価するかを示す試金石となる。
Omen AIの3,100万ドル調達は、見過ごされがちな課題に照準を合わせている:液冷AIチップにおける細菌汚染。冷却がミッションクリティカルになるにつれ、生物学が稼働時間の方程式に組み込まれる。
AWSがGraviton4 R8gインスタンスを新リージョンに投入し、カスタムシリコン戦略を深化。本質的な焦点:メモリとGPU価格の高騰を背景に、効率性とコスト管理がクラウドの競争戦場に
FirmusとNvidiaが最大300億ドルのオフテイク契約を伴うインドネシアのデータセンター建設を約束し、AI基盤インフラが東南アジアの新興市場へ拡大していることを示している。
Muskの宇宙ベースのデータセンター構想がSoftBankなどから懐疑的な見方を受ける。物理学と経済性は、コンピューティング戦略に厳しい疑問を投げかける。
ヨーロッパの記録的な熱波が発電所の稼働停止を強いり、電力網に負担をかけている。これは大陸全体でAIデータセンターやエネルギー集約型のテクノロジーインフラにとって構造的リスクとなっている。
Saint-Gobainは、労働力不足が北米のデータセンター建設を制約しており、欧州も次に控えていると警告。AI構築の真の制約要因は、シリコンから熟練した人手へと移行している。
あるスタートアップが家庭内にデータセンターを設置し、廃熱を家庭の価値に変えようとしている。このモデルはAIインフラのボトルネックを電力、熱、物理的制約の観点から再定義する。
Oracleは21,000人の雇用を削減する一方で、大規模なAIインフラ構築資金を賄うため負債を積み上げている。この計算式は、クラウド需要が利払い費用を上回るという高リスクな賭けだ。
20年に及ぶMicrosoft-Chevronのガス契約は、AI構築の制約要因である電力問題を浮き彫りにする。気候変動への誓約は、コンピューティング需要の前に屈している。
米国の海洋センサー撤退が国境を越えた気候研究を混乱させ、世界中の予測、保険、サプライチェーンリスクモデルを支える共有データインフラがいかに脆弱かを浮き彫りにしている。
AWSがパリリージョンにI7iストレージ最適化インスタンスを投入し、欧州インフラを強化。一方でAmazonのAIガバナンス闘争における役割に新たな注目が集まる。
Metaによる168MWのReliance データセンター契約は、チップ供給が逼迫し電力が制約要因となる中、ハイパースケーラー各社がグローバルAI能力の確保に奔走していることを示している。
Commonwealth Fusionは、ARCリアクター設計を裏付ける5本の査読済み論文を発表した。HelionとMicrosoftがすでに動き出す中、核融合は誇大宣伝から2030年代のAI向け電力網資産としての信頼性へと移行しつつある
Oracleの急増するデータセンター支出とAmazonの175億ドル融資は、AIの構築が今や資金調達の問題であることを示している。投資家は不確実なリターンに対して設備投資リスクを再評価している。
中国が工場製造型のデータセンター向け電力ハブを初めて稼働させ、業界最大の制約である電力供給速度の問題に取り組む。このモデルは世界的な建設経済学を書き換える可能性がある。
Microsoftは『Minecraft』続編を9月にリリースするが、真のシグナルはAIデータセンターを核融合で稼働させる並行戦略にあり、Big Techが今後10年間どこに投資するかを再定義している。
Metaのルイジアナ州における超大規模施設建設は、AIの真のボトルネックが半導体ではなく、ギガワット級の電力、送電網へのアクセス、そして10年間電力を確保する静かな州との取引であることを明らかにしている。
AWSが刷新したOpenSearch分析機能をGovCloudに拡張。規制対象ワークロードを囲い込み、国防・情報・連邦機関におけるAI駆動型オブザーバビリティに向けた戦略的布石を打つ静かだが重要な動き
Microsoftが2028年に向けてHelionと結んだ核融合契約は、原子力を研究対象から調達戦略へと転換させた。本質的な物語は物理学ではなく、電力不足がいかにAI競争の勝者を形作るかにある。
Helionは評価額を3倍にした4億6500万ドルの資金調達ラウンドで、核融合をAI電力供給問題として再定義した。真のシグナル:ハイパースケーラーが送電網制約から脱却するため、エネルギーのムーンショットに資金を投じている。
CloudflareがClickHouseのクエリ計画ロックに対して行った抜本的な修正は、ある構造的真実を明らかにした。ハイパースケールにおいては、オープンソースデータベースの内部構造こそが競争上の障壁となり、コモディティではないということだ。
Microsoftは既存のSQL Serverライセンスを Amazon RDS上で利用可能にし、長年のクラウド税摩擦を緩和した。この動きは、データベースワークロードをめぐるハイパースケーラー間の競争を独占禁止圧力が再形成していることを示唆している
ワシントンは送電網の安全保障を理由に衰退する石炭発電所に連邦資金を投入する一方、Microsoftなどのハイパースケーラーは核融合に賭ける。この不一致がデータセンターのエネルギー戦略を再形成している。
Googleは、自社インフラでは満たせないAI需要に対応するため、SpaceXに月額約9億2000万ドルを支払う。これは業界横断的なインフラ依存の新時代を示すシグナルだ。
AWSは32vCPU/244GiBのサーバーレスコンテナを提供開始し、Fargateをかつてマネージドクラスタやベアメタルの領域だったAI推論やHPCへと押し上げた。
AWSがAIコーディングエージェントによるセッション中のアカウント・IAMロール切り替えを可能に。小さな機能だが大きなシグナル:エージェント型開発ワークフローがインフラ化している。
LovableのGoogle Cloud利用5倍拡大は、AIアプリスタートアップがクラウド・モデルプラットフォーム戦争におけるキャスティングボートとなりつつあることを示している。
CloudflareがViteとVitestの開発チームであるVoidZeroを買収。クラウドプラットフォーム戦争において、開発者ツールの支配が新たな優位性になると賭けに出た。
Metaはコスト削減と工期短縮のため、テント下にAIデータセンターを建設している。Teslaスタイルのハックであり、ハイパースケーラーがいかに急速にコンピュート能力を展開したがっているかを示すシグナルだ。
SoftBankはフランスで5GWのデータセンターに最大750億ユーロを投じると約束し、ソブリンAI資本の流れが欧州の安価な原子力へ移っていることを示した。
ハイパースケールデータセンターへの環境監視は、地域のゾーニング争いから組織化された全国的圧力へ移り、AI構築の用地、水、開示リスクを高めている。
SpaceXはIPOリスクとして水へのアクセスを重要項目に挙げ、電力やチップだけでなくデータセンター冷却が世界のAI構築を制約するようになったことを露呈した。
OpenAIのモデルがAmazon Bedrockに登場し、Azureの独占は終わった。この変化は企業に本物のマルチモデル交渉力を与え、クラウドAIの力学を作り変える。
Alibaba は Qwen 2.5 の価格をゼロにし、利用を自社クラウドへ誘導する。モデル層の価値は世界的に蒸発し、本当のマージン戦争はインフラとデータ主権へ移る。
Alibaba の AI 収益は急速に拡大しているが、Google Cloud の 33% に対して 9% のマージンは、フルスタックの堀を欠く構造的コストを示している。
NetAppはストレージとデータ保護を一つのOpenShift提供に折り込み、企業のベンダー統合が進む中でPureのPortworxやVeeam Kastenとの競争を激化させる。
VercelのSeries Eはフロントエンドクラウドの寡占競争を激化させる。Next.jsに賭ける企業は、ロックイン、価格、データ主権の判断を迫られる。
通信キャリア統合型の生成AIプラットフォームは、AWS、Azure、Googleを超える第三の選択肢として浮上しており、企業にデータ主権、遅延、コストを軸にAI調達の再考を迫っている。
Vercelの大型ラウンドは、フレームワークを握り、インフラで収益化する垂直モデルを正当化する。Next.js依存の罠はいまCFOの机上にある。
Together AIが約50億ドル評価でIPOを準備しているとの報道は、AI推論レイヤーが独立した資産クラスへ成熟しつつあること、そして価格戦争が激化していることを示している。