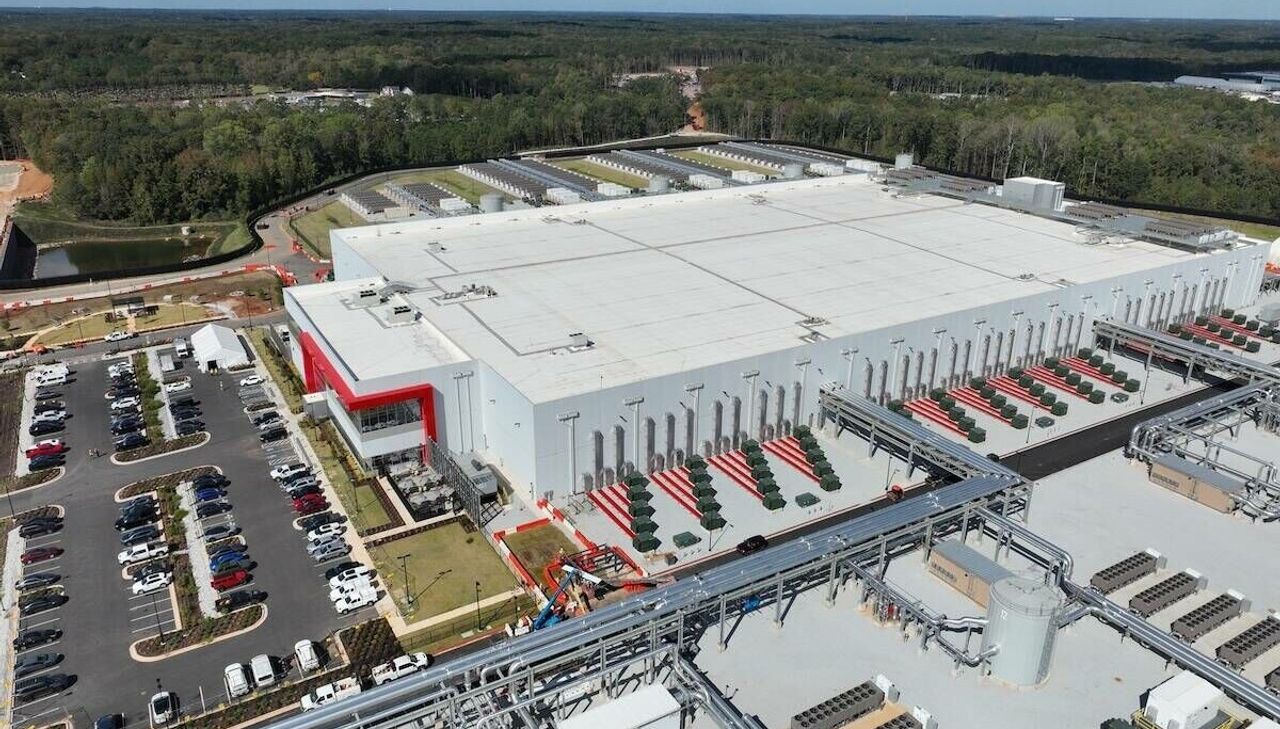
AMDの1兆ドル到達もそうだが、今日の本当のシグナルはTCSの動きにある。インド最大手のシステムインテグレーターが、約74億ドルを投じて南インドに1ギガワット級のAIデータセンターを建設する。これは単なる設備投資ではなく、SIerというビジネスモデルそのものの再定義だ。従来、TCSやInfosysのような企業は「人月」を売ってきた。顧客のシステムを設計・構築・運用し、頭数と時間で稼ぐ労働集約型モデルである。そのプレイヤーが、いま資本集約型のコンピュート供給側へ回り込もうとしている。
グローバルな含意は明確だ。第一に、AIデータセンターの建設ラッシュがもはやハイパースケーラーとNVIDIA/AMDだけのゲームではなくなったこと。NscaleやTCSのような「新参の供給者」が資本を投下し、コンピュートのコモディティ化競争が一段と激しくなる。1ギガワットという規模は、都市一つ分の電力に匹敵する。電力・冷却・立地の争奪戦が、半導体そのもの以上のボトルネックになりつつある。第二に、これはアジアがAIインフラの主導権を取りに来た象徴でもある。米国依存の構図に、インドが自前の計算基盤で割って入る。
日本のSIer、そしてSIerを主要顧客とする発注側企業にとって、この動きは看過できない。NTTデータ、富士通、NECといった国内大手も同じ岐路に立っている。人月モデルは生成AIによるコード生成の普及で下方圧力を受け続けており、TCSが示したのは「上流の労働から下流のインフラ所有へ」という一つの脱出路だ。だが日本には固有の制約がある。電力コストの高さ、送電網の逼迫、大規模用地の確保難、そして原発再稼働をめぐる政策不透明性。1ギガワット級を国内単独で建てるハードルは、インドより格段に高い。
現実的には、日本のSIerが取るべき道はTCSの完全な模倣ではない。むしろ、コンピュートの「所有」ではなく「オーケストレーション」に価値を寄せる戦略が合理的だ。国内外のGPUクラウドを束ね、規制産業(金融・医療・公共)向けにデータ主権とコンプライアンスを担保した形で提供する仲介レイヤー。ここに日本の強みである顧客との深い信頼関係と運用品質が効く。RPAや保守運用に依存してきた開発チームは、AIワークロードの最適配置・コスト管理・ガバナンスという新しい専門性へ軸足を移す時間軸をいま設計すべきだ。
投資家と経営層への示唆はこうだ。SIerの評価軸が「案件受注残」から「保有・制御するコンピュート容量とその稼働率」へ移行し始めている。TCSの74億ドルは、その転換を最初に賭けた大型ベットだ。日本勢がこの構造変化を人月延命の対症療法でやり過ごせば、AI時代のインフラ層で立場を失うリスクがある。問うべきは「いくら投じるか」ではなく「バリューチェーンのどの層で戦うか」である。