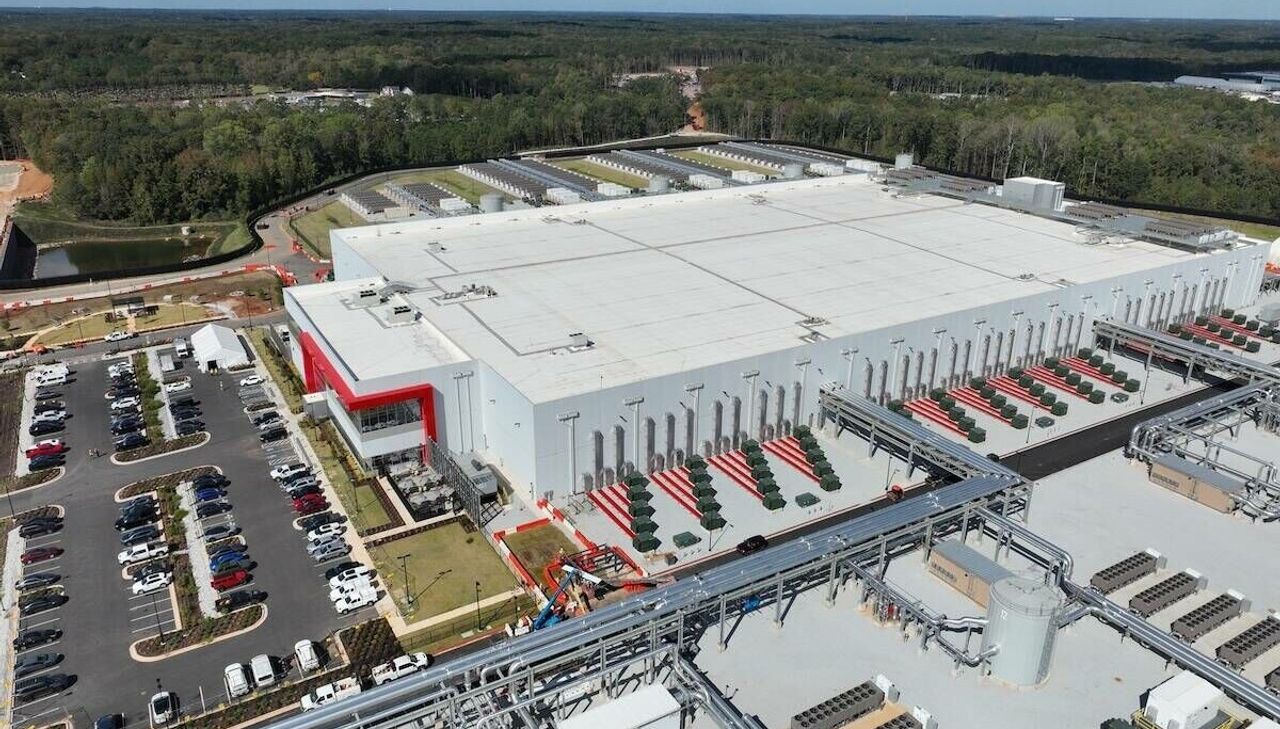
この契約で重要なのは規模以上に構造である。NvidiaはSB Energyのオハイオ施設で土地、電力、データセンターシェルを確保し、OpenAIは20年リース契約に署名、SB Energyが施設を所有・運営する。3者3役――チップメーカーが核テナント、モデル開発者がエンドユーザー、エネルギー開発者が賃貸主。これはもはやハイパースケーラーがサーバーを購入するのではなく、電力購入契約や不動産取引の契約形態を持つ数十年規模のインフラ金融アレンジメントである。
このフレーミングこそが真の物語である。グローバルなAI設備投資が数千億ドル規模に達する中、Wall Streetはコンピュートを不動産、パイプライン、発電容量と同様に価格付けしようと競っている。20年リース契約は証券化、シンジケート化、格付けが可能な予測可能なキャッシュフローを生み出す。コンピュート担保債務、償却スケジュールとして扱われるGPU減価償却曲線、データセンター利回りを引き受ける専門ファンドの登場が予想される。ボトルネックはシリコンからギガワットへシフトした――8GWは本当に驚異的な電力コミットメントであり、エネルギー供給可能性が今やAI能力が物理的に存在できる場所を決定する。原子力、送電網アクセス、長期電力契約がGPU割当だけでなく真の競争上の堀となった。
リスクは利用率から乖離した金融バブルである。モデル効率が需要より速く改善するか、推論ワークロードがより安価なシリコンへ移行すれば、これらの20年コミットメントは2001年に通信業界が光ファイバーを過剰建設したように資本を座礁させる可能性がある。「AIコンピュート利回り」を購入する投資家は、需要が無期限に複利成長するという前提を引き受けている。
日本にとって示唆は明確である。日本の商社と電力会社――三菱商事、三井物産、地域電力会社――は長期インフラ金融を熟知しており、これはまさに彼らがLNGやIPPプロジェクトで歴史的に引き受けてきた資産クラスである。価格モデルが成熟する前に動けば、グローバルなコンピュートインフラへの共同投資家として日本資本には自然な役割がある。しかし国内では、日本はオハイオを魅力的にするのと同じエネルギー制約に直面している。送電網容量が逼迫し原発再稼働が政治的に困難な状況で、AIキャンパス向けにギガワット規模の電力を確保することははるかに困難である。
SIerや企業IT部門にとってのメッセージは、生のAIコンピュートがベンダー管理下の海外のエネルギー拠点型キャンパスに集約されつつあるということだ。日本企業は最先端モデル推論がドルと電力で価格付けされた外国インフラ上で実行されると想定し、それに応じて主権、レイテンシ、コスト戦略を計画すべきである――スポット供給を期待するのではなく確約容量条件を交渉する。コンピュート調達を単なるIT購入ではなく金融・エネルギー問題として扱う企業が優位に立つだろう。