台湾のKenmecは、シリコンカーバイド(SiC)のTaisicとAIデータセンターインフラのKentecという2つの事業部門を分離し、両社とも2026年10月のエマージング株式市場上場を目指している。単独で見れば中堅企業の組織再編だが、全体として見れば、これは賢明な資金が今どこに向かっているかを示すシグナルである。
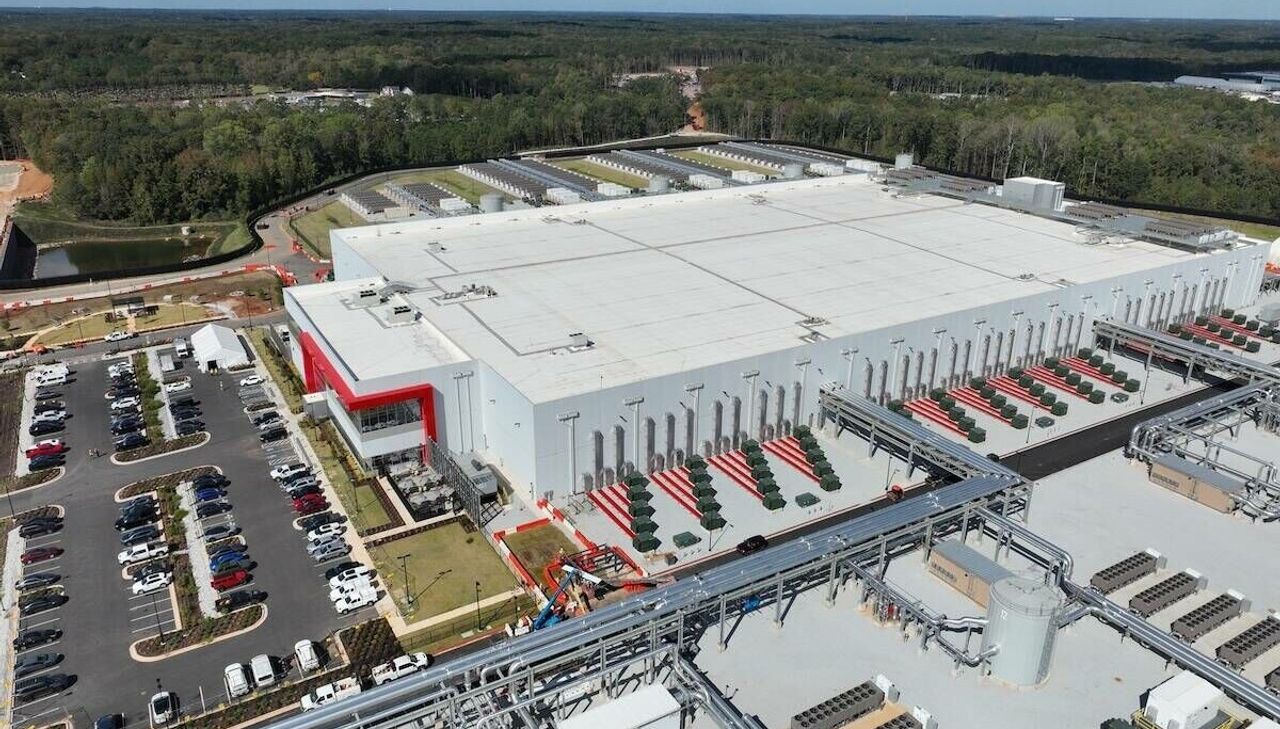
AIインフラ投資は静かにスタックの下層へと移動している。2年前、希少資産はGPUだった。今日、それはメガワットである。この変化こそが、OpenAI、Meta、そして同業他社が主導するデータセンター建設に対する地域社会と規制当局の反発が拡大している、より重要なグローバルストーリーの背景にある。電力消費、水使用、電力網への負荷をめぐる地元の反対は、もはやノイズではない。それは容量拡張のペースを決定する要素になりつつある。シリコンではなく、立地と系統連系の待機リストが成長を制限するとき、投資ロジック全体が、電力集約度を下げるか許認可の争いを緩和するあらゆるものを中心に再構築される。
まさにこれが、SiCがほとんどのジェネラリスト投資家によって戦略的に過小評価されている理由である。シリコンカーバイドパワーデバイスは、系統からサーバーまでのデータセンター電力チェーン全体で変換損失を削減する。わずかなワットでも都市計画審査を招く世界では、効率はコスト項目であることをやめ、操業許可を得るための論拠となる。パワーエレクトロニクス、液体冷却、電気設備のバランス・オブ・プラントのサプライヤーは、コモディティベンダーから、キャンパスが建設されるかどうかのゲートキーパーへと移行しつつある。
日本にとって、その影響は市場が評価する以上に大きい。日本は信頼できるSiC基盤を持ち—Rohm、三菱電機、富士電機—東京と大阪周辺に集中するハイパースケーラーと通信事業者のデータセンター投資の波を吸収しているが、そこでは電力網の余裕が本当に逼迫している。国内の電力制約ストーリーはグローバルなものと同じであり、日本のSiCと熱管理プレーヤーは、他の地域で反発に直面している同じ建設需要への自然で防御可能な輸出ルートを持っていることを意味する。
日本のSIerとエンタープライズITチームにとって、教訓はデータセンター容量を無限に弾力的なクラウドコモディティとして扱うのをやめることである。電力制約のある地域では、価格の不均一性、長いプロビジョニングリードタイム、場所に依存する可用性が発生する。ワークロード配置、調達契約、エッジ対コアの意思決定を、地域が新規系統連系を制限した後ではなく、今すぐエネルギー可用性を中心に設計すべきである。電力を会計上の付け足しではなく第一級の依存要素としてモデル化する企業は、競合他社が陥りつつある容量不足を回避できるだろう。