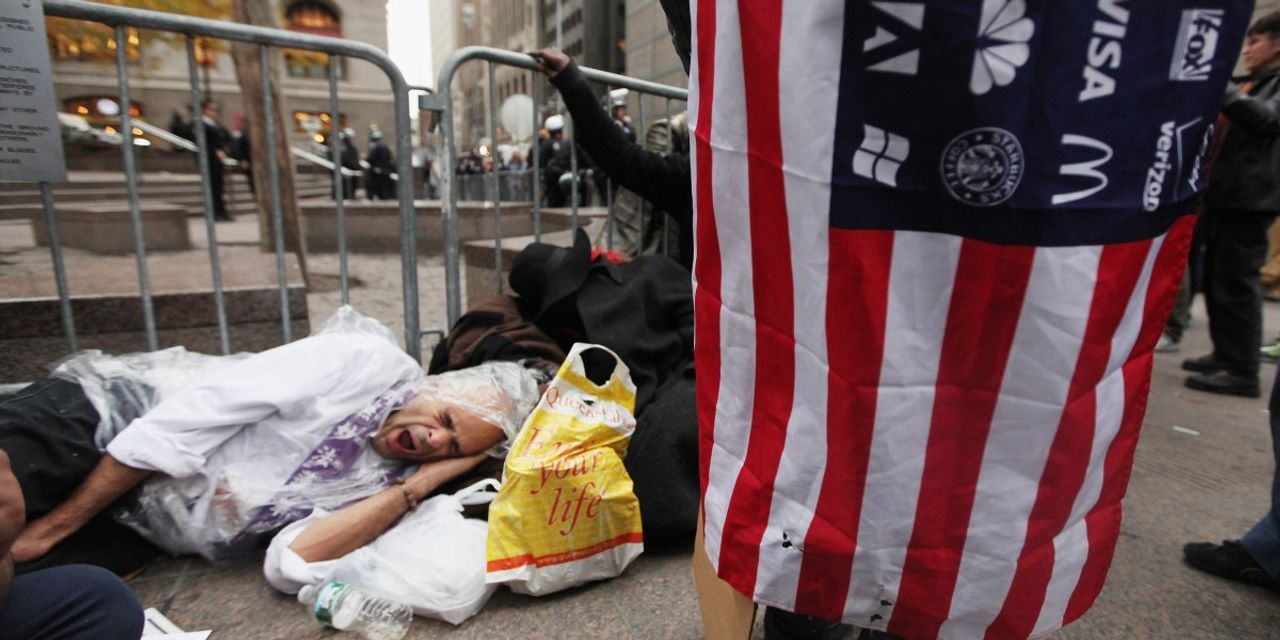
OECDに基づく新たなランキングによると、米国は「公正な賃金」で最下位に位置し、労働者が受け取っているのは国民所得が理論的に支えられる水準の約27%に過ぎない。これはGDPと企業利益で世界トップを誇る国でありながらの結果だ。このシグナルは賃金表をはるかに超えた意味を持つ。
テクノロジーセクターにとって、この乖離は偶発的ではなく構造的なものだ。ソフトウェアとプラットフォーム経済学は、資本と少数のエリートエンジニア人材にリターンを集中させる一方、より広範な労働者層は実質賃金の停滞に直面している。その結果は二極化するバーベル構造だ:一方の端には年収7桁のAI研究者、もう一方の端にはギグワーカーと契約労働者がいる。これを単なる米国の社会問題として読む経営幹部は、事業上のエクスポージャーを見逃している。中間層の購買力の圧縮は、SaaS、eコマース、広告収入型プラットフォームが依存する消費者基盤を侵食する。賃金シェアが低下すると、裁量的なテック支出が最初に軟化する。
より深刻なリスクは規制だ。欧州はすでに賃金透明性指令を推進しており、OECD加盟国全体で最低賃金の下限が上昇している。異端と位置づけられた米国は、政治的反発と海外で事業を展開する米国多国籍企業への比較精査の両方を招く。Amazon、Meta、Uberといった企業は、すでに労働者分類をめぐる訴訟を抱えているが、「公正な賃金」というフレーミングがESG評価、調達要件、政府系ファンドの投資スクリーニングに移行することを予期すべきだ。
その上にAIを重ねると、圧力は複合的になる。自動化が定型的なホワイトカラー業務を吸収するにつれ、抑制された賃金シェアに対する政治的寛容度は縮小する。AI主導の人員削減をめぐるMetaの訴訟は初期の震動だ。積極的な自動化と目に見えて停滞した報酬を組み合わせる企業は、規制当局が引用する参照事例となるだろう。
推奨される行動:報酬戦略を単なるコストラインではなく、ガバナンスと評判の資産として扱う。地域間で賃金シェアを透明にベンチマークし、EUの透明性規則に対応するのではなく先手を打ち、生産性向上をリスキリングに再投資するAI移行計画を設計する。投資家は、賃金シェアと労働訴訟エクスポージャーをデューデリジェンスのチェックリストに追加すべきだ。これらは規制と消費者需要リスクの先行指標になりつつある。




