決済・暗号資産・銀行テック・CBDC——Stripe, Adyen, Wise, Visa, Mastercard, Coinbase。
フィンテックのニュースでは、決済、銀行テック、暗号資産、送金、金融インフラの動向を扱います。Stripe、Adyen、Wise、Visa、Mastercard、Coinbaseなどのサービス更新や規制論点を整理し、金融とテクノロジーの接点を実務目線で解説します。
中国では今年、100億元を超えるファンドが18本増加し、厳格な規制監視下でもクオンツ戦略が成長可能であることを示した。
サウスバウンドフローはTencentを純買いする一方、AlibabaとMeituanを削減。ZhipuやMiniMaxなど新興AI銘柄は多額の売買高を記録し、選別的な投資姿勢を示唆。
連続ETF革新者の台頭は、トークン化および暗号資産ビークルが主流化する中で、規模ではなく先行プロダクト投資がFintech勝者を定義することを示している。
AIの需要で送電網が崩壊する中、分散型太陽光発電と組み込み型金融が、送電線を待たなかったフロンティア市場に電力を供給している。
PayPalの好決算と買収への前向きな姿勢は、AI主導・組み込み金融時代における既存決済プラットフォームの脆弱性を露呈している。
Appleは複数デバイス対応のサブスクリプション型保険を米国外に展開し、デバイス保護を定着性の高い経常収益に変えるサービス循環を深化させる。
Netflixドキュメンタリー予告編に対するKalshiの法的措置は、新興予測市場プラットフォームが規制闘争と同じくらい激しく評判をめぐる戦いを繰り広げている現状を示している。
AI保険テック企業が2カ月で3ラウンドを経て40億ドルの評価額に到達したことは、ファンダメンタルズではなく資本速度が価格を決定する新たな資金調達体制の到来を示している。
エージェント・ネイティブ決済への3000万ドルの賭けは、自律型コマースの下に形成される新たなフィンテック層を示し、既存の決済基盤への直接的な挑戦を意味している。
Kalshiで発覚した内部者取引疑惑は、イベント契約プラットフォームが規制取引所と同等の市場健全性と監視義務に直面していることを示している。
Musk氏関連企業を除外する2つの新ETFが、キーパーソンリスクと政治的リスクを、実際のポートフォリオに影響を与えるスクリーニング可能な投資ファクターへと変えた。
ドイツの金融機関は間もなく直接的な暗号資産取引サービスを提供し、デジタル資産を主流の銀行業務に組み込み、欧州のリテール投資環境を再編する。
Prosusの収益が倍増以上となり、Tencent依存からの転換と自社運営Eコマース事業への軸足移動が正当化された。プレッシャーを受けるテクノロジー持株会社の青写真となる。
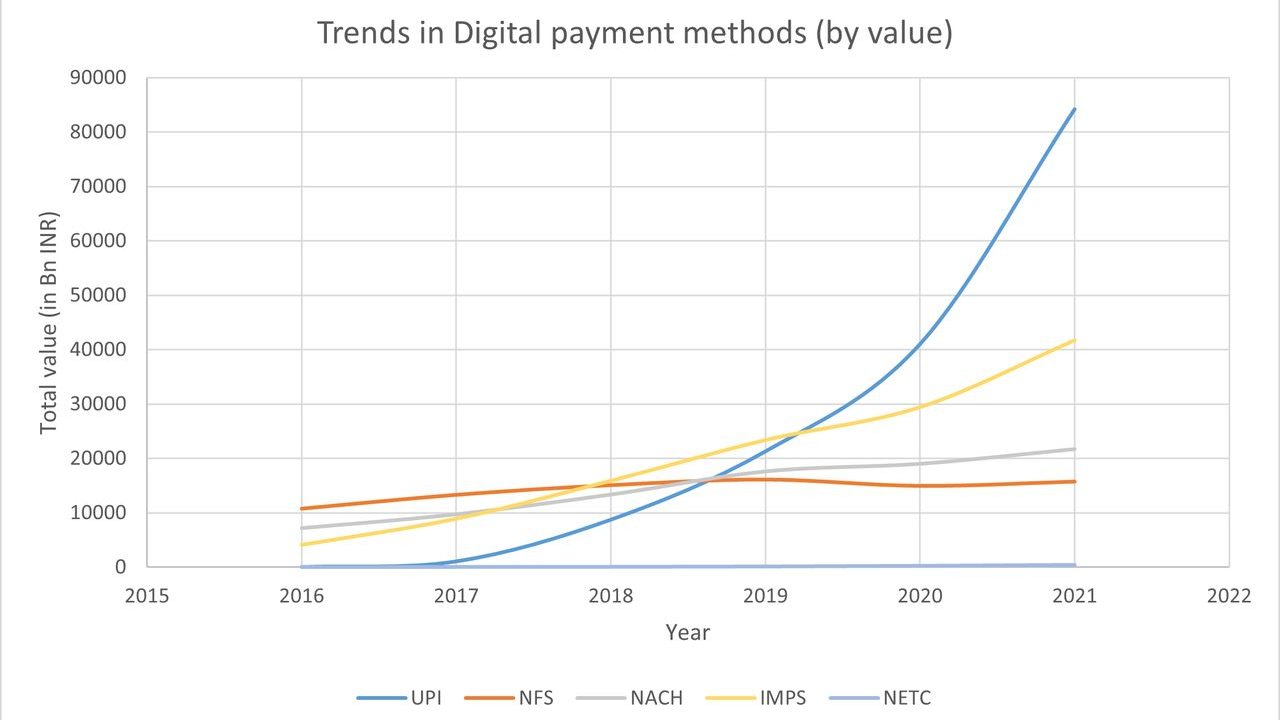
インドの決済ネットワークは、AIが次の成長フェーズを牽引し、ついに収益モデルを実現できると見ている。この融合は南アジアを超えてフィンテック競争を再構築する。
General AtlanticがNovak Djokovicをグローバルアドバイザーに起用——プライベートエクイティが今や有名人のブランドエクイティを案件発掘とアクセスの資産として扱っていることを示すシグナルだ。
香港は、オフショア資本の取り締まり強化後、IPOアクセスと拡大された取引枠で中国本土投資家を取り込もうとしている。これは中国の国際的上場ゲートウェイとしての役割を取り戻すための取り組みだ。
Metaは、CREDのKunal ShahをWhatsAppのトップに据え、彼のスタートアップに9億ドルを投じることで、最大のメッセージング資産に対するフィンテック主導の収益化推進を明示した。
Metaは、WhatsAppのトップにインドのフィンテック企業Credの創業者Kunal Shahを起用し、メッセージングから決済・商取引への明確な戦略転換を新興市場全体で打ち出した。
Polymarketがクリエイターに報酬を支払い、クローンサイト上で偽のベットと勝利を撮影させていた疑惑が浮上。このスキャンダルは、急成長する予測市場セクターにおける規制上の問題と信頼性リスクを浮き彫りにしている。
Jio Platformsは、IPO調達資金を活用して約30億ドルの通信関連借入を返済し、今世紀最大級の上場を前にバランスシートのリスク低減を図る。
AntはAlipayをAIエージェントインターフェースを中心に再構築しており、WeChatとの競争を激化させている。この動きは、スーパーアプリがエージェント時代に生き残れるかどうかの実証実験となり、世界中から注目されている。
Cash Appの40ドル無制限5Gプランは、GigsとAT&Tを基盤に構築され、フィンテック企業が利益源ではなく顧客維持層として通信サービスを活用し、日常的なエンゲージメントを深化させる動きを示している。
Kalshiが特定の賭けで雇用確認を義務化し、CFTCが初の規則案を起草中。規制のない予測契約の時代は終わり、コンプライアンス基盤が参入障壁となる。
NinjaOneは4億ドルのセカンダリー取引で評価額を123億ドルへと倍増させ、SaaS悲観論を覆した。この取引は、投資家がAIでは容易に破壊できないと考えるソフトウェアカテゴリーと、巨額資金の行き先を明らかにしている
HSBCのCEOは、AI時代においても人間の判断が生き残ると従業員を安心させているが、真のシグナルは競合が静かにコスト基盤を再構築する中での防御的な姿勢だ。銀行が約束する内容ではなく、実際に資金を投じる先を見極めよ。
2025年、グローバル資本がRampの440億ドル調達などAIメガラウンドへ殺到する中、アフリカのスタートアップ資金調達は堅調を維持した。この乖離は2つの並行するベンチャー経済を浮き彫りにし、グローバル投資家のほとんどが見逃している裁定機会を示している
SoftBankのPayPayが生命保険会社を8億4000万ドルで買収し、決済から金融サービスの統合へと転換——このモデルはアジアで成功したが、欧米では停滞している。
Rampは1年で評価額を約3倍の440億ドルに引き上げた。説得力のあるAI自動化ストーリーを持つフィンテックに資金が殺到している。プレミアムは現実のものだが、選別的だ。
垂直統合型のCryptoカードが取引所をVisaの2億加盟店へ接続し、銀行と発行体にどのレールに乗るのかの選択を迫っている。
AI駆動ファンドが投資家へ直接発信し始めたことは、構造的転換を示す。アルゴリズムがポートフォリオを運用する時代には、機械を説明することが中核的な競争機能になる。
Polymarketユーザー246万人の研究は、0.05%が利益の大半を得ていることを示し、「群衆の知恵」という主張には厳しい再考が必要だと浮き彫りにした。
日本のLayerXはバックオフィス財務にAIをさらに深く入れるためSeries Bを獲得した。この案件は、統合圧力と支出管理AIの世界的なテンプレートを示している。
Finatextは四つの金融AI製品を一つのスイートに束ね、サブスクリプションとAPIファーストの経済性でレガシーなシステムインテグレーターモデルに挑む。
Claudeを不正検知に組み込むことで、説明可能性が新たな競争軸になる。世界の旧来型決済処理業者はAI戦略の再考を迫られ、さもなければ加盟店を失う。
Mercariは外部向けAI価格APIを通じて数十億件の中古取引を収益化しており、マーケットプレイス運営者からデータプラットフォームへの移行を示している。このモデルは世界的な含意を持つ。
AIによる自動記帳は、バックオフィスSaaSが機能競争から精度競争へ移り、BrexやRampに対抗するフィンテック融合型の支出プラットフォームへ向かうことを示している。
ある会計ソフトベンダーがOpenAIではなくAnthropicを選んだことは、真の戦場が機能ではなく、推論コストのマージン、監査証跡、チャネル支配であることを示している。
日本の会計SaaS戦争は機能チェックリストからAI推論精度へ移っている。このパターンは、世界の垂直SaaSが幅ではなくモデル品質で競うことを示している。
クラウド会計AIはいま仕訳入力の95%を自動化し、競争を機能から職務代替へ移し、記帳専門職全体に再考を迫っている。